
本日は「終活」を進める上で絶対に知ってもらいたい「株や暗号資産などの金融資産に関する相続問題」について解説をしていきます。
- 自分が亡くなった後に、誰が証券会社に連絡してくれるのか把握できていない
- 親が逝去したときに、取引のある証券会社を把握できておらず連絡・確認をすべきかわからない方
- 親が亡くなった後、証券会社から連絡が来ていない方
目次
- 証券会社に死亡連絡しないとどうなる?相続で起きがちな誤解
- 証券会社への死亡連絡はなぜ必要?相続手続きの基本
- 証券会社に連絡しないまま放置すると、どんなトラブルが起きるのか
- 証券会社に連絡しないまま放置すると、口座はどうなるのか
- 証券口座があるかどうか分からないとき、どうやって調べるのか
- 主要証券会社の相続手続きはどこが違うのか
- NISA口座は相続でどう扱われるのか
- 証券会社への相続手続きは、どういう流れで進めればいいのか
- 兄弟姉妹・おじおばでも相続人?意外と知らない相続の範囲
- 相続トラブルを防ぐために、生前にできることは何か
- よくある質問
- まとめ|証券会社への死亡連絡は相続トラブル回避の第一歩
証券会社に死亡連絡しないとどうなる?相続で起きがちな誤解
ご家族がお亡くなりになった直後は、葬儀や各種手続きに追われ、証券会社への連絡まで頭が回らないという方も少なくありません。
その一方で、「証券会社に死亡連絡をしないとバレるのだろうか」「相続の手続きを急がなくても大丈夫ではないか」といった疑問を抱く方もいらっしゃいます。
しかし、証券会社の口座は、名義人の死亡と同時に相続の対象となります。
連絡をしないまま取引を続けることが、後に相続トラブルにつながる可能性があります。ここでは、証券会社に死亡連絡をしない場合に起きがちな誤解と、法的な位置づけについて整理します。
「連絡しなければバレない」は本当か

「証券会社に死亡連絡をしなければ、そのまま取引を続けても分からないのではないか」と考える方もいるかもしれません。
確かに、すぐに証券会社が死亡の事実を把握するとは限りません。
しかし、戸籍の取得や相続手続き、相続税申告の過程で、口座の存在が明らかになることが多いです。
また、金融機関は定期的に名義人情報を確認する仕組みを持っています。
郵送物が返送されたり、マイナンバー情報の更新が滞ったりした場合、確認が入ることもあります。連絡しなければ永遠にバレないというわけではありません。
相続は法律に基づく手続きです。証券会社に連絡をしないことが、後に大きなトラブルへ発展する可能性があることを理解しておくことが大切です。
相続開始と同時に発生する法的な位置づけ
民法では、被相続人がお亡くなりになった瞬間に相続が開始すると定められています。
これは、自動的に発生するものであり、証券会社への連絡の有無とは関係ありません。つまり、名義人が亡くなった時点で、その証券口座の資産は相続財産になります。
この段階で、相続人は法律上の権利義務を引き継ぐ立場になります。
証券会社の口座も、相続手続きを経て名義変更や解約が必要になります。連絡をしないまま放置しても、法的な状況は変わりません。
相続税の申告が必要な場合は、証券口座の評価額も含めて申告します。
申告内容と実際の口座状況が一致していないと、後に説明を求められることがあります。こうした点も、相続トラブルの火種になり得ます。
名義人死亡後の取引はなぜ問題になるのか
名義人がお亡くなりになった後に、その口座で売買や出金を行うことは、法的に問題となる可能性があります。
相続人全員の合意がないまま特定の人が取引を行った場合、他の相続人との間で意見の違いが生じることがあります。
例えば、ある相続人が株式を売却し、その代金を自分の口座に移した場合、他の相続人から不公平だと指摘されることがあります。これは相続トラブルの典型例の一つです。後から発覚すると、返還請求や損害賠償の話になることもあります。
証券会社は、相続開始後の取引について厳格に対応します。名義人死亡後の取引が判明した場合、口座凍結や調査が行われることがあります。安心して相続手続きを進めるためにも、早めに証券会社へ連絡を行い、正しい流れで手続きを進めることが望ましいとされています。
次章では、証券会社への死亡連絡がなぜ必要なのか、相続手続きの基本について詳しく整理していきます。
証券会社への死亡連絡はなぜ必要?相続手続きの基本

ご家族がお亡くなりになった際、証券会社への死亡連絡は「後回しにしてもよい手続き」と思われがちです。
しかし、相続という法律上の手続きの中では、証券会社への連絡は重要な初動対応の一つとされています。連絡をすることで、口座の状況が整理され、その後の相続手続きが円滑に進みやすくなります。
証券口座には株式や投資信託などの金融商品が含まれます。
これらは日々価格が変動するため、相続時点の評価額を確定させることが重要です。死亡連絡を行うことで、口座は凍結され、取引が停止します。
これは相続人全員の利益を守るための仕組みでもあります。
ここでは、証券会社に死亡連絡をする理由、口座凍結の意味、そして相続手続きの基本的な流れについて整理します。
口座凍結の仕組みと目的
証券会社に死亡連絡をすると、原則として口座は凍結されます。
凍結とは、売買や出金などの取引ができなくなる状態を指します。これは相続トラブルを防ぐための措置であり、特定の相続人だけが勝手に取引を行うことを防ぐ目的があります。
口座凍結は一見不便に感じるかもしれません。
しかし、相続人全員の公平性を保つための重要な仕組みです。
例えば、株式を一部の相続人が売却してしまうと、後から他の相続人との間で意見の違いが生じる可能性があります。
凍結はそのような事態を防ぐ役割を果たします。
証券会社は、死亡の事実を確認した時点で凍結手続きを行います。連絡をしないまま取引を続けることは、後に問題となる可能性があります。
相続を円滑に進めるためにも、早めの連絡が望ましいとされています。
相続手続きに必要な書類一覧

証券会社で相続手続きを進める際には、一定の書類が必要になります。
一般的には、被相続人の死亡を証明する戸籍謄本、相続人全員の戸籍謄本、遺産分割協議書、相続人の本人確認書類などが求められます。
遺言書がある場合は、その写しも必要になります。公正証書遺言であれば検認は不要ですが、自筆証書遺言の場合は家庭裁判所での検認手続きが必要になることがあります。これらの手続きには時間がかかることもあります。
証券会社ごとに細かな書類の要件が異なる場合があります。
そのため、死亡連絡をした際に、必要書類の一覧を確認しておくとスムーズです。書類を整えることが、相続トラブルを防ぐ第一歩になります。
相続人が複数いる場合の進め方

相続人が複数いる場合、証券口座の扱いは遺産分割協議によって決まります。
遺産分割協議とは、相続人全員で財産の分け方を話し合うことを指します。証券会社は、原則として相続人全員の同意が確認できるまで手続きを進めません。
株式や投資信託は、現物のまま分けることもあれば、売却して現金で分配することもあります。どの方法を選ぶかは、相続人の意向や資産内容によります。どちらにもメリットがありますので、状況に応じた判断が必要です。
相続人の中に遠方に住んでいる方や、疎遠な親族がいる場合は、連絡や書類の取り交わしに時間がかかることがあります。
こうした点も相続トラブルの原因になりやすい部分です。証券会社への連絡を早めに行い、全体像を把握しておくことが、安心につながります。
次章では、証券会社に連絡しないまま放置した場合に起こり得る具体的なトラブルについて詳しく見ていきます。
証券会社に連絡しないまま放置すると、どんなトラブルが起きるのか
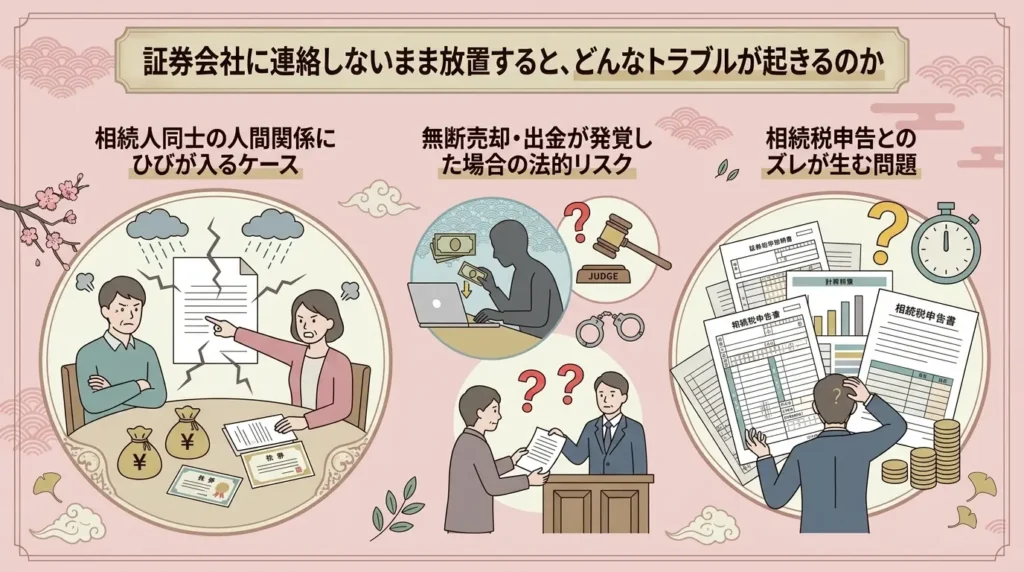
結論から言うと、証券会社への連絡が遅れるほど、相続人同士の人間関係のトラブル、法的リスク、税務上のリスクという3つの問題が同時に大きくなっていきます。
これは自分自身の相続でも、親や他の親族の相続でも変わりません。特に証券口座は株式や投資信託など価格が変動する資産を含むため、時間の経過そのものが新たなトラブルの火種になり得ます。
「まずは落ち着いてから」「他の手続きが終わってから」と後回しにしてしまう気持ちはよく分かりますが、証券口座に関しては、後回しにすること自体がリスクを積み増していく性質を持っています。ここでは、連絡を怠った場合に実際に起こり得る具体的なトラブルを、人間関係・法律・税務の3つの観点から整理します。
相続人同士の人間関係にひびが入るケース
証券会社に連絡せず、特定の相続人が口座を管理し続けると、他の相続人との間で意見の違いが生じることがあります。例えば、長男が口座を管理し、株式を売却した後にその売却益を一時的に自分の口座へ移したとします。後日、他の兄弟がその事実を知り、「勝手に処分されたのではないか」と感じるケースは珍しくありません。
相続財産は本来、相続人全員の共有財産として扱われるため、一部の人が独断で処分すると、後から説明を求められることがあります。本人に悪意がなく、単に「誰かが手続きを進めなければ」という善意から動いた場合であっても、他の相続人から見れば透明性を欠く行動に映ってしまうことがあります。
金額の多寡にかかわらず、こうした「お金の話」は感情的な対立に発展しやすい性質を持っており、いったんこじれると、証券口座以外の遺産分割協議全体にまで悪影響が及ぶこともあります。証券会社への死亡連絡を早めに行い、口座を凍結しておくことは、こうしたトラブルを未然に防ぐための、もっとも基本的で効果的な対策です。
無断売却・出金が発覚した場合の法的リスク
名義人が亡くなった後に、その口座で無断で売買や出金を行うことは、法的に問題となる可能性があります。相続人全員の同意がないまま特定の人が取引を行った場合、不当利得や損害賠償請求の対象となることがあります。証券会社は、相続開始後の不自然な取引について確認を行うことがあり、後から死亡日が判明し、その後に取引が行われていたことが分かると、口座が調査対象になることもあります。
場合によっては、取引の無効を求められる可能性もあります。
「少しだけなら」「生活費に困っていたから」という事情があったとしても、法律上は重大な問題として扱われることがあり、後になって取り返しのつかないトラブルに発展するケースも見られます。とくに、相続人が複数いて疎遠な関係にある場合ほど、こうした無断の取引は発覚したときの反発が大きくなりがちです。
自己判断で進めず、証券会社への連絡を経て、正式な手続きに従うことが、結果的に自分自身を守ることにもつながります。
相続税申告とのズレが生む問題
相続税の申告が必要な場合、証券口座の評価額は相続開始日の時価で計算するのが原則です。しかし、証券会社に連絡をせず取引を続けた場合、申告内容と実際の資産状況にズレが生じることがあります。
例えば、死亡後に株式を売却し、その売却益を申告に反映していない場合、税務上の問題が発生する可能性があり、税務署から説明を求められることもあります。
こうした状況は、相続人にとって大きな精神的負担になります。特に、株式や投資信託は価格が日々変動するため、「いつの時点の評価額を使うべきか」という点でも誤解が生じやすく、専門家に相談せずに自己流で計算してしまうと、後から修正申告が必要になることもあります。
相続税の申告は、相続の開始があったことを知った日の翌日から10か月以内に行う必要があるため、証券会社への連絡を早めに行い、正確な評価額を把握しておくことが、スムーズな申告につながります。期限が近づいてから慌てて動き出すよりも、早い段階で全体像を把握しておくほうが、精神的にも余裕を持って対応できます。
証券会社に連絡しないまま放置すると、口座はどうなるのか
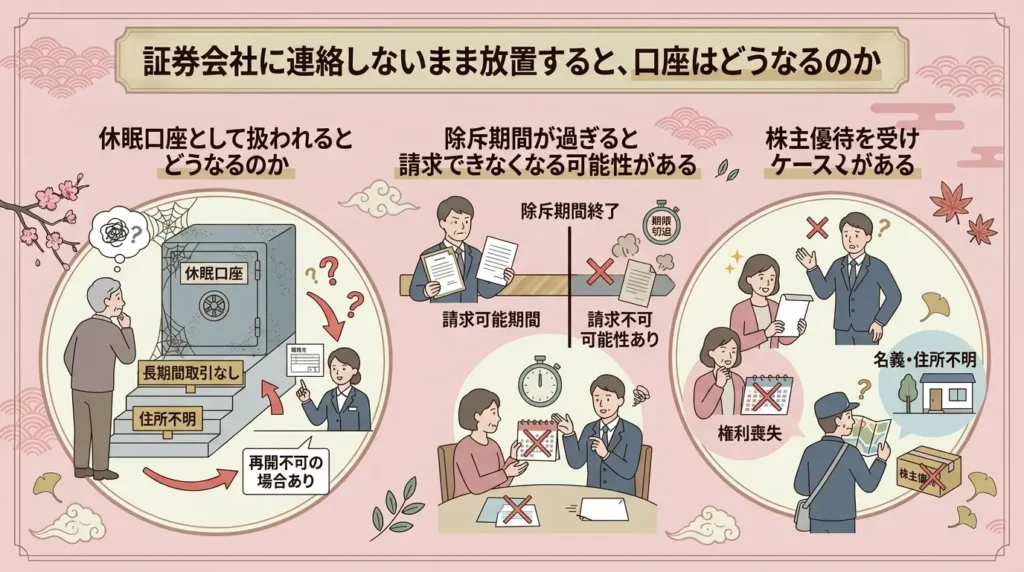
結論から言うと、連絡をしないまま放置しても口座がすぐに消えるわけではありませんが、時間が経つほど「休眠口座」として扱われ、株主優待などの権利を失っていく可能性があります。相続人が誰も気づかないまま何年も経過してしまうケースも実際にあり、早めの対応がそのまま資産を守ることにつながります。
「そのうち手続きすればいい」と考えているうちに、知らず知らずのうちに受け取れたはずの権利を失っている、ということも起こり得ます。
ここでは、放置が具体的にどのような形で不利益につながるのかを、休眠口座・除斥期間・株主優待という3つの観点から見ていきます。こうした変化は一度に起こるわけではなく、時間の経過とともに少しずつ進んでいくため、途中で気づく機会を逃しやすいという点も特徴です。
休眠口座として扱われるとどうなるのか
証券口座は、一定期間取引や連絡がない状態が続くと、証券会社の内部で「休眠口座」として管理されることがあります。休眠口座になったからといって資産そのものが消滅するわけではありませんが、郵送物の送付が停止されたり、オンラインでの取引に制限がかかったりすることがあります。
相続人がその存在に気づかないまま年月が経過すると、いざ相続手続きを始めようとした際に、必要な情報を集めるのに余計な時間がかかってしまうことがあります。例えば、故人が生前に受け取っていたはずの取引報告書や運用レポートの郵送が止まっていた場合、相続人がその証券口座の存在自体に気づくきっかけを失ってしまうということも起こり得ます。
証券会社ごとに休眠口座の扱いは異なりますが、共通しているのは「放置すればするほど、後から動くのが大変になる」という点です。心当たりのある証券口座がある場合は、休眠扱いになる前に、できるだけ早く連絡しておくことをおすすめします。
除斥期間が過ぎると請求できなくなる可能性がある
「除斥期間」とは、一定の権利について、その期間を過ぎると請求そのものができなくなる法律上の期間のことです。時効とは異なり、当事者の主張がなくても期間の経過だけで権利が消滅するという特徴があります。証券口座に関連する権利の中にも、時間の経過によって行使できなくなるものが含まれる場合があります。
たとえば、配当金の受け取りには時効や除斥期間が定められていることがあり、この期間を過ぎると、本来受け取れたはずの配当金を請求できなくなる可能性があります。
上場企業の配当金の請求権は、多くの場合5年程度で消滅するとされており、相続手続きが長引けば長引くほど、この期間が過ぎてしまうリスクが高まります。証券会社によって具体的な期間や扱いは異なるため、心当たりのある証券口座がある場合は、放置せずに早めに証券会社へ確認することをおすすめします。「後で確認すればいい」と考えているうちに、気づかないまま権利を失ってしまうことがある、という点は特に押さえておきたいポイントです。
株主優待を受け取れなくなるケースがある
株式を保有していると、企業によっては株主優待を受け取れる場合がありますが、この優待は「権利確定日」時点での株主に対して付与される仕組みになっています。
名義人が亡くなった後、相続手続きが完了しないまま権利確定日を迎えると、その回の優待を受け取れないことがあります。優待の中には、金券や割引券、自社製品の詰め合わせのように実質的な価値があるものも多く、手続きの遅れがそのまま経済的な損失につながることもあります。
特に、優待目的で株式を長期保有していた方の場合、保有株数や保有期間によって優待の内容がグレードアップする制度を利用していたケースもあり、名義変更のタイミング次第では、これまで積み上げてきた優待の条件がリセットされてしまう可能性もあります。優待株を多く保有していた方の相続では、この点も念頭に置いて、できるだけ早く証券会社への連絡を進めることをおすすめします。優待の権利確定日は銘柄ごとに異なるため、保有銘柄が分かった段階で、各社の公式サイトで確認しておくと安心です。
証券口座があるかどうか分からないとき、どうやって調べるのか
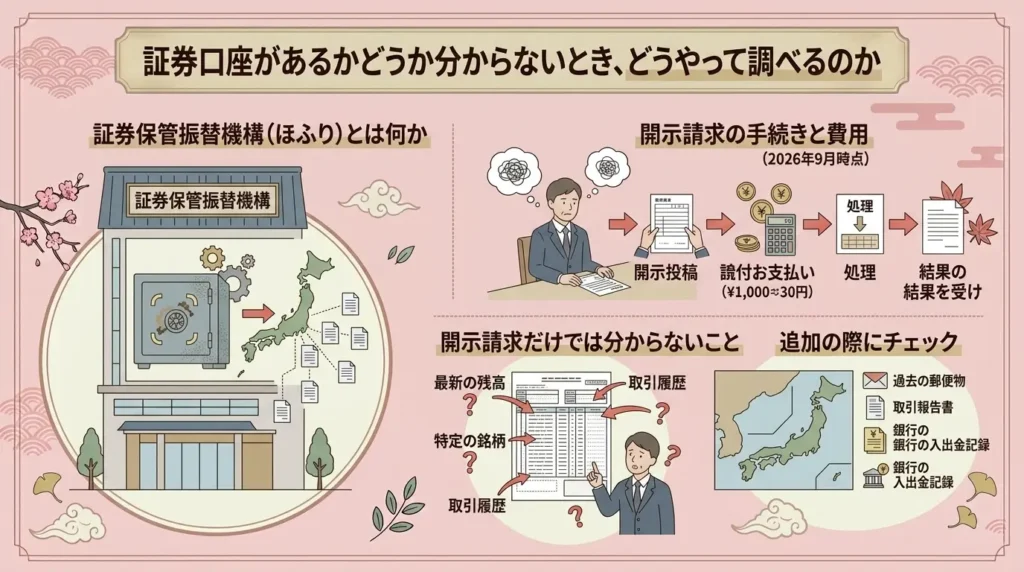
結論から言うと、故人がどの証券会社に口座を持っていたか分からない場合は、証券保管振替機構(通称「ほふり」)への「登録済加入者情報の開示請求」という制度を使うことで、口座がある証券会社の一覧を調べることができます。
この制度は認知度が高くありませんが、心当たりの証券会社が分からない状態から相続手続きを始めるための、非常に有効な調査手段です。
「郵便物やメールを一つずつ確認するしかない」と思い込んでいる方も多いのですが、公的な機関に一括で照会できる仕組みがあることを知っておくだけで、調査の労力は大きく変わります。以下、この制度の仕組みと、実際の手続き方法、そして注意点について詳しく解説します。焦って闇雲に問い合わせ先を探すよりも、まずこの制度を使って対象を絞り込むほうが、結果的に早く解決につながります。
証券保管振替機構(ほふり)とは何か
証券保管振替機構(JASDEC)は、上場株式やETF、REITなどの有価証券を電子的に一元管理している機関です。
現在の株式は紙の株券を発行せず、証券会社の口座で電子的に管理されており、その基礎データをほふりが一括して保有しています。つまり、故人がどの証券会社と取引していたか分からなくても、ほふりに照会することで、口座が開設されている証券会社・信託銀行等の一覧を確認できる可能性があるということです。
この仕組みは、いわば証券版の「横断検索」のようなものだとイメージすると分かりやすいかもしれません。ただし、開示請求で分かるのは「口座がある証券会社の一覧」までであり、銘柄名や取引履歴、保有残高そのものは分かりません。
実際の残高や内容は、判明した各証券会社へ個別に問い合わせる必要がある、という点はあらかじめ理解しておく必要があります。以前は紙の株券を自宅で保管しているケースもありましたが、電子化以降はこうした形での資産の把握が難しくなっており、ほふりのような一元管理の仕組みの重要性が増しています。
開示請求の手続きと費用(2026年9月時点)
開示請求は、証券保管振替機構への郵送のみで受け付けており、窓口や電話での申し込みはできません。相続人請求分の開示費用は、2026年9月時点で1件6,050円(税込)で、法務局発行の法定相続情報一覧図のコピーを提出した場合は4,950円(税込)に軽減されます。
提出書類に不備がなくても、書類を受け付けてから開示結果の送付までに2か月ほどかかるとされており、想像以上に時間がかかる手続きだという点は事前に知っておく必要があります。
他の相続手続きと並行して進める前提で、早めに申請しておくことをおすすめします。なお、証券保管振替機構によると、2026年10月1日にこの開示費用の改定が予定されています。
最新の金額は、申し込み前に証券保管振替機構の公式サイトで確認することをおすすめします。開示請求ができるのは、法定相続人本人、その法定代理人・任意代理人、または遺言執行者に限られている点にも注意が必要です。
開示請求だけでは分からないこと
開示請求で分かるのは、あくまで「口座が開設されている証券会社等の一覧」までです。実際にどのような銘柄をどれだけ保有していたか、残高がいくらあるかといった詳細は、この開示結果には含まれません。
開示結果をもとに、判明した各証券会社へ個別に問い合わせ、残高証明書の発行を依頼するという次のステップが必要になります。また、非上場株式のうちほふりの取扱対象でないものや、外国株式、国債、社債などについては、この制度では調べることができないという限界もあります。
「これで全ての資産が分かる」という万能な制度ではなく、あくまで「どこの証券会社と取引していたか」を絞り込むための第一歩だと捉えておくとよいでしょう。
心当たりのある取引がある場合は、通帳の入出金履歴や自宅に届く郵送物、確定申告の控えなども、あわせて確認することをおすすめします。複数の手がかりを組み合わせることで、より正確に資産の全体像を把握できます。
主要証券会社の相続手続きはどこが違うのか
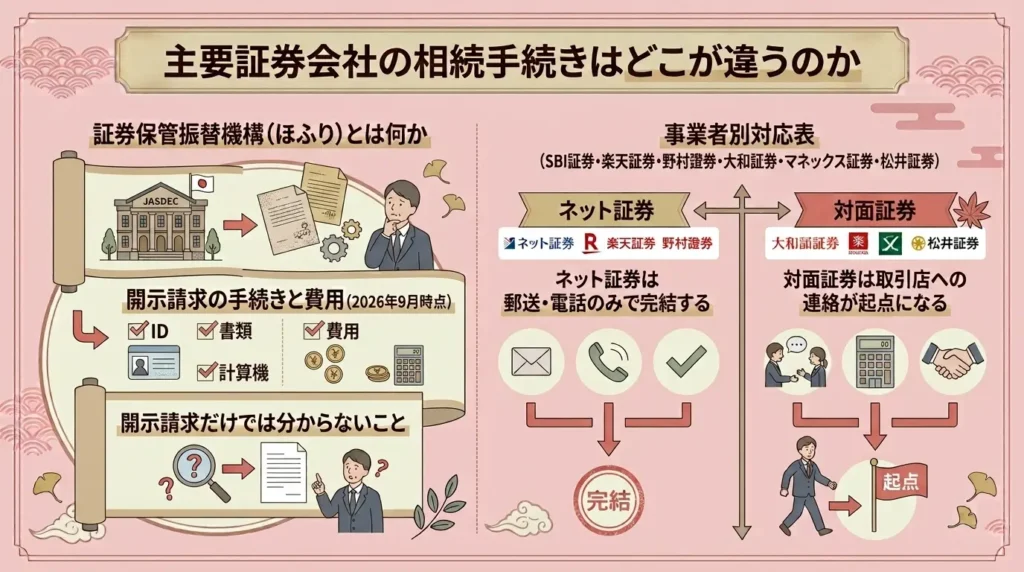
結論から言うと、基本的な流れ(死亡連絡→書類請求→戸籍等の提出→相続人名義での口座開設→移管)はどの証券会社もほぼ共通していますが、対面型かネット証券かによって連絡方法や審査期間に違いがあります。
この違いを事前に知っておくことで、無駄な問い合わせや手続きの遅れを防ぐことができます。
以下、2026年9月時点で確認できた主要6社の窓口・連絡方法・特徴をまとめました。
証券会社ごとの違いを知らずに問い合わせ先を間違えると、無駄なやり取りが発生して手続き全体が遅れる原因にもなるため、まずはどちらのタイプの証券会社かを確認することから始めるとスムーズです。
6社とも大まかな流れは共通していますが、細かな窓口や必要な手順には差があるため、実際に手続きを始める前に一通り把握しておくと安心です。
| 証券会社 | タイプ | 連絡窓口 | 特徴 |
|---|---|---|---|
| SBI証券 | ネット証券 | 相続サポートデスク(電話) | 書類到着後、審査(目安1か月程度)を経て移管。オンライン完結が基本 |
| 楽天証券 | ネット証券 | カスタマーサービス(電話) | 「相続財産開示請求書」を先に返送し、その後「相続手続依頼書」が届く2段階方式 |
| 野村證券 | 対面証券 | 故人が取引していた取引店 | 店舗窓口・来店予約に対応。取引店不明でも代表窓口から特定可能 |
| 大和証券 | 対面証券 | 故人が取引していた取引店 | 死亡連絡時に取引店番号・口座番号を聞かれることがある |
| マネックス証券 | ネット証券 | お客様ダイヤル(電話) | 書類提出前は残高の有無・内容を案内不可。書類提出後に残高明細を郵送 |
| 松井証券 | ネット証券 | 顧客サポート(電話) | 電話後に相続手続き依頼書等が郵送、返送後に残高明細と移管書類が届く2段階方式 |
ネット証券は郵送・電話のみで完結する
SBI証券・楽天証券・マネックス証券・松井証券といったネット証券は、店舗を持たないため、相続手続きも電話連絡と郵送でのやり取りが基本になります。
まず代表相続人が電話で死亡の事実を伝えると、各社から相続手続き用の案内書類一式(相続手続依頼書、必要書類のご案内など)が郵送されてきます。必要書類を揃えて返送し、審査(多くの場合1か月前後)を経て、相続人名義の口座(未保有の場合は新規開設)へ資産が移管されるという流れです。
書類の不備があると、その都度問い合わせや再提出が発生し、手続き全体が長引く原因になります。特に、戸籍関係の書類は取得に時間がかかることが多いため、送付前に記入漏れや添付漏れがないか入念に確認することが、手続きを早く終わらせる一番のコツです。
対面での相談ができない分、電話窓口の受付時間や、書類の送付先住所を事前にホームページで確認しておくと、余計な手戻りを防げます。
書類のやり取りがすべて郵送になるため、投函から到着までの日数も見込んでおくと、審査期間の目安をより正確に把握できます。
対面証券は取引店への連絡が起点になる
野村證券・大和証券のような対面型の証券会社では、まず故人が取引していた「取引店」へ連絡することが手続きの起点になります。取引店が分からない場合でも、代表となる窓口に問い合わせれば取引店を特定してもらえることが一般的です。
対面証券は店舗での相談や来店予約にも対応しているため、書類の書き方に不安がある場合は、直接窓口で確認しながら進められるという利点があります。
担当者と対面で相談しながら進められることは、初めて相続手続きに向き合う方にとって心理的な安心感にもつながります。一方で、ネット証券に比べると担当者とのやり取りに時間がかかったり、書類の郵送・回収に日数を要したりする場合もあるため、余裕を持ったスケジュールで進めることをおすすめします。
来店予約をしてから訪問すれば、待ち時間も少なく、その場で書類のチェックをしてもらえることもあるため、まとまった相談をしたい方には対面証券のこうした柔軟さも一つの安心材料になります。
NISA口座は相続でどう扱われるのか
結論から言うと、NISA口座内の株式や投資信託は、相続人の口座にそのまま「NISA口座」として移管することはできません。相続人自身のNISA口座ではなく、課税口座(特定口座・一般口座)に移管されるという点が、通常の証券口座の相続と大きく異なるポイントです。
この違いを知らずに手続きを進めると、思わぬところで課税関係が発生し、後から戸惑うことになりかねません。つみたてNISAや旧一般NISAなど、制度の種類によって細かな扱いが異なる部分もあるため、故人がどの制度を利用していたかも、あわせて確認しておくとよいでしょう。
この点を事前に知っておくことで、相続後の運用方針をどう立てるべきか、慌てずに検討する余裕が生まれます。
NISA口座の相続で特に注意すべき点
NISA口座で保有していた株式や投資信託を相続する場合、相続人がすでに自分名義のNISA口座を持っていたとしても、そのNISA口座に非課税のまま移管することはできず、相続人の課税口座(特定口座または一般口座)へ移管されることになります。
移管された時点の時価が新たな取得価額となるため、これまで非課税で運用してきた含み益がリセットされるような形になる点は、見落とされがちな注意点です。
つまり、亡くなった時点までの値上がり分については非課税の恩恵を受けられますが、移管後にさらに値上がりした部分については、通常の株式や投資信託と同様に課税対象になるということです。
また、相続人がいない場合や、相続放棄をした場合のNISA口座の扱いなど、より詳しい内容はおひとり様が亡くなったらNISAは誰のもの?相続人がいない場合の扱いで解説していますので、あわせてご確認ください。
証券会社への死亡連絡の際に、NISA口座があるかどうかもあわせて確認しておくとスムーズです。
証券会社への相続手続きは、どういう流れで進めればいいのか

ご家族がお亡くなりになった後、証券会社への相続手続きはどのように進めればよいのでしょうか。
相続は人生で何度も経験するものではないため、「何から手をつければよいのか分からない」と感じる方がほとんどです。
特に証券口座は、銀行口座とは異なる書類や手順が求められることが多く、戸惑う場面もあります。
しかし、流れを理解しておけば、必要以上に不安になる必要はありません。
証券会社への連絡、口座凍結、書類の準備、遺産分割協議といった順序を押さえておくことで、相続トラブルを防ぎながら進めることができます。ここでは、証券会社への相続手続きの基本的な流れを整理します。
まず何をすればいい?初動対応のチェックリスト
最初に行うべきことは、証券会社へ死亡連絡を入れることです。電話や専用窓口を通じて連絡をすると、口座は凍結されます。凍結は相続人全員の利益を守るための措置ですので、焦らず対応しましょう。
次に確認すべきは、どの証券会社に口座があるかという点です。郵送物や取引報告書、メール履歴などから確認します。複数の証券会社に口座があるケースもあります。全体像を把握することが、相続手続きの第一歩になります。
その後、相続人の確定に向けて戸籍を収集します。法定相続人(法律で定められた相続の対象者)を確定させることで、証券会社とのやり取りが進みます。初動対応を丁寧に行うことで、後の相続トラブルを防ぐことにつながります。
必要書類と手続きの全体像
証券会社での相続手続きには、いくつかの書類が必要です。一般的には、被相続人の出生から死亡までの戸籍謄本、相続人全員の戸籍謄本、遺産分割協議書、相続人の本人確認書類などが求められます。
遺言書がある場合は、その内容に従って手続きが進みます。公正証書遺言であればそのまま提出できますが、自筆証書遺言の場合は家庭裁判所での検認が必要になることがあります。
こうした手続きは時間を要することもあります。
証券会社ごとに必要書類の形式が異なる場合がありますので、案内をよく確認することが大切です。手続きを正しく進めることが、相続トラブルを未然に防ぐことにつながります。
相続放棄をすると、次は誰が相続人になるのか
相続財産には、資産だけでなく負債も含まれます。証券口座に評価損のある商品がある場合や、他に多額の借入がある場合は、相続放棄や限定承認を検討することがあります。
相続放棄とは、すべての相続を受けない手続きです。
限定承認とは、相続財産の範囲内でのみ負債を引き継ぐ制度です。いずれも家庭裁判所での手続きが必要で、原則として相続開始を知った日から3か月以内に行う必要があります。
証券会社への連絡を遅らせると、財産の全体像を把握するまでに時間がかかり、判断が遅れる可能性があります。相続放棄や限定承認を検討する場合は、早期に財産状況を確認することが重要です。
相続放棄を検討する場合の注意点
相続放棄を選択した場合、その人は最初から相続人でなかったものとみなされます。
そのため、証券口座の資産についても一切受け取ることができません。プラスの財産だけを受け取り、マイナスの財産を避けるということはできません。
また、相続放棄をすると、次順位の相続人に権利が移ります。兄弟姉妹や甥姪が新たに相続人になるケースもあります。その結果、思わぬ親族が相続手続きに関わることになります。
証券会社への相続手続きは、こうした選択とも密接に関わります。
相続放棄を検討する場合でも、まずは口座の存在や内容を正確に把握することが大切です。焦らず、制度を理解した上で判断することが望ましいとされています。
次章では、親が亡くなった場合に証券会社への相続手続きを怠ることで生じるリスクについて具体的に見ていきます。
兄弟姉妹・おじおばでも相続人?意外と知らない相続の範囲
「相続は配偶者や子どもの問題」と思っている方は少なくありません。
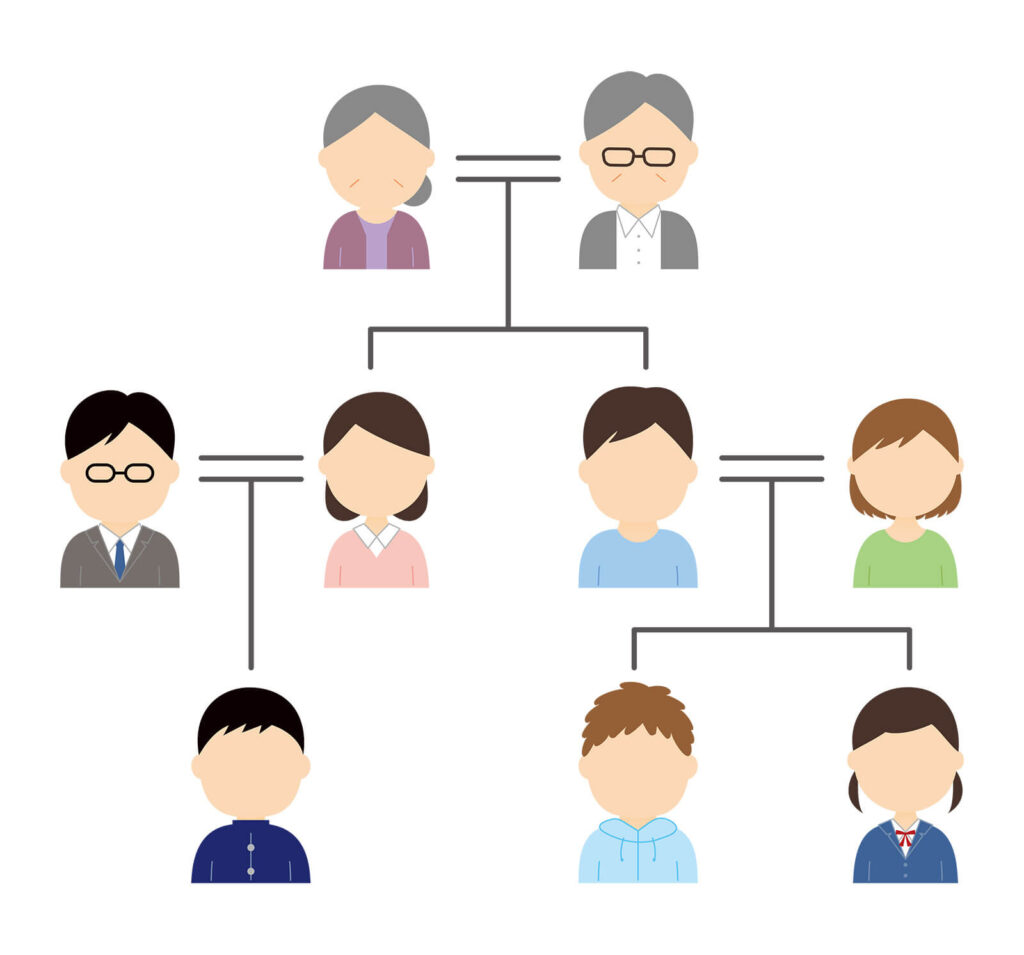
しかし、配偶者や子どもがいない場合、相続人の範囲は想像よりも広がります。兄弟姉妹や、その子である甥姪までが対象になることがあります。おじやおばといった親族も、状況によっては関わる可能性があります。
証券会社の口座も、こうした法定相続人の範囲に基づいて手続きが進みます。
自分は関係ないと思っていた親族が、ある日突然相続人として手続きに関わることになるケースもあります。これが相続トラブルの原因になることもあります。
ここでは、相続順位の基本と、証券会社の対応、そして思わぬ親族が巻き込まれる理由について整理します。
配偶者や子がいない場合の相続順位
民法では、相続人の順位が定められています。第一順位は子どもです。
子どもがいない場合は、第二順位として親が相続人になります。親もいない場合は、第三順位として兄弟姉妹が相続人になります。
配偶者は常に相続人になりますが、配偶者がいない場合は順位に従って親族へと広がります。兄弟姉妹がすでに亡くなっている場合は、その子である甥姪が代わって相続人になります。こうした仕組みは、意外と知られていません。
証券会社は、法定相続人を確定するために戸籍謄本の提出を求めます。想定していなかった親族が相続人に含まれることが判明し、驚くケースもあります。相続の範囲を正しく理解しておくことが重要です。
親族が相続人になるケースと証券会社の対応
兄弟姉妹や甥姪が相続人となる場合、証券会社は相続人全員の同意を求めます。
遺産分割協議書には、全員の署名押印が必要になります。遠方に住んでいる親族がいる場合、書類のやり取りに時間がかかることもあります。
証券会社は、相続トラブルを防ぐために慎重に手続きを進めます。
相続人の一人が連絡を怠ると、手続きが止まることもあります。その結果、証券口座の凍結が長期化する可能性があります。
親族関係が希薄な場合でも、法的には平等に相続権が発生します。証券会社の手続きは法律に基づいて進むため、感情や事情だけで簡略化されることはありません。この点を理解しておくことが大切です。
「自分は関係ない」と思っている人が巻き込まれる理由
普段は交流のない親族であっても、法定相続人であれば手続きに関わることになります。「自分は関係ない」と思っていた甥や姪が、突然証券会社から連絡を受けるケースもあります。
このような状況では、戸惑いや不信感が生じやすくなります。相続財産の内容を巡って意見の違いが生じることもあります。
こうしたトラブルは、事前の情報共有や遺言書の作成によって防げる可能性があります。
証券会社への死亡連絡と適切な相続手続きは、親族間の混乱を防ぐ役割も果たします。相続の範囲を理解し、早めに対応することが安心につながります。
次章では、相続トラブルを防ぐために生前からできる対策について具体的に見ていきます。
相続トラブルを防ぐために、生前にできることは何か
ここまで見てきたように、証券会社への死亡連絡を巡る問題は、相続トラブルに発展する可能性を含んでいます。
しかし、こうしたトラブルの多くは「知らなかった」「準備していなかった」ことから生じます。裏を返せば、生前にできる対策によって予防できる部分も少なくありません。
相続は、残されたご家族の問題であると同時に、ご本人の意思の問題でもあります。
証券会社の口座や株式などの金融資産は、形が見えにくい分、共有や整理が後回しになりがちです。
しかし、相続トラブルを防ぐためには、あらかじめ道筋を整えておくことが重要です。
ここでは、証券口座を含めた遺言書の活用、資産情報の共有、そして相続発生後に慌てないための準備について整理します。
証券口座を含めた遺言書の作成
遺言書は、相続における最も有効な予防策の一つです。
証券会社の口座を含む金融資産について、「誰にどのように引き継いでもらうのか」を明確にしておくことで、相続人同士の意見の違いを減らすことができます。
特に、兄弟姉妹や甥姪が相続人になる可能性がある場合、遺産分割協議が長期化することがあります。
遺言書があれば、その内容に基づいて手続きが進むため、証券会社での相続手続きも比較的スムーズになります。
公正証書遺言は、公証役場で作成する形式で、法的な確実性が高いとされています。自筆証書遺言も有効ですが、形式不備があると無効になる可能性があります。証券口座の存在を明記しておくことが、後の相続トラブル防止につながります。
家族・親族に資産情報を共有しておく重要性
証券会社の口座は、通帳のように目に見える形で存在していないことが多く、家族が存在を知らないケースもあります。
その結果、相続開始後に口座の有無を調査するところから始まり、手続きが長引くことがあります。
資産情報をすべて詳細に伝える必要はありませんが、どの証券会社に口座があるのか、どのような資産があるのかという概要を共有しておくことは重要です。
エンディングノートに記載する、信頼できる家族に伝えておくなどの方法があります。
相続は感情が動く場面でもあります。情報が共有されていないと、不信感が生まれやすくなります。証券会社への連絡や相続手続きを円滑に進めるためにも、事前の共有は大きな意味を持ちます。
相続発生後に慌てないための準備
相続が発生すると、葬儀や各種手続きで慌ただしい状況になります。
その中で証券会社への死亡連絡や書類収集を行うのは、精神的にも負担が大きいものです。だからこそ、生前に準備を整えておくことが重要です。
例えば、保有している証券口座の一覧をまとめておくこと、遺言書の有無を明確にしておくこと、相続人の範囲を確認しておくことなどが挙げられます。こうした準備があることで、相続トラブルの芽を早い段階で摘むことができます。
相続は避けられない出来事です。しかし、準備によって負担を軽減することは可能です。証券会社とのやり取りも含めて、事前に整理しておくことが、残されるご家族への思いやりになります。
よくある質問
証券会社に連絡しないまま放置すると、口座は自動的に解約されますか。
自動的に解約されることは基本的にありません。ただし、休眠口座として扱われ、株主優待などの権利を失う可能性があります。
証券会社がどこにあるか全く分からない場合、どうすればいいですか。
証券保管振替機構(ほふり)への「登録済加入者情報の開示請求」を利用することで、口座がある証券会社の一覧を調べることができます。
ほふりへの開示請求には、どのくらい費用がかかりますか。
2026年9月時点で、相続人請求分は1件6,050円(税込)です。法定相続情報一覧図を提出すると4,950円になります。
NISA口座の資産は、相続人のNISA口座にそのまま移せますか。
移せません。相続人の課税口座(特定口座・一般口座)に移管され、非課税の扱いは引き継がれません。
相続放棄をしたら、証券口座には一切関われませんか。
相続放棄をすると、最初から相続人でなかったものとみなされ、証券口座の資産を受け取ることはできません。
まとめ|証券会社への死亡連絡は相続トラブル回避の第一歩
ここまで見てきたように、証券会社への死亡連絡は単なる事務手続きではありません。
相続のスタート地点に立つ大切な行動です。連絡を後回しにすることで、思わぬ相続トラブルへ発展する可能性があります。一方で、早めに対応することで、不要な誤解や対立を防ぐことができます。
証券口座は、株式や投資信託といった価格変動資産を含みます。
そのため、相続開始後の取り扱いは慎重に行う必要があります。死亡連絡を行い、正しい流れで手続きを進めることが、相続人全員の安心につながります。
最後に、親の相続や他親族の相続においても無関係ではないという点、正しい知識の重要性、そして迷ったときの行動について整理します。
親の相続でも他親族の相続でも他人事ではない
証券会社への死亡連絡は、自分の親の相続だけでなく、兄弟姉妹やおじおばの相続でも関係してくる可能性があります。
配偶者や子どもがいない場合、相続順位は広がります。その結果、「自分は関係ない」と思っていた人が相続人になることがあります。
突然、証券会社から連絡が来るケースもあります。相続人として書類への署名や押印を求められることもあります。その際、制度を理解していないと戸惑いや不安が生じやすくなります。
相続は、誰にでも起こり得る出来事です。証券会社への死亡連絡という基本的な対応を知っておくことは、自分自身を守ることにもつながります。
正しい知識が無用なトラブルを防ぐ
「連絡しなければ分からないのではないか」「少し様子を見ても問題ないのではないか」といった誤解が、相続トラブルの火種になることがあります。
しかし、相続は法律に基づいて進む手続きです。名義人がお亡くなりになった時点で、証券口座は相続財産になります。
証券会社への死亡連絡を適切に行い、口座を凍結し、必要書類を整えることが基本です。この流れを理解しておくことで、無断売却や出金といったリスクを避けることができます。相続税申告との整合性も保たれやすくなります。
正しい知識は、過度な不安を減らすと同時に、無用なトラブルを防ぐ力になります。難しそうに感じるかもしれませんが、一つずつ理解していけば十分に対応できます。
迷ったら早めに専門家へ相談を
相続や証券会社の手続きは、状況によって異なります。相続人の範囲や財産の内容によって、最適な進め方は変わります。判断に迷う場合は、早めに専門家へ相談することが望ましいとされています。
特に、相続放棄や限定承認を検討する場合、期限があるため迅速な対応が必要です。証券口座の評価や手続き方法についても、専門的な知識が役立つことがあります。
もし、証券会社への死亡連絡や相続手続きについて不安がある場合は、ぜひ当社へご相談ください。
状況を丁寧に整理しながら、相続トラブルを未然に防ぐための具体的な対策を一緒に考えていきます。