
ご家族がお亡くなりになった後、遺産について話し合っている最中にお墓のことも問題になり、思いがけず意見が食い違って戸惑っていませんか。
お墓は預貯金や不動産とは異なる仕組みで引き継がれるため、遺産分割と同じ感覚で話を進めると、取り分や費用、相続放棄、土地の名義などをめぐって行き違いが起きやすくなります。
この記事では、お墓の相続トラブルが起こる理由から、お墓を継ぐ人と継がない人の負担をどのように調整すればよいのかまで、順を追って解説します。

お墓の相続で家族が揉めやすいのはなぜ?遺産とは別の仕組みで引き継ぐため
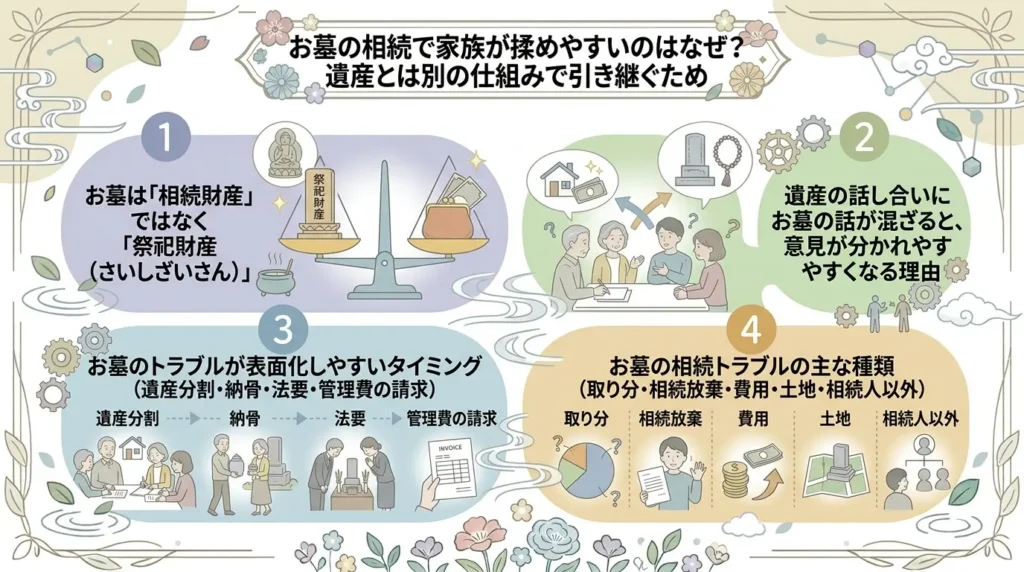
お墓の相続で家族の意見が分かれやすい大きな理由は、お墓が預貯金や自宅などの遺産とは異なる仕組みで引き継がれることにあります。遺産であれば法定相続分(法律で定められた分け方の目安)を基準に話し合えますが、お墓には同じような分配の基準がありません。そのため、誰が引き継いで、どのように守っていくのかを一から決める必要があります。
また、お墓を引き継ぐ人には、維持費の支払いや法要の準備、霊園や寺院への連絡など、継続的な役割も伴います。こうした負担を遺産の配分と結びつけて考えることも多く、法律上の扱いと家族それぞれの考え方が食い違うと、話し合いがまとまりにくくなります。お墓について穏やかに話し合うには、まず仕組みの違いを家族全員で共有することが大切です。ここでは、お墓がどのような財産として扱われるのか、どのような場面でトラブルが起こりやすいのかを整理していきます。
お墓は「相続財産」ではなく「祭祀財産(さいしざいさん)」
お墓は、民法上「祭祀財産」と呼ばれる財産に分類されています。祭祀財産とは、先祖を祀(まつ)るために用いられる財産のことです。具体的には、家系図などの系譜(けいふ)、仏壇や位牌などの祭具(さいぐ)、お墓や墓地に関する権利などの墳墓(ふんぼ)が含まれます。
民法第897条では、これらを預貯金や不動産のように相続人全員で分けるのではなく、先祖の祭祀を主宰する人(祭祀承継者(さいししょうけいしゃ))が引き継ぐ仕組みとされています。
祭祀承継者は、お亡くなりになった方が生前に指定していれば、その人が引き継ぎます。指定がない場合は、地域や家の慣習に従って決まり、慣習がはっきりしないときは、家庭裁判所が事情を踏まえて定めます。
なお、祭祀承継者になれる人は、法定相続人(法律で定められた相続の対象者)に限られません。長男でなければならない、同じ氏でなければならないといった決まりもないため、家族の事情に応じて柔軟に決められます。一方で、明確な基準がないことから、誰が引き継ぐべきかをめぐって意見が分かれることもあります。
たとえば、三人きょうだいで預貯金を三等分することが決まっていても、お墓を引き継ぐのは一人だけというケースがあります。遺産のように分け方の目安がないため、誰がお墓を守るのか、費用や手間をどう分担するのかを一から話し合わなければなりません。こうした点が、お墓の相続トラブルのきっかけになりやすいのです。
遺産の話し合いにお墓の話が混ざると、意見が分かれやすくなる理由
遺産分割協議(相続人全員で遺産の分け方を決める話し合い)では、お墓についても同時に話し合うことが少なくありません。しかし、お墓は遺産分割の対象外であり、預貯金のように金額に置き換えて分けることはできません。そのため、お墓を継ぐ人が遺産を多めに受け取る、継がない人の取り分を減らして調整するといった話が出ると、法律上の扱いと家族の期待との間にずれが生じやすくなります。
意見が食い違う背景には、お墓を継ぐ負担をどのように捉えているかが、人によって異なることも関係しています。継ぐ人は、年間の管理費や法要の準備、お墓の掃除など、長く続く役割を負担に感じることがあります。一方、ほかの相続人は「家のことだから」と考え、実際にどれほどの手間や費用がかかるのか、十分に把握していない場合もあります。
また、遺産が少ない家庭では、お墓の管理まで一人に任されることを不公平に感じやすくなります。反対に、遺産が多い場合は、お墓についての話し合いが後回しになり、納骨が近づいてから慌てて意見が分かれることもあります。
たとえば、遺産が自宅と少額の預貯金だけの家庭では、自宅を引き継ぐ人がお墓も守るのが自然だと考える人もいれば、遠方に住んでいるため管理を続けるのは難しいと感じる人もいます。どちらの考えにも、それぞれの事情があります。遺産とお墓の問題をいったん切り分け、誰がどのような負担を担うのかを具体的にしたうえで話し合うと、気持ちの行き違いを減らしやすくなります。
お墓のトラブルが表面化しやすいタイミング(遺産分割・納骨・法要・管理費の請求)
お墓の相続トラブルは、普段は表面化していなくても、特定の出来事をきっかけに一気に問題になることがあります。まず意見が分かれやすいのが、遺産分割協議の場です。遺産の分け方を決める過程で、お墓を誰が継ぐのか、維持費は誰が負担するのかといった話題が出て、家族の考え方の違いが明らかになることがあります。
次に、四十九日や納骨のタイミングにも注意が必要です。納骨にあたっては、霊園や寺院によって使用者の名義変更や承継者の届け出を求められる場合があります。承継者が決まっていないと、必要な手続きが進まず、納骨の日程にも影響することがあります。
また、霊園や寺院から年間管理費の請求書が届いたときや、墓石の傾き・ひび割れなどを修繕する必要が出てきたときも、費用を誰が負担するのかをめぐって話し合いになりやすい場面です。一周忌や三回忌などの法要で親族が集まった際に、それまで口に出せなかった不満が表面化することもあります。
たとえば、納骨の日程まで決まった後で、遠方に住むきょうだいから「自分はお墓を継ぐつもりはない」と告げられた場合、承継者を決め直すだけでなく、日程や費用の調整も必要になることがあります。こうした事態を避けるためにも、誰が何を担当し、いつまでに決めるのかを早い段階で共有しておくと、慌てずに対応しやすくなります。
お墓の相続トラブルの主な種類(取り分・相続放棄・費用・土地・相続人以外)
お墓の相続をめぐるトラブルは、大きく五つに分けて考えると整理しやすくなります。一つ目は、遺産の取り分に関する問題です。お墓を継ぐ代わりに遺産を多く受け取りたい、反対に、お墓を継がない人が自分の取り分を減らしてもよいと申し出るなど、遺産の配分とお墓の負担をどう結びつけるかで意見が食い違うことがあります。二つ目は、相続放棄に関する問題です。借金がある場合、お墓を引き継いでもよいのか、借金まで背負うことにならないかといった不安が生じます。
三つ目は、お金の扱いに関する問題です。お墓の購入費や維持費を遺産から支払ってよいのか、相続税がかかるのかといった疑問が、相続人同士の誤解につながることがあります。四つ目は、お墓の土地をめぐる問題です。墓地の登記名義が何代も前の先祖のままになっていたり、私有地にある墓地を親族で共有していたりすると、名義や権利関係を整理するのに手間がかかります。
五つ目は、相続人ではない人にお墓の管理が回ってくるケースです。義実家のお墓や、子どものいない叔父・叔母のお墓を引き継ぐことになった場合などが該当します。
この記事では、これら五つの問題を順番に取り上げ、どのような点で揉めやすいのか、どうすれば折り合いをつけられるのかを具体的に解説します。ご自身の状況に近い項目から読み進めていただいても構いません。
お墓を継ぐ代わりに、遺産を多くもらえる?遺産分割とのバランスの取り方
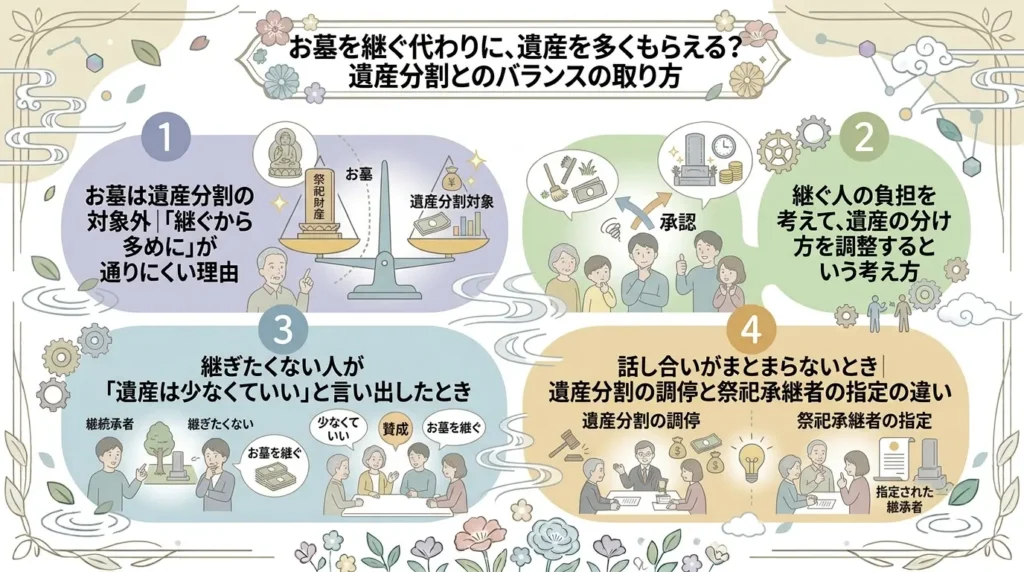
お墓を継ぐ人は、墓石の管理や法要の準備、霊園への費用の支払いなど、長期にわたって役割を担うことになります。そのため、「お墓を継ぐのだから、遺産を多めに受け取りたい」と考えるのは無理のないことです。一方、ほかの相続人からすると、お墓の管理と遺産の配分は別の問題に思え、意見が分かれやすいところでもあります。
気持ちの面でもお金の面でも行き違いが生じやすいからこそ、一つずつ整理しながら話し合うことが大切です。ここでは、お墓の承継と遺産の取り分が法律上どのような関係にあるのかを確認し、負担を考慮した調整方法や、話し合いがまとまらないときの進め方について解説します。立場の違いにかかわらず、家族が納得できる形を考える際の参考にしてください。
お墓は遺産分割の対象外|「継ぐから多めに」が通りにくい理由
結論からいうと、お墓を継ぐことを理由に、法律上当然に遺産を多く受け取れるという規定はありません。お墓は祭祀財産にあたり、遺産分割の対象には含まれないためです。遺産分割では法定相続分を基準に話し合いますが、祭祀承継者になったからといって、相続分が自動的に増えるわけではありません。
遺産分割の審判(裁判官が分け方を決める手続き)でも、お墓などの祭祀財産を引き継ぐことが、そのまま相続分の増加につながるとは限りません。そのため、話し合いがまとまらず審判に進んだ場合、「お墓を継ぐのだから遺産を多めにほしい」という主張が、そのまま認められるとは限らない点に注意が必要です。
ただし、これは法律上の原則についての話です。相続人全員が合意すれば、遺産の分け方を話し合いで決めることはできます。つまり、お墓を継ぐ人の負担を考慮し、その人の取り分を多めにすることも、全員が納得していれば可能です。
たとえば、三人きょうだいのうち一人が実家の近くに住み、お墓の管理を引き受ける場合、遠方に住む二人が、自分たちでは管理を担えない分、遺産の取り分を少し譲ることで折り合いがつくこともあります。法律上の原則と家族間の合意は分けて考え、当然に請求できる権利ではなく、話し合いによる調整として進めると、お互いの気持ちにも配慮しやすくなります。
継ぐ人の負担を考えて、遺産の分け方を調整するという考え方
お墓を継ぐ人の負担を踏まえて遺産の分け方を調整するなら、まずは何にどれくらいの費用や手間がかかるのかを具体的に洗い出しましょう。お墓に関する主な費用や役割には、霊園や寺院に支払う年間の管理費、法要やお盆・お彼岸の準備、お布施、お墓の掃除や修繕、現地へ行くための交通費などがあります。
費用や作業の頻度は、霊園や寺院によっても異なります。請求書や使用規約を相続人全員で確認し、実際に必要となる費用や手間を共有しておくことが、納得できる話し合いにつながります。
負担の内容が見えてきたら、どのような形で調整するのかを話し合います。たとえば、祭祀承継者の遺産の取り分を少し多めにする、将来の維持費にあてる金額を遺産から別枠で確保する、毎年かかる費用を相続人全員で分担するといった方法が考えられます。どの方法が適しているかは、遺産の額やそれぞれの住まいの距離、お墓との関わり方などによって変わります。
たとえば、遺産が少なく、取り分を増やす余裕がない場合には、費用の分担方法を工夫したり、将来的にお墓の規模を小さくすることも含めて検討したりする必要があるかもしれません。どのような方法を選ぶ場合でも、決めた内容は遺産分割協議書や覚書などの書面に残しておきましょう。後から「そんな約束はしていない」といった行き違いが起きるのを防ぎやすくなります。
継ぎたくない人が「遺産は少なくていい」と言い出したとき
お墓を継ぎたくない人から、「遺産は少なくていいから、お墓のことには関わりたくない」と言われることがあります。その言葉の背景には、遠方に住んでいて管理が難しい、仕事や家庭の事情で時間を確保できない、費用を負担するのが難しいなど、さまざまな事情があると考えられます。
まずは言葉だけで判断せず、何を負担に感じているのかを丁寧に聞いてみることが大切です。理由を確認することで、本人が本当に望んでいることも見えやすくなります。
ここで押さえておきたいのは、遺産の取り分を譲ることと、お墓を継ぐかどうかは、法律上別の問題だという点です。遺産を少なく受け取ることに合意したとしても、それだけで祭祀承継者が決まるわけではありません。
そのため、「遺産は少なくていい」という言葉を、お墓の管理費も負担しないという意味で受け取るのか、それともお墓は継がないものの費用は分担するという意味で受け取るのかによって、話が食い違うことがあります。
たとえば、次男が「遺産はいらない」と話したのを、長男は「お墓の費用も出さないということだ」と受け取ったものの、次男は費用を分担するつもりだった、という行き違いが考えられます。こうした誤解を防ぐには、口頭で済ませず、遺産の分け方、お墓の承継者、費用の分担という三つの点を、それぞれ確認して書面に残しておくと安心です。
話し合いがまとまらないとき|遺産分割の調停と祭祀承継者(さいししょうけいしゃ)の指定の違い
家族で話し合っても意見がまとまらない場合は、家庭裁判所の手続きを利用する方法があります。ただし、遺産の分け方を決める手続きと、お墓の承継者を決める手続きは別々です。
遺産の分け方については、遺産分割調停(家庭裁判所で調停委員を交えて話し合う手続き)を申し立てることができます。調停でも合意に至らない場合は、審判へと進みます。
一方、お墓の承継者について意見が分かれている場合は、祭祀承継者の指定を求める調停や審判を申し立てる方法があります。家庭裁判所では、お亡くなりになった方との関係や、これまでの生活状況、お墓を守る意思や能力、ほかの親族の意見など、さまざまな事情を踏まえて判断するとされています。
そのため、「長男だから」「同居していたから」といった理由だけで承継者が決まるわけではありません。お墓の維持にどれだけ関われるのかなど、個別の事情も考慮されます。
実際の進め方や、きょうだい間で話し合う際の注意点については、お墓の兄弟トラブルはなぜ起きる?原因別の対処法と円満に進めるコツでも詳しく解説しています。あわせてご覧ください。裁判所の手続きには時間もかかり、精神的な負担も生じます。まずは話し合いの段階で、それぞれの役割と負担を整理しておくことが、解決への第一歩になります。

借金があって相続放棄をしても、お墓は引き継げる?
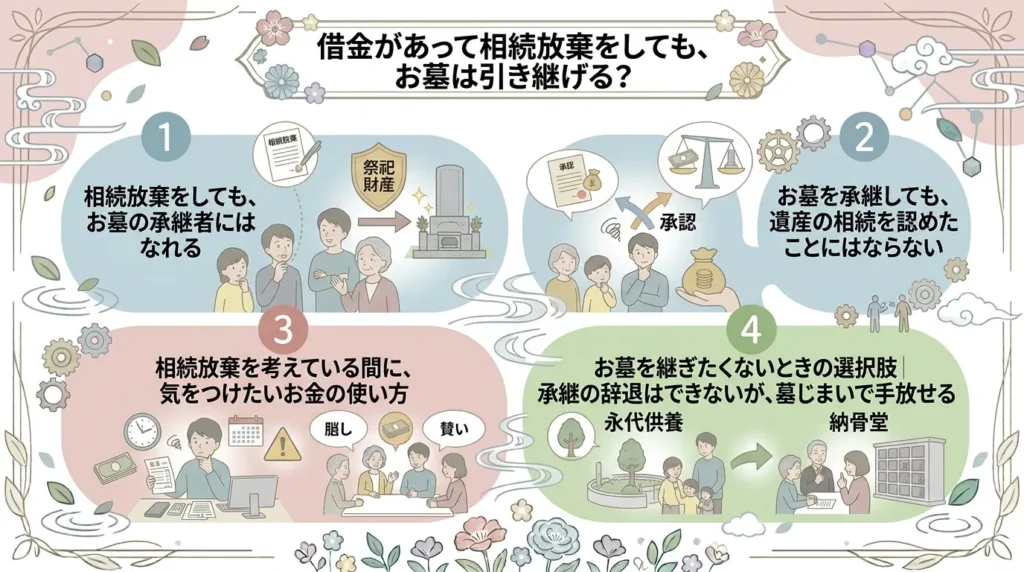
お亡くなりになった方に借金があると、相続人は相続放棄(財産も借金も一切引き継がない手続き)を検討することがあります。その際、「相続放棄をしたら、お墓も守れなくなるのではないか」「お墓を引き継いだら、借金まで背負うことになるのではないか」と不安に感じる方もいるでしょう。
お墓は祭祀財産として相続財産とは別に扱われるため、相続放棄とお墓の承継は切り分けて考えることができます。
ただし、相続放棄を検討している間に、亡くなった方の財産をどのように扱うかによっては、思わぬ影響が出ることもあります。ここでは、相続放棄とお墓の関係を確認しながら、手続きの途中で気をつけたいことや、お墓を継ぎたくない場合の選択肢についても解説します。
相続放棄をしても、お墓の承継者にはなれる
相続放棄をした場合でも、お墓の承継者になることはできます。相続放棄は、法律上、初めから相続人ではなかったものとみなされる手続きです。そのため、預貯金などのプラスの財産だけでなく、借金などのマイナスの財産も引き継ぎません。一方、お墓や仏壇などの祭祀財産は、そもそも相続財産には含まれないため、相続放棄をしたことによって承継できなくなるわけではありません。
また、祭祀承継者になったからといって、お亡くなりになった方の借金まで引き継ぐことにもなりません。お墓の承継と借金の相続は別の仕組みで扱われるため、お墓を継ぐなら借金も背負わなければならない、という心配は基本的に不要です。
なお、相続放棄は、自己のために相続の開始があったことを知った時から3か月以内に、家庭裁判所へ申述する必要があります(民法第915条)。期限内に判断できるよう、お墓の話し合いと並行して、財産や借金の状況を早めに確認しておきましょう。
たとえば、父がお亡くなりになった後に借金が見つかった場合でも、長女が相続放棄をしたうえで、お墓を守る祭祀承継者になることは可能です。ただし、相続放棄をした場合でも、不動産の管理などについて一定の義務が残ることがあります。詳しくは、相続放棄したら、借金は消えた。でも土地も手放せなくなったもあわせてご覧ください。相続放棄を検討する際の注意点を確認できます。
お墓を承継しても、遺産の相続を認めたことにはならない
お墓の承継者になったからといって、遺産の相続を認めたことになるわけではないと一般に考えられています。相続放棄を検討している人が注意したいのは、相続財産を処分したり、使ったりする行為です。こうした行為によって、相続を承認したものとみなされる「法定単純承認」に該当する場合があります。一方、祭祀承継者としてお墓を守る行為は、相続財産とは別のものに関わるため、通常は同じようには扱われません。
具体的には、お墓の使用者名義を変更したり、納骨や法要の手配を進めたり、霊園への管理費を支払ったりすることは、祭祀承継者としての役割の範囲にあたると考えられています。
そのため、相続放棄を検討している人でも、お墓を守る役割を引き受けることは可能です。ただし、お亡くなりになった方の預貯金からお墓の費用を支払うなど、相続財産に手を付ける場合は別の問題が生じる可能性があります。この点については、次の項目で詳しく確認します。
たとえば、長男が借金のある父のお墓を引き継ぎ、毎年の管理費を自分の資金で支払いながら、相続放棄の手続きを進めることは考えられます。お墓は守りたいけれど、借金まで引き継ぐことは避けたいという考え方も、十分に理解できるものです。判断に迷う場合は、一人で抱え込まず、財産の状況を確認しながら進めていきましょう。
相続放棄を考えている間に、気をつけたいお金の使い方
相続放棄を検討している間は、お亡くなりになった方の財産をどのように扱うか、特に注意が必要です。相続財産の全部または一部を処分すると、相続を承認したものとみなされる場合があり(民法第921条)、その後の相続放棄が認められなくなる可能性があるためです。お墓や葬儀に関する支出であっても、どの財産から支払ったかによっては影響が生じることがあります。
葬儀費用については、社会的に見て不相当に高額でなければ、遺産から支払っても相続放棄に影響しないと考えられる場合があります。
一方、墓石や仏壇の購入費用については、問題ないとする見方がある一方で、相続財産の処分とみなされるおそれがあるとする見方もあり、判断が分かれることがあります。そのため、相続放棄を予定している場合は、できるだけ亡くなった方の財産には手を付けず、ご自身の資金から支払うほうが安心です。支払いに関する領収書や口座の履歴も残しておくと、後から経緯を説明しやすくなります。
なお、香典は、葬儀を行った喪主への贈与と考えられているため、香典を葬儀費用に充てても相続放棄に影響しないとされています。
たとえば、お亡くなりになった方の口座から墓石代を引き出して支払い、その後に借金が見つかった場合、財産を処分したと判断され、相続放棄が認められにくくなる可能性があります。判断に迷うときは、支払いをする前に弁護士などの専門家へ相談し、状況に応じた対応を確認しておくと安心です。
お墓を継ぎたくないときの選択肢|承継の辞退はできないが、墓じまいで手放せる
お墓を継ぎたくないと考える背景には、遠方に住んでいて管理が難しい、費用を負担する余裕がない、子どもに負担を残したくないなど、さまざまな事情があります。祭祀承継者に決まった後、その立場を辞退できるかについては、法律に明確な規定がありません。そのため、一度承継者になると、簡単には辞退できないと考えられています。お墓を継ぐことが難しい場合は、承継者が決まる前から対応を考えておくことが大切です。
具体的な選択肢の一つは、ほかの親族に承継者になってもらえないか相談することです。亡くなった方が生前に指定していた場合や、親族間で合意ができた場合には、別の人が承継者になることも考えられます。もう一つは、お墓を引き継いだうえで墓じまい(お墓を撤去し、遺骨を別の場所へ移すこと)を行い、永代供養墓などへ改葬する方法です。
墓じまいの進め方や費用の目安については、墓じまいは継承者がいなくても進められる?流れと費用の目安で解説しています。
たとえば、遠方に住む長女が承継者になったものの、継続的な管理が難しい場合、墓じまいをして近くの永代供養墓へ遺骨を移す方法があります。これなら、お墓を維持する負担を減らしながら、供養を続けることができます。「お墓を継ぐか、何もせずに放置するか」の二択ではありません。墓じまいという方法もあると知っておくと、今後の選択肢を考えやすくなります。
お墓にまつわるお金は、相続でどう扱われる?相続税・購入費・維持費
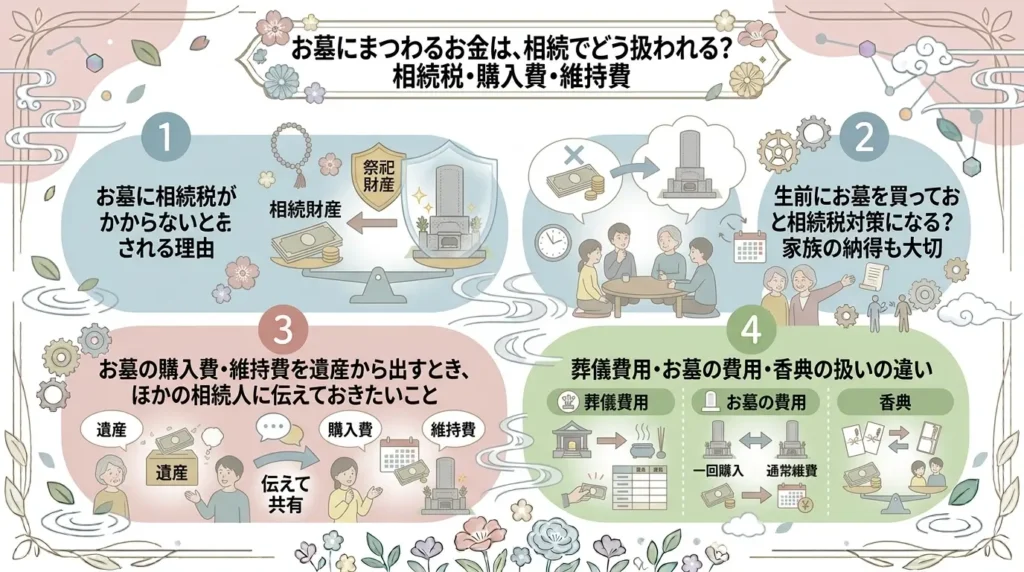
お墓について考えるとき、多くの方が気になるのが、お金の問題ではないでしょうか。お墓の購入費や維持費は誰が負担するのか、遺産から支払ってもよいのか、そもそも相続税はかかるのか。こうした疑問は、相続人の間でも考え方が分かれやすく、認識の違いがトラブルにつながることがあります。
お墓は祭祀財産として扱われるため、相続税や費用の考え方にも、預貯金や不動産とは異なる部分があります。また、名前が似ている費用でも、相続税の計算上の扱いが異なる場合があるため、混同しないように注意が必要です。ここでは、相続税の扱い、生前に購入するメリット、費用を遺産から支払う際の注意点、葬儀費用や香典との違いを順番に整理します。お金に関する仕組みを家族で共有しておくことが、行き違いを防ぐことにもつながります。
お墓に相続税がかからないとされる理由
お墓には、原則として相続税がかかりません。相続税法では、墓所(ぼしょ)や霊びょう、祭具など、日常礼拝(らいはい)の対象となっているものを非課税財産と定めています。墓石や墓地の使用権のほか、仏壇、位牌、仏具なども、この考え方にもとづいて相続税の課税対象から外されています(相続税法第12条)。
非課税とされている背景には、お墓や仏壇は売買や財産の分配を目的とするものではなく、先祖を供養するために受け継いでいく性質の財産である、という考え方があります。
ただし、非課税となるのは、あくまで日常礼拝の対象となっているものです。商品や骨とう品、投資の対象として所有している財産は、非課税財産に含まれない場合があります。たとえば、投資目的で高価な仏像を保有している場合などは、相続税の課税対象になる可能性があるため注意しましょう。
お墓が遺産分割の対象外であることと、相続税が非課税であることは、どちらも祭祀財産に関係していますが、それぞれ別のルールです。相続税がかかるかどうかは、基本的に遺産の合計額が基礎控除額(3,000万円+600万円×法定相続人の数)を超えるかどうかなどによって決まります。非課税となるお墓は、通常、その課税対象となる遺産には含まれません。判断に迷う場合は、税務署の相談窓口などで確認しておくと安心です。
生前にお墓を買っておくと相続税対策になる?家族の納得も大切
生前にお墓を購入しておくことは、相続税対策につながる場合があります。生前に購入したお墓は非課税財産として扱われるため、購入に現金を充てることで、その分だけ課税対象となる遺産を減らせる可能性があるためです。たとえば、遺産の額が基礎控除額を少し上回りそうな場合、お墓を購入することで課税対象となる財産が減り、結果として相続税の負担が軽くなることがあります。
一方、お亡くなりになった後に、相続人が遺産からお墓を購入する場合は事情が異なります。墓地や墓石の購入費用は、相続税の計算で遺産から差し引ける葬式費用には含まれないため、購入しても課税対象となる遺産を減らすことはできません。
そのため、相続税がかかる可能性がある方にとっては、生前にお墓を購入しておくほうが税制上有利になる場合があります。ただし、遺産の額が基礎控除額を大きく下回っている場合は、相続税の負担を軽くする効果はほとんど期待できません。
気をつけたいのは、相続税対策だけを理由に、お墓の購入を急がないことです。お墓は、場所や広さ、今後の管理、承継する人の負担など、家族が長く関わっていくものです。購入する前に家族で話し合い、引き継ぐ人が無理なく維持できるかどうかも確認しておきましょう。候補となる場所を家族で見学したり、承継者の希望を聞いたりしておくと、後になって意見が食い違うのを防ぎやすくなります。
お墓の購入費・維持費を遺産から出すとき、ほかの相続人に伝えておきたいこと
お墓の購入費や維持費を遺産から支払う場合は、ほかの相続人にも事前に伝えておくことが大切です。お墓に関する費用は祭祀承継者が負担するという考え方が一般的ですが、遺産から支払うこと自体が一律に禁止されているわけではありません。相続人全員が納得していれば、遺産から費用を出す形で話をまとめることもできます。
注意したいのは、一部の相続人がほかの相続人に知らせないまま、お亡くなりになった方の預貯金からお墓の費用を引き出して支払うケースです。家族のためを思って行ったことでも、使い道が共有されていなければ、財産を勝手に使ったのではないかと疑われる原因になりかねません。
また、遺産分割が終わる前でも、葬儀費用などの支払いに充てるため、預貯金の一部を払い戻せる制度(預貯金の仮払い制度)があります。金融機関ごとに上限額が設けられているため(民法第909条の2)、利用を考えている場合は、金融機関に条件を確認しておきましょう。ただし、相続放棄を検討している場合は、相続財産の使い方によって影響が出る可能性があるため、特に注意が必要です。
たとえば、長女がお墓の改修費を遺産から支払い、その領収書や支出の内容をほかの相続人にも共有していれば、全員が使い道を確認できます。遺産分割の際にも、どのような支出があったのかを踏まえて話し合えます。費用の金額、支払い先、支払日、領収書の保管場所などを一覧にして共有しておくと、お金の流れが明確になり、後から誤解が生じるのを防ぎやすくなります。
葬儀費用・お墓の費用・香典の扱いの違い
相続税の計算では、似たような費用でも、差し引けるものと差し引けないものがあります。まず、葬儀にかかった費用のうち一定のものは、相続税の計算で遺産から差し引ける「葬式費用」として扱われます。通夜や告別式にかかった費用、火葬や埋葬などに関する費用、お布施などが該当する場合があります。
一方、お墓の購入費用(墓地や墓石の買入費)は、葬式費用には含まれず、相続税の計算で差し引くことはできません。香典返しの費用や、初七日・四十九日などの法要費用も、原則として差し引く対象には含まれません。これらは混同しやすいため、領収書を分けて保管しておくと、相続税の申告時にも整理しやすくなります。
また、香典は、葬儀を行った喪主への贈与と考えられており、原則として相続税の課税対象にはなりません。
葬儀費用を誰が負担するかについては、法律に明確な定めがなく、喪主が支払う、相続人で分担する、遺産から支払うなど、家庭によって考え方が異なります。
たとえば、長男が葬儀費用を立て替えた後で、「遺産から支払う約束だった」「香典でまかなえたはずだ」といった意見が出ることもあります。葬儀費用、お墓の費用、香典の使い道については、できるだけ早い段階で整理し、家族間で共有しておくと、後の行き違いを防ぎやすくなります。
お墓の土地が先祖の名義のままだったら?私有地の墓地で起きる問題
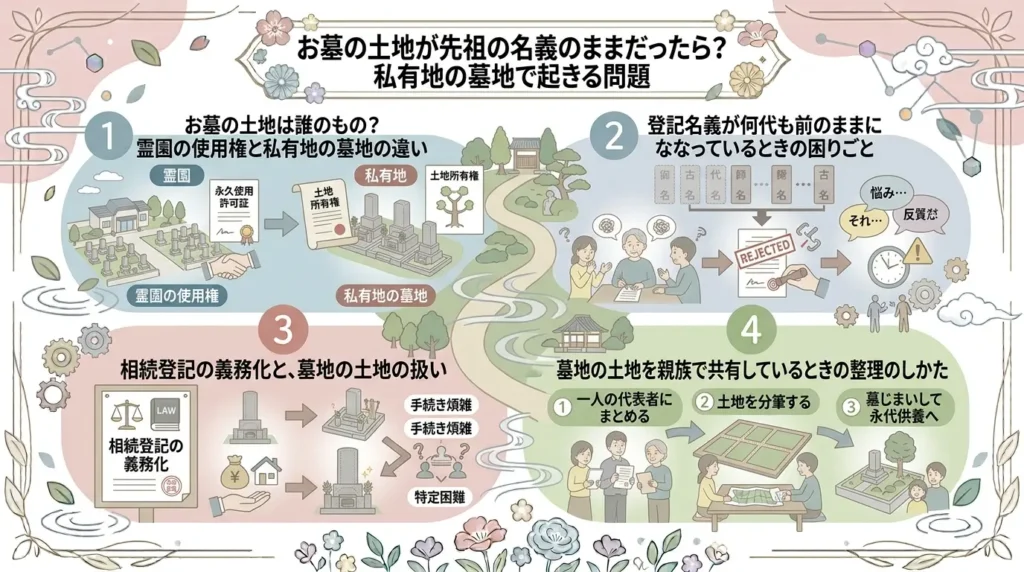
お墓をめぐるトラブルは、お金や承継者の問題だけではありません。お墓が建っている土地についても、思いがけない問題が起こることがあります。古くから続く家のお墓では、個人が所有する土地に建てられていたり、登記上の名義が何代も前の先祖のままになっていたりすることがあり、権利関係を整理するのに時間や手間がかかります。
霊園や寺院の墓地を利用している場合は、土地そのものを所有しているのではなく、墓地を使用する権利を持っているため、私有地の墓地とは考え方が異なります。ここでは、土地の種類による違いや、登記名義が古いままになっている場合の問題、相続登記の義務化との関係、親族で土地を共有している場合の整理方法について解説します。まずは、ご自身のお墓がどのタイプにあたるのかを確認してみましょう。
お墓の土地は誰のもの?霊園の使用権と私有地の墓地の違い
お墓の土地は、大きく二つのタイプに分けて考えることができます。一つは、霊園や寺院が管理する墓地を利用しているタイプです。
この場合、利用者が持っているのは土地の所有権ではなく、永代使用権(その区画を使い続ける権利)です。土地の所有者は、自治体や宗教法人、公益法人などの墓地経営者であり、利用者は使用料などを支払って墓地の区画を使用します。
もう一つは、個人が所有する土地にお墓を建てている私有地のタイプです。屋敷の敷地内や、地域の共同墓地などに、昔からお墓があるケースが該当することがあります。
墓地、埋葬等に関する法律では、墓地以外の場所に遺骨を埋葬することは原則として認められておらず、墓地の経営には都道府県知事などの許可が必要とされています。ただし、古くからあるお墓には、法律の施行前から存在しているものもあるため、個別の事情を確認する必要があります。
このように、土地の性質によって、承継や整理の方法は大きく変わります。
永代使用権は、一般的に自由な売買や転貸ができず、霊園の規約に従って承継することになります。一方、私有地の墓地では、土地そのものの名義や権利関係が関わるため、登記や共有関係の整理が必要になる場合があります。たとえば、実家の裏山に先祖代々のお墓がある場合は、私有地の墓地にあたる可能性があります。まずは霊園の使用許可証や土地の登記簿を確認し、どのような権利関係になっているのかを把握しておくと安心です。
登記名義が何代も前のままになっているときの困りごと
私有地にあるお墓では、土地の登記名義が何代も前の先祖のままになっていることがあります。
たとえば、曽祖父の名義のまま、祖父や父の代になっても名義変更の手続きをしていなかったケースです。そのまま長い年月が過ぎると、相続人が世代を重ねるごとに増えていき、現在の権利者が誰なのかを確認するだけでも、大きな手間がかかることがあります。
具体的には、いくつかの問題が考えられます。まず、お墓の土地を売却したり、墓じまいに伴って土地を整理したりするときに、登記名義が古いままだと手続きを進めにくくなります。また、名義人の相続人が大勢いる場合は、必要な同意や書類を集めるだけでも時間がかかります。
さらに、相続人の中に連絡が取れない人や、長年疎遠になっている人がいると、話し合いそのものが進まなくなることもあります。
なお、お墓として使われている敷地の所有権については、お墓と一体のものとして祭祀財産にあたると判断される場合があります。ただし、墓地として使われている部分以外の広い土地まで、祭祀財産に含まれるとは限りません。
どこまでが祭祀財産にあたるかは、土地の利用状況などによって判断が分かれます。まずは戸籍や登記簿で相続関係を整理し、必要に応じて法務局の相談窓口などで確認すると、今後の手続きも見通しやすくなります。
相続登記の義務化と、墓地の土地の扱い
2024年4月1日から、相続登記(相続した不動産の名義を変更する手続き)が義務化されました。相続によって不動産を取得したことを知った日から3年以内に登記を申請する必要があり、正当な理由がないのに手続きを怠ると、10万円以下の過料(行政上の制裁金)の対象となる場合があります。
この義務化は、施行日より前に相続した不動産にも関係します。これまで名義変更をしていなかった場合も、原則として2027年3月31日までに手続きをする必要があるため、先祖の名義のまま残っているお墓の土地についても、早めに確認しておきたいところです。
ただし、お墓の土地については、祭祀財産として承継される場合と、通常の相続財産として扱われる場合があり、どちらに該当するかによって手続きの考え方が変わる可能性があります。
判断が難しい場合は、法務局の相談窓口や司法書士などの専門家に、土地の状況を伝えて確認すると安心です。たとえば、祖父名義の墓地を父が使い続けていた場合、父の相続時にも整理されなかった名義が問題になることがあります。まずは登記簿を取得し、現在の名義が誰になっているのかを確かめるところから始めましょう。
墓地の土地を親族で共有しているときの整理のしかた
お墓の土地を親族で共有している場合、権利関係を整理しないままにしておくと、次の世代で手続きが難しくなることがあります。祭祀財産は、基本的に一人の祭祀承継者が引き継ぐ仕組みですが、土地の名義が古いまま相続を重ねた結果、親族の共有名義になっているケースもあります。共有状態のままでは、墓じまいや土地の売却、改修などを進める際に、共有者の同意が必要になることがあります。
整理するには、まず誰が共有者なのかを確認しましょう。戸籍や登記簿をもとに相続関係を調べ、必要な連絡先を整理します。そのうえで、承継者に持分(共有している権利の割合)を集める方法を検討します。具体的には、ほかの共有者が持分を承継者に譲るなどの方法が考えられます。
連絡が取れない共有者がいる場合でも、法改正によって、一定の要件のもとで裁判所の手続きを利用し、共有関係の整理を進められる制度が設けられています。
たとえば、兄が承継者として墓地を管理しているものの、土地の名義は祖父・伯父・父の共有のままになっているケースでは、まず共有者とその相続人を確認し、兄に持分を集められないか話し合うことになります。合意した内容は、持分の譲渡契約書や合意書などの書面に残し、必要な名義変更の手続きを進めておくと、次の世代に問題を持ち越しにくくなります。関係者が増える前に着手しておくことが、円滑な整理につながります。
相続人ではないのに、お墓の管理が回ってきたら?義実家・叔父叔母のお墓の場合
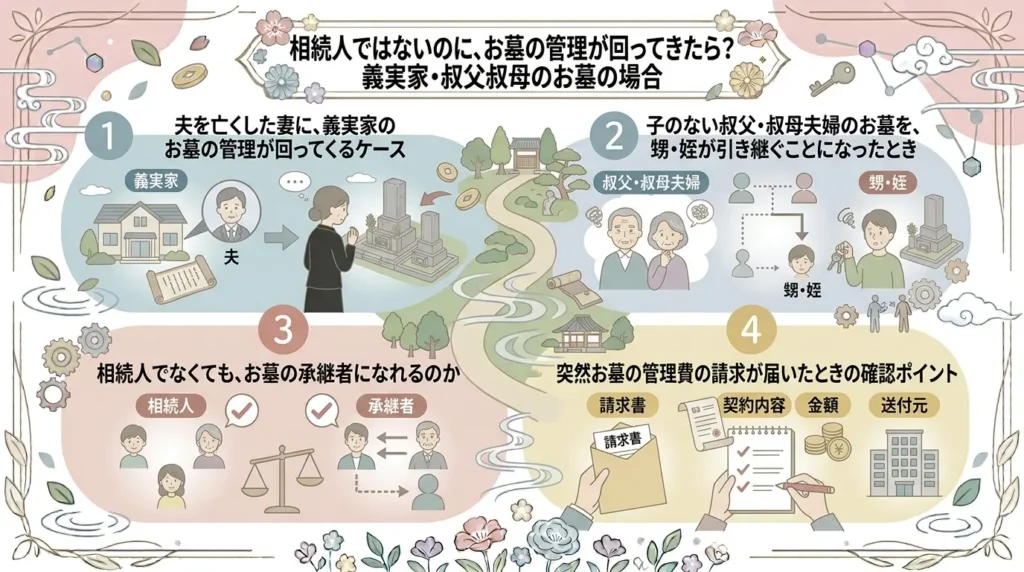
お墓の管理を担うのは、法律上の相続人だけとは限りません。祭祀承継者には相続人以外の人もなれるため、義実家のお墓や、子どものいない叔父・叔母のお墓など、思いがけない形で管理を任されることがあります。
こうした場合は、遺産の分け方や相続放棄といった相続の仕組みだけでは整理しきれず、「なぜ自分が管理しなければならないのか」「どこまで引き受ければよいのか」と戸惑うこともあるでしょう。ここでは、相続人ではない人にお墓の管理が回ってくる代表的なケースや、承継者になれる人の範囲、突然管理費の請求が届いたときに確認したい点を解説します。ご自身やご家族にも関係する可能性がある場合は、早めに状況を把握しておくと安心です。
夫を亡くした妻に、義実家のお墓の管理が回ってくるケース
夫がお亡くなりになった後、義実家のお墓の管理が妻に回ってくることがあります。妻は夫の両親の相続人ではないため、義実家の遺産を相続する立場にはありません。しかし、お墓の承継は遺産相続とは別の仕組みで決まるため、家族の事情によっては、妻が管理を担うことになる場合もあります。
たとえば、夫が義実家のお墓の祭祀承継者になっていた場合、夫がお亡くなりになった後は、次の承継者を改めて決める必要があります。夫に子どもがいれば子どもが候補になることもありますが、子どもがいない場合や、まだ幼い場合には、妻が当面の管理を引き受けるという話になることも考えられます。
ただし、法律によって妻が自動的に承継者になると決まっているわけではありません。実際には、親族間の話し合いや慣習などを踏まえて決めることになります。
姻族関係終了届(配偶者の親族との法律上の関係を終わらせる届け出)を提出する方法もありますが、届け出をしたからといって、お墓や供養の問題まで自動的に解決するわけではありません。たとえば、義母のお墓を夫が守っていたものの、夫がお亡くなりになった後、義実家の親族と連絡を取りにくくなった場合は、まず霊園や寺院の管理者に現状を伝え、今後の承継者について話し合う機会を設けることが大切です。一人で抱え込まず、親族や管理者と状況を共有しながら、無理のない方法を探していきましょう。
子のない叔父・叔母夫婦のお墓を、甥・姪が引き継ぐことになったとき
子どものいない叔父・叔母夫婦のお墓を、甥や姪が引き継ぐことになるケースもあります。叔父や叔母に子どもがおらず、親もすでにお亡くなりになっている場合、財産については兄弟姉妹が相続人となります。さらに、兄弟姉妹もすでにお亡くなりになっている場合は、その子である甥・姪が代襲相続人(代わりに相続する人)になることがあります。
ただし、お墓の承継は相続とは別の仕組みで決まります。そのため、甥・姪が相続人になっていても、必ずお墓の承継者になるとは限りません。反対に、相続人ではない場合でも、叔父・叔母が生前に指定していたり、親族間の話し合いで合意したりすれば、甥・姪が承継者になることもあります。
引き継ぐべきかどうか判断に迷うときは、墓じまいや永代供養も選択肢に入れながら、親族で今後の方針を話し合っておくと安心です。
霊園や寺院から甥・姪に連絡が入り、そのとき初めて、お墓の存在や管理の状況を知ることも考えられます。たとえば、叔母がお亡くなりになった後、突然管理費の請求書が届いて驚くようなケースです。このような場合は、まず叔父・叔母の戸籍や使用許可証を確認し、お墓の使用者名義や、遺骨の有無、納骨されている方の情報を整理しましょう。状況が分かれば、今後どのような対応が必要なのかも見えてきます。
相続人でなくても、お墓の承継者になれるのか
お墓の承継者になれる人について、法律上、相続人でなければならないという資格の制限は設けられていません。民法第897条では、先祖の祭祀を主宰する人が祭祀財産を承継すると定められていますが、相続人であることや、親族であることを条件とはしていません。そのため、義理の子や内縁の配偶者、親しい知人などが承継者になることも、制度上は可能とされています。家庭裁判所の審判でも、相続人以外の人が承継者と認められた例があります。
ただし、実際にお墓を引き継ぐ際には、霊園や寺院の規約によって制限されることがあります。多くの霊園では、使用者の承継範囲を「親族に限る」などと定めているため、相続人以外の人が承継できるかどうかは、規約や管理者の判断によって異なります。
そのため、相続人ではない人がお墓を引き継ぐ場合は、事前に管理者へ相談し、承継が可能かどうか、どのような書類や手続きが必要なのかを確認しておきましょう。
名義変更には、使用許可証、承継者の本人確認書類、戸籍謄本、住民票などが必要になるのが一般的です。必要書類や手続きの流れについては、お墓の名義変更・承継手続きとは?必要書類と流れを解説でも詳しく解説しています。あわせてご覧ください。相続人以外の人が承継する場合は、親族の同意書などを求められることもあるため、早めに確認しておくと手続きを進めやすくなります。
突然お墓の管理費の請求が届いたときの確認ポイント
お墓の管理費の請求書が突然届くと、驚いて、内容をよく確かめないまま支払ってしまうこともあるでしょう。しかし、請求内容を確認せずに支払うと、後になって、そもそも支払う必要があるのか分からないといった問題が生じることもあります。まずは慌てず、請求書の内容を一つずつ確認することが大切です。
確認したいポイントは、主に四つあります。一つ目は、請求元がどこなのかという点です。霊園の管理事務所、寺院、自治体など、どこから届いた請求なのかを確かめましょう。二つ目は、請求対象となっているお墓の使用者名義です。三つ目は、未払いの期間と金額で、何年分の管理費が滞納になっているのかを確認します。四つ目は、ご自身が承継者として届け出ているかどうかです。
支払う前に、請求の根拠とご自身の立場を確かめておくと、その後の対応を考えやすくなります。
相続放棄を検討している場合は、お亡くなりになった方の名義で未払いになっている管理費が、相続債務(借金のように引き継ぐ義務)として扱われる可能性があります。この点についても、相続財産の扱いに注意しながら対応することが大切です。
なお、管理費の滞納が長期間続くと、お墓が無縁墳墓(承継者がいないお墓)として扱われ、一定の公告期間を経て、遺骨が別の場所へ移される場合があります。請求が届いた段階で、請求元に事情を説明し、今後の管理方法について相談しておくと、お墓や遺骨の扱いをめぐる問題を防ぎやすくなります。
お墓の相続で揉めないために、元気なうちにできることは?
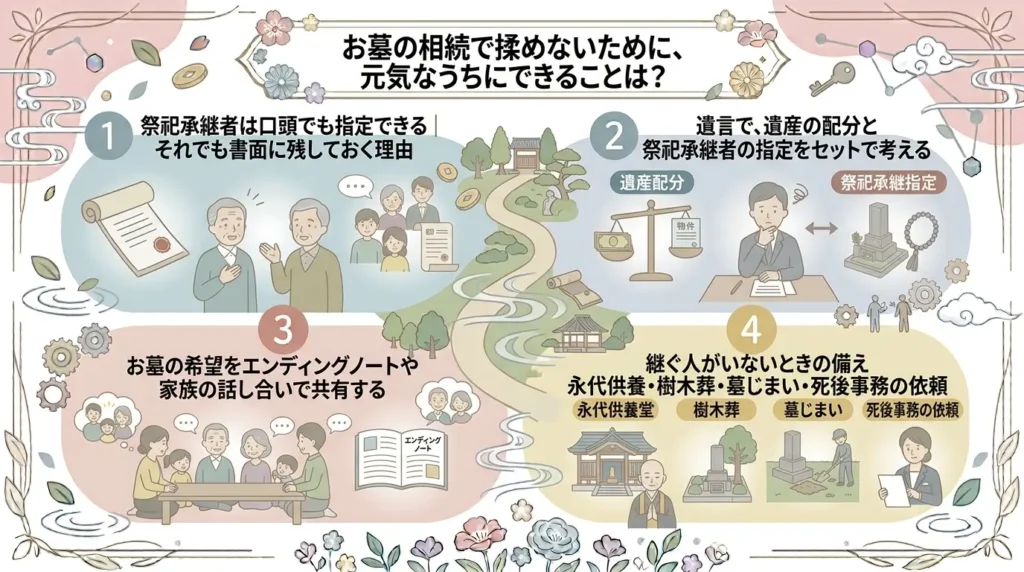
お墓の相続で揉めないために、特に大切なのが、元気なうちから準備しておくことです。ここまで見てきたように、お墓の相続トラブルは、遺産とお墓が別の仕組みで引き継がれること、誰が継ぐのか決まっていないこと、費用の負担について認識が食い違っていることなどから起こります。こうした問題の多くは、お墓を持つ方が生前に自分の希望を伝えておくことで、相続が始まる前に防げる可能性があります。
準備といっても、難しい手続きばかりではありません。承継者を決めて書面に残す、遺言で遺産の配分とあわせて考える、エンディングノートに希望を書き、家族と話し合う。こうした取り組みを少しずつ進めておくことが、残されるご家族の安心につながります。ここでは、生前にできる準備を順番に確認し、お墓を継ぐ人がいない場合の備えについても紹介します。
祭祀承継者は口頭でも指定できる|それでも書面に残しておく理由
祭祀承継者は、お墓を持つ方が生前に指定できます。民法第897条では、被相続人(お亡くなりになった方)が指定した場合は、その人が祭祀財産を承継すると定めています。指定の方法に決まった形式はなく、口頭で伝えた場合でも、法律上の指定として認められることがあります。
ただし、口頭での指定には注意点もあります。指定した本人がお亡くなりになった後では、本当にそのような指定があったのかを確認するのが難しく、ほかの親族から「そんな話は聞いていない」と言われる可能性があるためです。
また、指定された人が、自分がお墓を引き継ぐことになると知らなかったり、承継するつもりがなかったりするケースも考えられます。お墓を引き継ぐと、維持費の支払いや法要の準備などを続けていく必要があります。本人の意向を確かめないまま話を進めると、後になって「引き受けられない」と言われることもあります。
たとえば、母が生前に長女へ「お墓を頼むね」と口頭で伝えていたものの、次女はその話を知らず、母がお亡くなりになった後で意見が分かれてしまうケースです。こうした行き違いを防ぐには、誰に引き継いでほしいのか、いつ指定したのかを簡単な書面にまとめ、日付と署名を添えて保管しておくと安心です。さらに、承継者となる人にも内容を確認してもらい、ほかの親族にも伝えておけば、お墓について話し合う際の前提を共有しやすくなります。
遺言で、遺産の配分と祭祀承継者の指定をセットで考える
遺言を作成しておくと、祭祀承継者の指定と遺産の配分について、あわせて意思を残すことができます。遺言で祭祀承継者を指定しておけば、お亡くなりになった後も、誰にお墓を引き継いでほしいと考えていたのかを明確にできます。お墓を継ぐ人には維持費などの負担も生じるため、遺産の配分とあわせて考えておくと、その負担にも配慮しやすくなります。
具体的には、お墓を継ぐ人の遺産の取り分を少し多めにする、維持費にあてる預貯金をあらかじめ確保しておく、といった方法が考えられます。このとき注意したいのは、遺産の配分が極端に偏らないようにすることです。兄弟姉妹以外の法定相続人には、最低限の取り分である遺留分(いりゅうぶん)が認められている場合があり、それを侵害すると、遺留分侵害額請求を受ける可能性があります。
また、遺言に付言事項(法的な効力はないものの、気持ちや理由を伝える部分)を添え、なぜその人にお墓を託したいのか、どのような思いで守ってほしいのかを書いておくのも一つの方法です。指定した理由や気持ちが伝わることで、家族も内容を受け止めやすくなります。
遺言には、自筆証書遺言と公正証書遺言などの方式があります。自筆証書遺言は自分で作成できる一方、法律で定められた要件を満たしていないと無効になる可能性があります。法務局の自筆証書遺言書保管制度を利用したり、公正証書遺言を作成したりすることで、紛失や形式上の不備などのリスクを抑えやすくなります。たとえば、お墓の承継者と、維持費にあてる預貯金について遺言に記しておけば、承継者にどのような負担を想定しているのかも伝えやすくなります。
お墓の希望をエンディングノートや家族の話し合いで共有する
エンディングノートには、遺言のような法的な効力はありませんが、お墓に関する希望や必要な情報を家族に伝える手段として役立ちます。お墓の場所や霊園の名称、使用者の名義、管理費の金額や支払い方法、菩提寺(ぼだいじ)や宗派、納骨してほしい人の範囲などを書いておくと、残されたご家族が手続きを進める際に迷いにくくなります。
お墓については、契約書や使用許可証がしまい込まれ、必要になったときに見つからず、詳しい状況が分からないまま手続きを始めることもあります。
そのため、必要な書類の保管場所もエンディングノートに記しておくと安心です。また、誰にお墓を引き継いでほしいのか、継ぐ人がいない場合はどうしたいのかといった希望についても、その理由とあわせて書いておくと、家族が今後の方針を考える際の手がかりになります。
ただし、エンディングノートに書くだけでなく、家族と話し合う機会を持つことも大切です。お盆やお彼岸、お正月など、親族が集まるタイミングでお墓参りを兼ねて話をすると、実際のお墓を見ながら具体的な相談ができます。お墓の話を切り出すことに抵抗を感じる方もいるため、「自分のことを元気なうちに整理しておきたい」と伝えると、話し合いを始めやすくなるかもしれません。たとえば、管理費の支払い方法を家族に共有しておくだけでも、将来の混乱を減らすことにつながります。
継ぐ人がいないときの備え|永代供養・樹木葬・墓じまい・死後事務の依頼
お墓を継ぐ人がいない場合や、子どもや孫に負担を残したくない場合は、承継を前提としない供養の方法を検討しておくと安心です。代表的な選択肢には、永代供養、樹木葬、墓じまいがあります。永代供養は、霊園や寺院が遺骨の管理や供養を引き受ける仕組みで、承継者がいなくても利用できるものがあります。種類や費用、選び方については、永代供養とは?種類・費用相場・選び方をわかりやすく解説で詳しく紹介しています。
樹木葬は、墓石の代わりに樹木や草花を墓標とする供養方法で、承継を前提としないタイプも多くあります。すでにお墓がある場合は、墓じまいをして遺骨を永代供養墓などへ移す方法も選べます。どの方法が合っているかは、費用や供養のスタイル、家族の希望によって異なります。それぞれの特徴を比べながら、自分や家族の希望に合った方法を検討することが大切です。
また、家族に手続きを頼ることが難しい場合は、お亡くなりになった後の手続きを第三者に任せる契約を結んでおく方法もあります。納骨や供養、役所への届け出、家財の整理などについて、あらかじめ決めた内容に沿って手続きを進めてもらう仕組みです。
よりねこでも、お亡くなりになった後の手続きに関するご相談を承っています。お墓についての希望も含めて元気なうちに整理しておくことで、残される方の負担を軽くすることにつながります。

まとめ|お墓の相続トラブルは「遺産とお墓を分けて考える」ことから
お墓の相続トラブルは、お墓が遺産とは別の仕組みで引き継がれることを十分に理解しないまま、話し合いを進めてしまうことで起こりやすくなります。お墓は祭祀財産にあたり、遺産分割の対象外で、原則として相続税もかかりません。一方、お墓を引き継いだからといって遺産の取り分が自動的に増えるわけではなく、管理費などの負担をどう調整するかは、相続人同士で話し合って決めていく必要があります。
また、相続放棄をしてもお墓の承継者になることはできますが、手続きの途中で亡くなった方の財産を使う場合には注意が必要です。お墓の土地の名義が古いままになっていないか、相続人ではない立場の人に管理の役割が回ってくる可能性がないかについても、早めに確認しておくと安心です。
元気なうちに祭祀承継者を指定し、遺言やエンディングノートを活用したり、家族と話し合ったりして希望を共有しておくことが、残されるご家族の負担を減らすことにつながります。
よりねこでは、お墓や相続、お亡くなりになった後の手続きなど、終活に関するご相談を承っています。何から準備すればよいか分からない場合も、お気軽にお問い合わせください。