
親御さんが認知症と診断され、預貯金の手続きや施設との契約を進めるために成年後見制度を考え始めたとき、「自分が成年後見人になれば、これまでと同じように親のことを支えていける」と考える方も多いのではないでしょうか。
しかし、実際には家族が成年後見人になりたいと思っていても、希望どおりに選ばれるとは限りません。また、成年後見人になれたとしても、本人のお金を自由に使えるわけではなく、定期的な報告なども求められます。
この記事では、報酬や報告の負担、お金の使い方に関する制限などを取り上げながら、家族が成年後見人になる場合に知っておきたいデメリットを詳しく解説します。

家族が成年後見人になりたくても、希望どおりに選ばれないことはある?
成年後見制度を利用する際は、申立書に「この人を成年後見人に選んでほしい」という候補者を記載できます。
親御さんの日常生活やこれまでの経緯をよく知っている自分や兄弟姉妹が、そのまま成年後見人に選ばれると考えて準備を進める方もいるでしょう。しかし、実際に成年後見人を選ぶのは、申立てを行った家族ではなく家庭裁判所です。
そのため、「自分が親の財産を管理しながら、介護や生活のサポートも続けていこう」と考えて申立てをしても、必ずしも思い描いていたとおりになるとは限りません。
ここでは、家族が成年後見人を希望しても選ばれないことがある理由について、最高裁判所の統計や家庭裁判所の案内を確認しながら見ていきます。
誰が成年後見人になるかによって、その後に家族が負う手間や費用も変わってきます。申立てを進める前に、こうした可能性があることを知っておきましょう。
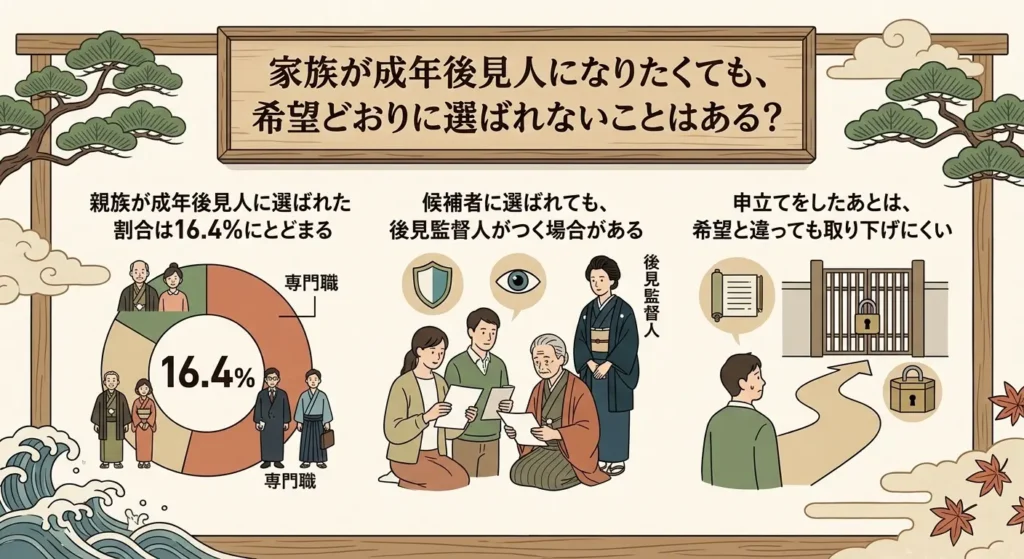
親族が成年後見人に選ばれた割合は16.4%にとどまる
最高裁判所事務総局家庭局の「成年後見関係事件の概況(令和7年1月〜12月)」(令和8年3月公表)を見ると、令和7年に成年後見人等(成年後見人・保佐人・補助人)として選ばれた42,732件のうち、親族が選ばれたのは7,014件でした。全体に占める割合は16.4%です。前年の17.1%と比べても低くなっており、親族が選ばれるケースは少数にとどまっています。
一方、残りの83.6%では親族以外の人が選ばれています。内訳を見ると、司法書士が11,966件、弁護士が8,903件、社会福祉士が7,280件でした。
また、同じ概況によると、申立書に親族の候補者が記載されていた事件は、認められた事件全体の19.7%となっています。ただし、こちらは先ほどの数字とは母数が異なるため、「候補者として記載した家族のうち、何割が実際に選ばれたか」を直接表すものではありません。それでも、家族が成年後見人になることが決して当たり前ではないとわかります。
「自分が親の面倒を見ているのだから、自分が成年後見人になるのが自然だろう」と考えて申立てをすると、予想していなかった結果に戸惑うかもしれません。
最初から専門職が選ばれる可能性も考えて、報酬の負担や家族としてどのように関わっていくのかを話し合っておくことが大切です。
候補者に選ばれても、後見監督人がつく場合がある
東京家庭裁判所の「成年後見申立ての手引」でも、申立書に候補者として記載した人が、そのまま成年後見人に選ばれるとは限らないと説明されています。
弁護士や司法書士などの専門職が成年後見人等に選ばれるケースだけでなく、家族が候補者として選ばれた場合でも、その仕事ぶりを確認する後見監督人(こうけんかんとくにん)があわせて選任されることがあります。後見監督人は、成年後見人が適切に財産管理などを行っているかをチェックする役割を担います。
令和7年の概況では、後見監督人等が選ばれたのは1,375件で、認められた事件全体の約3.4%でした。全体から見ると多くはありませんが、本人の財産が複雑な場合などには、家庭裁判所が必要性を判断して選任することがあります。
家族が成年後見人になれたとしても、後見監督人がつけば、日々の財産管理について監督人に説明したり、必要な資料を提出したりする機会が増えます。
さらに、後見監督人への報酬も本人の財産から支払われます。家族が成年後見人として無報酬で務めていたとしても、監督人がつくことで本人の財産が減っていく点には注意が必要です。報酬の具体的な目安については、後ほど詳しく取り上げます。
申立てをしたあとは、希望と違っても取り下げにくい
「家族が成年後見人になれないのであれば、申立てをやめたい」と思う方もいるかもしれません。しかし、一度申立てを行ったあとに取り下げるには、家庭裁判所の許可を得る必要があります。
東京家庭裁判所の案内では、希望していた候補者が成年後見人に選ばれなかったことを理由に申立てを取り下げようとしても、許可されない可能性が高いとされています。
また、誰を成年後見人に選ぶかという家庭裁判所の判断については、不服を申し立てることができないと、厚生労働省の成年後見制度に関する案内でも説明されています。
つまり、申立てをする段階では「自分が成年後見人になる」と考えていたとしても、実際に別の人が選ばれたあとで、簡単に手続きをなかったことにはできないということです。
たとえば、親御さんの預貯金を解約して施設の入所費用に充てるために申立てをした場合、専門職が成年後見人に選ばれたとしても、基本的にはそのまま制度の利用が続きます。
こうした事態になってから家族間で意見が食い違わないように、申立てをする前に「専門職が成年後見人になった場合でも制度を利用するのか」という点を、兄弟姉妹で話し合っておきましょう。
成年後見人になった家族は、本人のお金を自由に使えない?
家族が成年後見人になれば、親御さんの預貯金を自分で管理できるようになるため、お金の面でも動きやすくなると思うかもしれません。しかし、成年後見人が管理するのは、あくまでも本人自身の財産です。
最高裁判所が公表した令和7年の概況でも、申立ての動機として最も多かったのは「預貯金等の管理・解約」で、全体の93.4%(複数回答)を占めています。それだけ預貯金に関する手続きが必要とされている一方で、管理するお金の使い道には細かな決まりがあります。
これまで親御さんの生活を支えるために、時間やお金を費やしてきた家族であれば、「親のお金なのだから、必要なときには家族のために使ってもよいのでは」と感じることもあるでしょう。しかし、成年後見制度では、家族の都合で本人の財産を使うことは基本的に認められていません。
ここでは、東京家庭裁判所後見センターの「成年後見人・保佐人・補助人ハンドブック」(令和7年4月)を参考に、家族が成年後見人になったときに戸惑いやすいお金の制限について確認していきます。
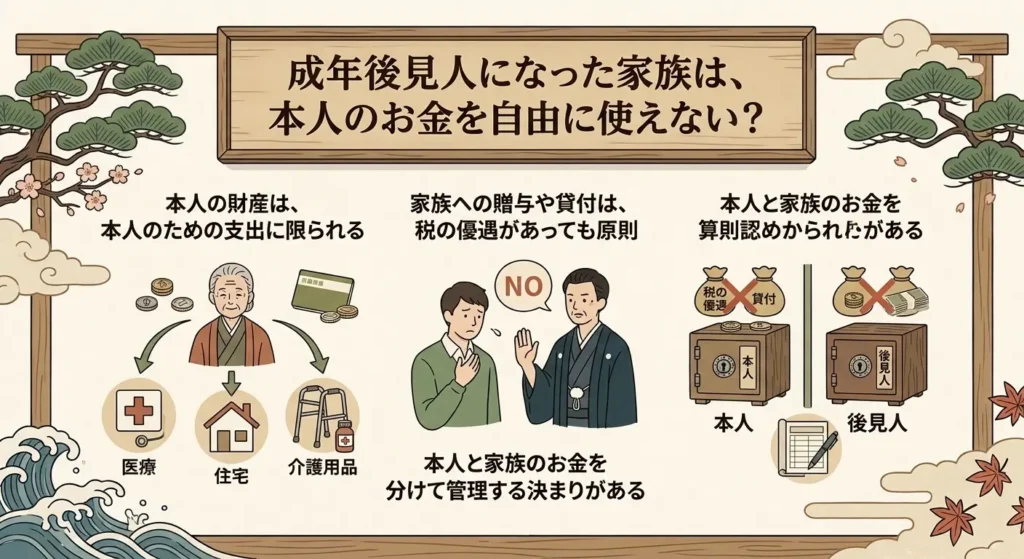
本人の財産は、本人のための支出に限られる
東京家庭裁判所後見センターのハンドブックでは、本人の財産から支出できるのは、原則として本人自身のために使うお金に限られると説明されています。
たとえば、本人の生活費や医療費、介護サービスの利用料、施設で暮らすために必要な費用などは、本人のための支出に該当します。一方、家族の旅行費用や、家族名義の住宅ローンの返済などは、本人のために使うお金とはいえないため、本人の財産から支払うことはできません。
預貯金の預け先についても、「安全確実な種類の預貯金」とすることが基本です。そのため、株式や投資信託など、値動きのある金融商品を購入して運用することは想定されていません。
家族が成年後見人になった場合、親のお金を預かって管理しているという感覚から、家族の生活にも使えるように思ってしまうことがあるかもしれません。しかし、本人の財産と家族の財産は、きちんと分けて考えなければなりません。
支出する前に、本人の生活や利益につながるお金なのかを一つずつ確認することが求められます。
使い道について判断に迷うときは、自分だけで決めず、家庭裁判所や後見監督人にあらかじめ相談しておくと安心です。
たとえば、親御さんの通院に付き添うための交通費や、施設に届ける日用品の購入費などは、本人のために必要な支出として説明しやすいでしょう。一方、家族自身の都合で発生した費用については、本人の財産とは分けて、自分のお金で支払う必要があります。
家族への贈与や貸付は、税の優遇があっても原則認められない
親御さんの財産について、「孫の教育費に充てたい」「相続税の負担を抑えるために、元気なうちから少しずつ贈与しておきたい」と考えている方もいるのではないでしょうか。
しかし、ハンドブックでは、本人の配偶者や子、孫などに対する贈与や貸付について、たとえ税法上の優遇措置が設けられていたとしても、原則として認められないとされています。相続税対策を目的にした贈与も、基本的には同じ考え方です。
ただし、本人が扶養している配偶者や未成年の子の生活費などについては、本人のために必要な支出として認められる場合もあります。もっとも、どこまで認められるかは個別の事情によって異なるため、家庭裁判所への確認が必要です。
親御さんが元気なころは、本人の意思で自由に決められていた財産の使い方も、成年後見が始まると大きく制限されます。また、贈与などの契約を結ぶには本人の判断能力が必要になるため、判断能力が低下してからでは選べなくなる方法もあります。
将来の財産の引き継ぎや相続税対策について考えている場合は、成年後見制度を利用することになってからではなく、その前にどのような準備ができるのかを確認しておくことが大切です。具体的な備え方については、後ほど紹介します。
本人と家族のお金を分けて管理する決まりがある
親御さんと同居していたり、日ごろから家計を一緒に管理していたりすると、親御さんのお金と家族のお金の区別があいまいになっていることもあります。
しかし、ハンドブックでは、本人の収入や支出について、成年後見人や親族など、ほかの人のお金とは分けて管理するよう求めています。預貯金の口座も本人名義のものを使うか、本人名義の口座に成年後見人であることを付記した形にするなど、できるだけ口座を通じてお金の出入りを管理することが望ましいとされています。
特に判断が難しいのが、親御さんと同居している場合の食費や光熱費などです。家族全員で使うものについて、親御さんの分としていくら支出したのか、後から説明できるようにしておく必要があります。
家族のお金と親御さんのお金が混ざった状態で成年後見が始まると、あとから整理するだけでもかなりの手間がかかります。また、お金の流れがわかりにくいことで、ほかの親族から不信感を持たれることも考えられます。
そのため、成年後見制度を利用する前に、親御さんの通帳や毎月の支払い状況を確認し、お金の流れを整理しておくと、その後の管理も進めやすくなります。
こうした作業を通じて、親御さんが普段どのような生活を送り、何にお金を使っているのかも把握できます。兄弟姉妹がいる場合は、一緒に確認しておくと、その後の役割分担や話し合いもしやすくなるでしょう。

実家の売却や住み替えは、成年後見人でも自由にできない?
親御さんが施設に入所したあと、誰も住まなくなった実家をどうするかは、成年後見制度を利用する際によく出てくる悩みの一つです。
最高裁判所の令和7年の概況を見ると、申立ての動機として「不動産の処分」が36.3%(複数回答)を占めています。施設への入所をきっかけに、実家の売却を検討する家族は少なくありません。
ただし、家族が成年後見人になったからといって、本人の自宅を家族の判断だけで売却できるわけではありません。「誰も住んでいないのだから、早めに売却して管理の負担をなくしたい」と思っていても、本人の財産である以上、決められた手続きを踏む必要があります。
ここでは、自宅を売却するときに必要な手続きや、売却を検討する際に押さえておきたいポイントを見ていきます。
不動産の売却には、書類の準備や家庭裁判所の審査など、ある程度の時間がかかります。家族の予定や施設への入所時期も考えながら、余裕を持って進められるようにしておきましょう。
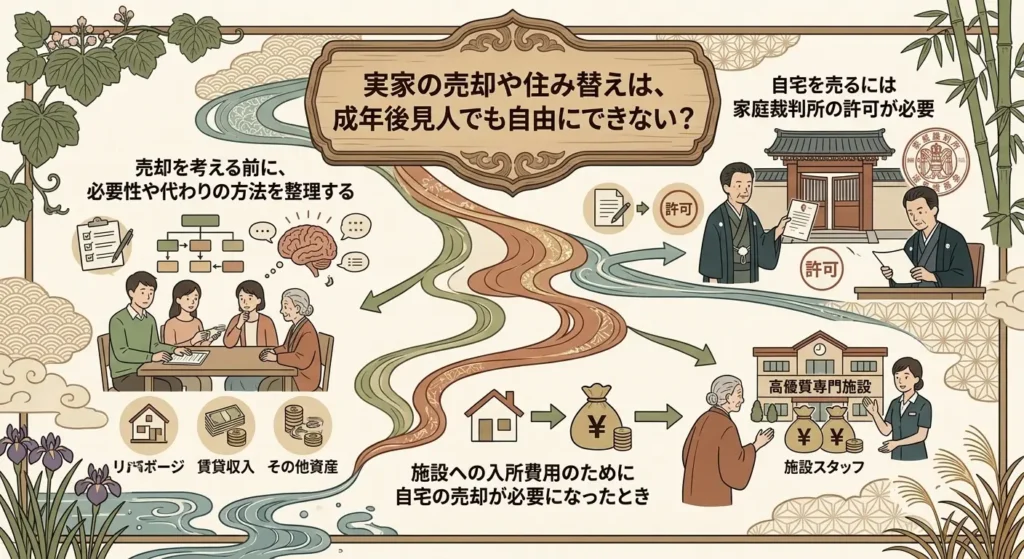
自宅を売るには家庭裁判所の許可が必要
東京家庭裁判所後見センターのハンドブックによると、成年後見人が本人の居住用不動産(きょじゅうようふどうさん)を処分する場合は、事前に家庭裁判所へ「居住用不動産処分許可」の申立てを行い、許可を得なければなりません。居住用不動産とは、本人が現在住んでいる、または将来住む予定のある土地や建物を指します。
許可が必要になるのは売却するときだけではありません。賃貸に出す場合や、抵当権を設定する場合などにも、同様に家庭裁判所の許可が求められます。
もちろん、家族が成年後見人になっている場合も例外ではありません。家庭裁判所の許可を得ないまま売買契約を進めることはできないため、買主が見つかってから手続きを始めると、予定していたスケジュールに間に合わなくなる可能性もあります。
許可を申請する際には、なぜ売却する必要があるのか、どのような条件で売却するのかを示す書類などを準備しなければなりません。書類の準備だけでなく、家庭裁判所による確認にも一定の時間がかかります。
実家の売却を考えている場合は、不動産会社との具体的な話を進める前に、家庭裁判所へ手続きの流れや必要書類を確認しておくとよいでしょう。
また、不動産会社に相談する際には、成年後見人による売却であることを最初に伝えておくと、通常の売却とは異なる手続きについても、早い段階から共有しやすくなります。
売却を考える前に、必要性や代わりの方法を整理する
ハンドブックでは、本人の不動産を処分する前に、本当に売却する必要があるのか、ほかに安全な方法はないのか、本人が持っている財産全体の状況はどうなっているのかを確認するよう案内されています。そのうえで、処分する場合も必要な範囲にとどめることが基本です。
家族としては、「空き家のままでは固定資産税や建物の管理費用がかかる」「使う予定がないのだから、早めに売って整理したい」と考えることもあるでしょう。しかし、家庭裁判所が判断するうえで重視するのは、家族側の都合ではなく、本人にとって売却する必要があるかどうかです。
たとえば、親御さんの施設費用を預貯金や年金で問題なく支払えているのであれば、すぐに自宅を売却する必要はないと判断される可能性があります。反対に、預貯金が少なく、今後の施設費用を支払うためのお金が不足する見込みであれば、売却する必要性を説明しやすくなります。
また、すぐに売却するのではなく、賃貸物件として貸し出す方法や、親御さんの生活状況が落ち着くまで自宅を維持する方法なども考えられます。
家族にとっての事情と、本人にとっての必要性は分けて考え、売却以外の方法も比較したうえで判断することが大切です。検討した内容や経緯を記録しておけば、家庭裁判所に説明するときだけでなく、ほかの親族に理解してもらう際にも役立ちます。
施設への入所費用のために自宅の売却が必要になったとき
親御さんが施設に入所したあと、毎月の施設費用や入所時にかかる費用を、自宅の売却代金で賄いたいと考えるケースもあります。成年後見制度を利用する場面では、こうした事情から実家の売却を検討することも珍しくありません。
この場合は、まず施設に入所したあとの費用を確認し、今後どのくらいのお金が必要になるのかを見積もります。そのうえで、預貯金や年金だけでは支払いが難しいことなどを整理し、売却の必要性を家庭裁判所に説明して、居住用不動産処分許可の申立てを行います。許可を得てから、買主との売買契約を進めるという流れです。
注意したいのは、親御さんが施設に入所して自宅が空き家になっていたとしても、以前住んでいた家が居住用不動産として扱われる場合があることです。誰も住んでいないからといって、家族だけで売却を決められるとは限りません。
また、自宅を売却して得たお金は、売却後も本人の財産として管理する必要があります。家族の生活費や、ほかの親族のために使うことはできません。
実家を将来誰が相続するのかという話し合いと、親御さん本人の財産を今後の生活にどう使うのかという話は、分けて考えることが大切です。この2つを一緒にしてしまうと、家族間で意見が食い違う原因にもなります。
売却には一定の期間が必要になるため、施設への入所に合わせて実家を売りたいと考えている場合は、早めに準備を始めておきましょう。
施設の入所一時金や毎月の利用料を確認し、親御さんの預貯金と年金でどこまで賄えるのかを計算しておくと、家庭裁判所に売却の必要性を説明するときにも役立ちます。
毎年の報告や記録は、家族にとってどれくらい負担になる?
成年後見人になると、本人の財産を管理するだけでなく、その管理状況や本人の生活の様子などを家庭裁判所に報告しなければなりません。
専門職であれば日常業務の一つとして対応できることでも、初めて成年後見人になった家族にとっては、書類の作成や資料の整理だけでも慣れない作業です。仕事や介護、子育てなどを続けながら毎年対応しているうちに、負担が大きくなってしまうこともあります。
ここでは、東京家庭裁判所後見センターの「成年後見人・保佐人・補助人ハンドブック」(令和7年4月)を参考に、どのような報告が必要になるのか、普段からどのような記録を残しておけばよいのかを確認していきます。
あらかじめ必要な作業を把握しておけば、申立てをする前に、家族の間でどのように役割を分けるかも相談しやすくなります。
特に気をつけたいのは、報告が最初の一度だけで終わるものではないという点です。成年後見制度を利用している間は、毎年続けて対応する必要があります。
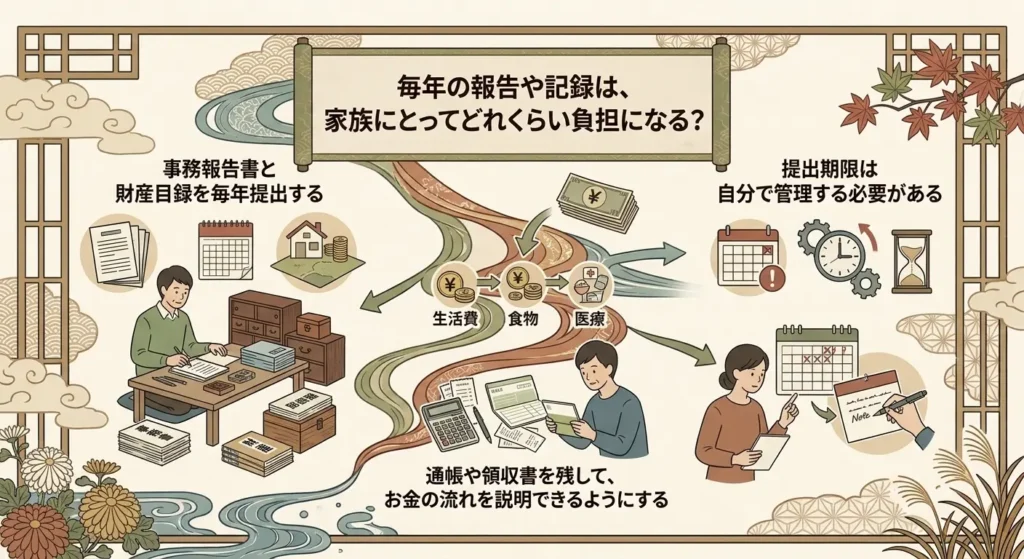
事務報告書と財産目録を毎年提出する
ハンドブックでは、成年後見人は毎年決められた期限までに、後見等事務報告書や財産目録、関連する資料を自ら家庭裁判所に提出するよう案内されています。家庭裁判所から提出を求められるのを待つのではなく、成年後見人自身が期限を確認して準備する必要があります。
後見等事務報告書には、本人の生活状況や医療・介護の状況、財産をどのように管理しているかなどを記載します。一方、財産目録(ざいさんもくろく)は、本人が所有している預貯金や不動産、保険などの財産について、種類や金額を一覧にした書類です。あわせて提出する資料には、通帳の写しや収支の内容を確認できる書類などがあります。
また、成年後見人に選ばれた直後にも、本人が所有する財産を調べて、財産目録などを作成する手続きが必要です。
たとえば、親御さんが複数の金融機関に口座を持っていたり、以前に加入した保険や有価証券が残っていたりすると、最初に財産の全体像を把握するだけでも、かなりの時間がかかります。
こうした作業は毎年繰り返すことになるため、最初の段階で記録の残し方や資料の保管方法を決めておくと、翌年からの負担を抑えられます。
通帳は定期的に記帳し、毎月の収入と支出を簡単にまとめておくだけでも、報告書を作成するときに一から確認する手間が省けます。
書類の書き方がわからない場合は、家庭裁判所が公開している書式や記入例を確認してみましょう。どのような情報が必要なのかを事前に把握できるため、準備を進めやすくなります。
通帳や領収書を残して、お金の流れを説明できるようにする
家庭裁判所への報告をきちんと行うには、普段からお金の出入りを記録しておくことが欠かせません。
ハンドブックでは、できるだけ口座を通してお金を動かし、現金で支払った場合には出納帳(すいとうちょう)を付けること、さらに個々の支出について領収書を保管しておくことが案内されています。
たとえば、親御さんのために日用品を定期的に購入している場合や、病院の窓口で医療費を支払った場合などは、その都度レシートや領収書を残しておきましょう。金額だけでなく、何のために使ったお金なのかも記録しておくと、あとから確認するときに困りません。
日々の生活に追われていると、レシートをどこに置いたかわからなくなったり、記録を後回しにしているうちに何に使ったのか思い出せなくなったりすることもあります。
支出の記録が抜けてしまうと、お金の流れを正確に説明するのが難しくなります。場合によっては、ほかの親族から不透明な支出があるのではないかと疑われることにもつながりかねません。
負担を増やさないためにも、月に一度は決まった日に領収書を整理する、成年後見人専用のファイルを用意するなど、無理なく続けられる方法を決めておくとよいでしょう。
親御さんが施設で生活している場合は、施設から届く請求書や領収書も重要な資料になります。書類が届いたら、その都度ファイルにまとめておくと、年に一度の報告時期になってから慌てずに済みます。
提出期限は自分で管理する必要がある
ハンドブックには、家庭裁判所から報告の時期を知らせる通知が必ず届くわけではなく、成年後見人自身が提出期限を確認し、期限内に書類を出す必要があると記載されています。
後見監督人が選ばれている場合は、監督人からの指示に沿って報告を進めることになります。
仕事や子育て、親御さんの介護などで忙しく過ごしていると、年に一度の提出期限を忘れずに管理するだけでも、意外と気を使うものです。
特に、成年後見人が親御さんと離れて暮らしている場合や、兄弟姉妹で日常のサポートを分担している場合は、誰がどの作業を担当するのかがあいまいになりやすくなります。
こうした行き違いを防ぐためにも、報告期限をカレンダーに登録しておく、日々の記録や領収書を家族で確認できる場所にまとめておくなど、管理方法を決めておくと安心です。
また、親御さんの住所が変わった場合や、施設への入所など生活環境に変化があった場合に、どのような連絡や手続きが必要になるのかも、あらかじめ家庭裁判所に確認しておきましょう。
家族だけで長期間にわたって対応することに不安がある場合は、家庭裁判所や、お住まいの地域の社会福祉協議会などに相談できる窓口があるか確認しておくのも一つの方法です。
専門職や監督人がつくと、報酬はどのくらいかかる?
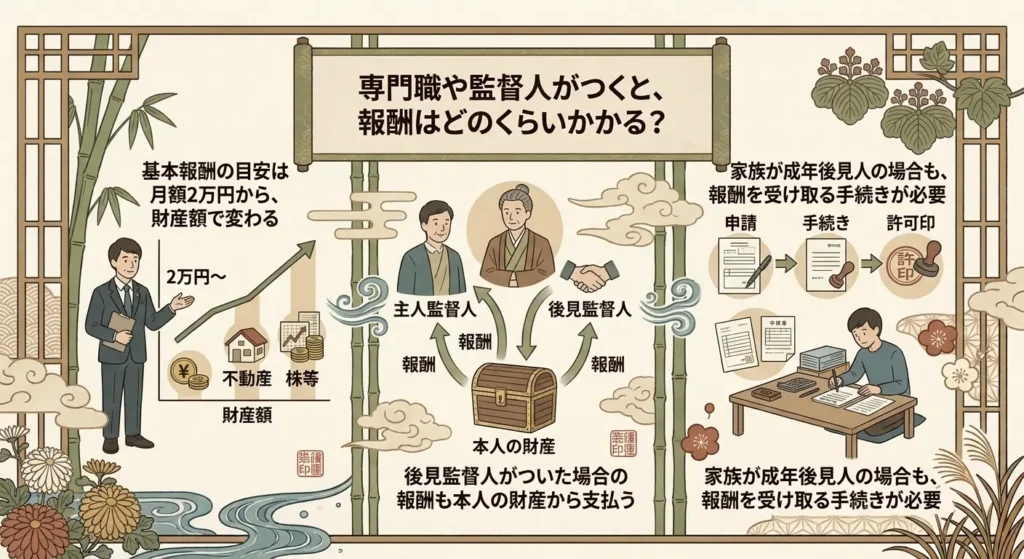
成年後見人や後見監督人に対する報酬は、原則として本人の財産から支払われます。
家族が成年後見人になり、報酬を受け取らずに務める場合は別ですが、弁護士や司法書士などの専門職が成年後見人に選ばれた場合や、家族が成年後見人になって後見監督人がついた場合には、本人の財産から報酬を支払うことになります。
成年後見制度は長期間にわたって利用することもあるため、毎月の金額だけを見るとそれほど大きく感じなくても、何年も続けばまとまった金額になります。
ここでは、東京家庭裁判所・東京家庭裁判所立川支部が公表している「成年後見人等の報酬のめやす」を参考に、どのくらいの費用がかかるのかを見ていきます(2026年10月30日時点)。
なお、実際に支払う報酬は、個々の事案の内容や管轄する家庭裁判所によって異なります。以下の金額は、あくまでも検討する際の参考としてご覧ください。
報酬の額は、本人が所有する財産の状況だけで決まるものではなく、成年後見人がどのような仕事を行ったかも踏まえて、家庭裁判所が判断します。
基本報酬の目安は月額2万円から、財産額で変わる
東京家庭裁判所・東京家庭裁判所立川支部の「成年後見人等の報酬のめやす」では、通常の事務を行った場合、成年後見人の基本報酬は月額2万円が目安とされています。本人が管理する財産の額が大きくなるにつれて、基本報酬も段階的に上がる仕組みです。
| 管理財産額(預貯金・有価証券など) | 成年後見人の基本報酬(月額の目安) | 後見監督人の基本報酬(月額の目安) |
|---|---|---|
| 1,000万円以下 | 約2万円 | 1万〜2万円 |
| 1,000万円超〜5,000万円以下 | 3万〜4万円 | 1万〜2万円 |
| 5,000万円超 | 5万〜6万円 | 2万5,000円〜3万円 |
この基本報酬とは別に、本人の生活や医療、介護に関する手続き(身上保護)で特に難しい対応が必要だった場合には、基本報酬の50%を上限として付加報酬が認められることもあります。
月額2万円の場合、1年間で24万円になります。月額3万〜4万円なら年間36万〜48万円、月額5万〜6万円であれば年間60万〜72万円です。
たとえば、月額2万円の報酬が10年間続いたとすると、合計で240万円になります。月々の負担だけで考えると見落としがちですが、長期間利用することを考えると、決して小さな金額ではありません。
報酬は親御さん本人の財産から支払われるため、その分、生活費や施設の利用料などに回せるお金は少なくなります。成年後見制度を利用する前に、長期的な費用も含めて家族で確認しておきましょう。
後見監督人がついた場合の報酬も本人の財産から支払う
後見監督人が選任された場合の基本報酬についても、同じ「成年後見人等の報酬のめやす」に金額が示されています。管理する財産が5,000万円以下の場合は月額1万〜2万円、5,000万円を超える場合は月額2万5,000円〜3万円が目安です。
最高裁判所が公表した令和7年の概況によると、後見監督人等として選ばれた1,375件の内訳は、弁護士が726件(52.8%)、司法書士が474件(34.5%)、社会福祉協議会が121件(8.8%)となっています。
たとえば、家族が成年後見人になり、本人から報酬を受け取らずに務めていたとしても、後見監督人が選ばれれば、その報酬は本人の財産から支払わなければなりません。管理する財産の額によっては、毎月1万円以上の費用がかかることになります。
後見監督人への報酬は、一度だけ支払えば終わりというものではありません。成年後見制度が続いている間は、継続して本人の財産から支出される可能性があります。
そのため、家族が成年後見人になることを考えている場合は、専門職への報酬だけでなく、後見監督人がついた場合の費用も含めて見積もっておく必要があります。
仮に、親御さんの財産が5,000万円以下で、後見監督人への報酬が月額1万5,000円だった場合、年間で18万円、10年間では180万円になります。
こうした費用をあらかじめ計算しておけば、成年後見制度を利用し始めてから「考えていたよりもお金がかかる」と慌てずに済むでしょう。
家族が成年後見人の場合も、報酬を受け取る手続きが必要
「家族が成年後見人になれば報酬は発生しない」と思っている方もいれば、「成年後見人になれば自動的に報酬を受け取れる」と考えている方もいるかもしれません。しかし、実際にはどちらも正確ではありません。成年後見人の報酬は自動的に支払われるものではなく、家庭裁判所に報酬付与の申立てを行い、その審判によって金額が決まる仕組みです。
家庭裁判所の決定が出る前に、成年後見人が自分の判断で本人の財産から報酬を引き出すことは認められていません。
家族が成年後見人になった場合は、報酬を求めずに無報酬で務めるケースもあります。一方、日々の財産管理や家庭裁判所への報告などに多くの時間を費やしている場合には、報酬を受け取ることを検討する方もいるでしょう。
ただし、報酬を受け取る場合、そのお金は親御さん本人の財産から支払われます。そのため、ほかの兄弟姉妹などから「親のお金を使って報酬を受け取っている」と思われる可能性もあります。
後から家族間で不満が出ないように、報酬付与の申立てをする前に、どのような作業をどれくらいの時間をかけて行っているのか、報酬を受け取る考えがあるのかを説明しておくとよいでしょう。
家庭裁判所が報酬を決める際には、成年後見人が実際に担当した仕事の内容も考慮されます。そのため、日々の業務を記録しておくことは、毎年の報告に役立つだけでなく、報酬について説明する際にも意味があります。
反対に、報酬を受け取らずに務めると決めた場合も、その考えをほかの家族に伝えておくと、お金の管理について余計な誤解が生まれにくくなります。
一度始めた成年後見は、家族の事情でやめることができる?
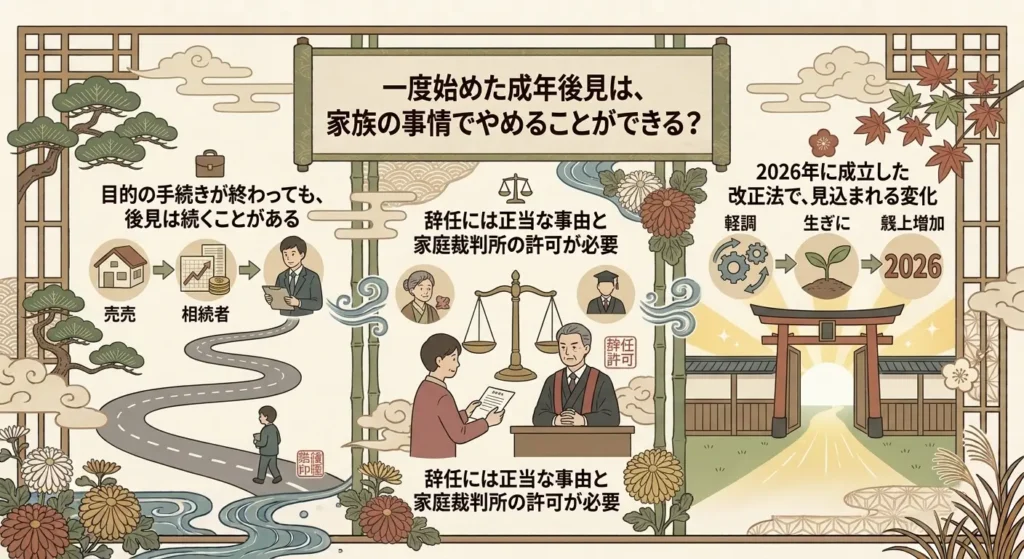
成年後見制度は、預貯金の解約や施設の契約など、最初に必要だった手続きが終われば、それで役目を終えるというものではありません。
申立てをするきっかけになった用事が済んだあとも、本人の財産管理や生活に関する支援は続きます。そのため、家族が成年後見人になった場合は、数年単位、場合によっては長期間にわたって役割を担うことを考えておかなければなりません。
成年後見人になったあとに仕事が変わったり、遠方へ引っ越すことになったり、自分自身の体調が悪くなったりすることもあるでしょう。こうした事情が生じたとき、途中で成年後見人を辞められるのかどうかは、申立てを考えている段階では見落とされがちなポイントです。
ここでは、現在の制度で成年後見人を辞める方法と、2026年に成立した改正法によって今後どのような変化が見込まれているのかを確認します。
途中で辞めることができるのかを知っておけば、将来にわたって家族が負担を抱え続けることへの不安も、少し整理しやすくなるはずです。
目的の手続きが終わっても、後見は続くことがある
最高裁判所が公表した令和7年の概況では、申立ての動機として「預貯金等の管理・解約」が93.4%、「不動産の処分」が36.3%、「相続手続」が25.6%となっています。いずれも複数回答で、財産に関する手続きをきっかけに成年後見制度を利用するケースが多いことがわかります。
しかし、東京家庭裁判所の「成年後見申立ての手引」では、申立てのきっかけになった問題が解決したあとも、成年後見人等としての役割は続くと説明されています。
成年後見制度が終了する主な場面は、本人がお亡くなりになったときです。ハンドブックでは、その場合、家庭裁判所への報告を行い、2か月以内に収支の整理(計算)を済ませ、相続人に財産を引き渡したうえで、終了の登記を行うよう案内されています。
たとえば、親御さんの預貯金を解約するためだけに成年後見制度を利用し始めたとしても、その手続きが終わったからといって、成年後見人の役割までなくなるわけではありません。その後も何年にもわたって財産を管理し、毎年家庭裁判所への報告を続けることになります。
本人の判断能力が回復した場合など、本人がお亡くなりになる前に成年後見が終了するケースもあります。ただし、認知症の場合は判断能力の回復が難しいことも多く、結果として本人が亡くなるまで制度が続くケースが少なくありません。
相続手続きで注意したい点については、成年後見人をつければ安心?認知症の相続人がいる遺産分割の落とし穴でも詳しく解説しています。
辞任には正当な事由と家庭裁判所の許可が必要
家族が成年後見人になったあと、どうしても役割を続けられなくなった場合について、ハンドブックでは、正当な事由があれば家庭裁判所の許可を得て辞任できると説明されています。
たとえば、自分自身が病気になってしまった場合や、遠方へ引っ越すことになった場合、仕事や介護の負担が重くなり、これまでどおりの対応が難しくなった場合などは、辞任の理由として検討される可能性があります。ただし、単に「負担が大きくなったから」という理由だけで、自由に辞められるわけではありません。最終的に辞任が認められるかどうかは、家庭裁判所が判断します。
また、家庭裁判所から辞任の許可を得られたとしても、それによって親御さんの成年後見そのものが終了するわけではありません。後任となる成年後見人を選ぶ必要があり、新しい成年後見人は家庭裁判所が決めることになります。そのため、後任として弁護士や司法書士などの専門職が選ばれることもあります。
なお、成年後見人に不正な行為があった場合などには、家庭裁判所によって解任されることもあります。
自分から辞める辞任と、家庭裁判所によって職務を解かれる解任は、別の手続きです。違いを知っておくと、実際に問題が起きたときにも落ち着いて対応しやすくなります。
将来、自分が成年後見人を続けられなくなる可能性も考えて、兄弟姉妹の中に後任の候補者になれる人がいるかどうかを話し合っておくことも、長期的な備えの一つです。
2026年に成立した改正法で、見込まれる変化
法務省によると、成年後見制度の見直しを含む「民法等の一部を改正する法律」は、令和8年(2026年)6月17日に成立し、同月24日に公布されました。成年後見制度に関する改正部分は、公布の日から2年6か月を超えない範囲で、政令によって定められる日に施行される予定です。
今回の改正では、現在の後見と保佐の制度を廃止し、補助の制度に一本化する方向で見直しが進められています。本人にとって必要な範囲に絞って制度を利用できるようにすることが、改正の大きなポイントです。
専門家による解説では、特定の手続きや支援が必要な期間だけ制度を利用し、必要がなくなれば終了できる仕組みや、本人を支援する人を交代しやすくする仕組みなどが盛り込まれたと紹介されています。ただし、実際にどのような形で運用されるかについては、施行までに具体的な内容が整えられる見込みです。
そのため、現時点で改正後の制度について断定的に考えるのは避けたほうがよいでしょう。今回紹介した現行制度の内容についても、改正法の施行後には変わる可能性があります。
これから成年後見制度の申立てを検討している方は、現在の制度だけで判断せず、手続きを進める前に家庭裁判所や法務省が公表する最新情報にも目を通しておくことをおすすめします。
家族が成年後見人になると、ほかの親族との関係はどう変わる?
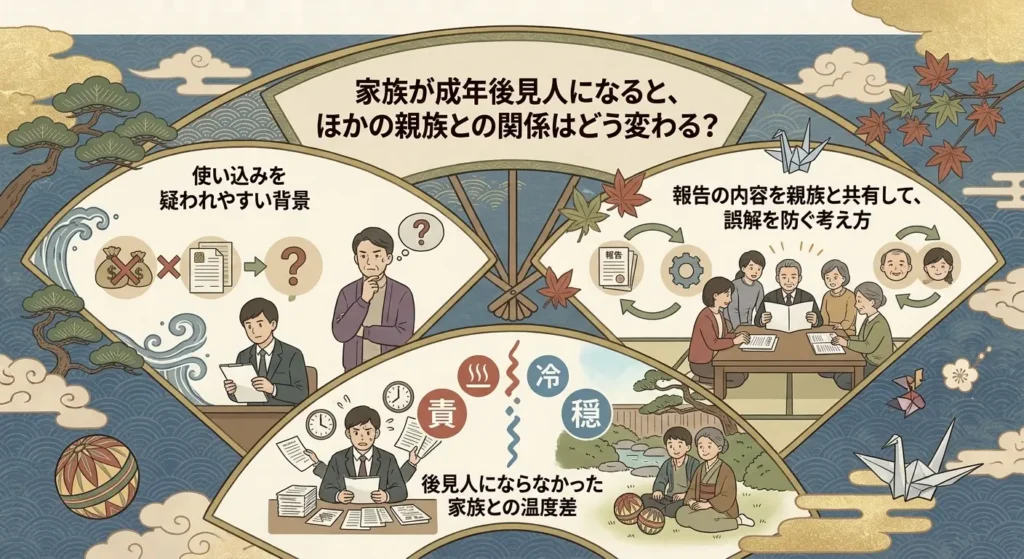
成年後見制度は、本人と成年後見人の間だけで完結するものではありません。実際には、兄弟姉妹や親戚など、ほかの親族との関係にも影響することがあります。
特に、親御さんの財産を家族のうち一人が管理することになると、ほかの親族からは日々のお金の動きが見えにくくなります。
親御さんのために良かれと思って成年後見人を引き受けたとしても、財産の使い方が十分に伝わっていなければ、「本当に親のために使っているのだろうか」と疑問を持たれてしまうこともあります。そこから家族間の関係がぎくしゃくするケースも考えられます。
ここでは、成年後見人になった家族がほかの親族から疑われやすい理由や、日ごろから意識しておきたい対応について見ていきます。
親族同士の関係は、制度上の手続きを進めるだけでは解決できない部分もあります。申立ての前から家族で話し合う機会をつくり、お互いの考えを共有しておくことが大切です。
成年後見人を引き受ける人も、そうでない人も、親御さんを支える立場であることに変わりはありません。それぞれの事情を理解しながら進めていきましょう。
使い込みを疑われやすい背景
成年後見人になると、本人の預貯金が入っている通帳や印鑑などを預かり、財産の管理を行います。
管理の状況は家庭裁判所への報告を通じて確認されますが、ほかの親族が日常的に通帳の内容を見られるわけではありません。そのため、成年後見人以外の家族からすると、「親のお金が何に使われているのか、よくわからない」という不安が生まれやすくなります。
過去には、親族が成年後見人となり、本人の財産を不正に使い込んだ問題が社会的に取り上げられたこともあります。そうした話を見聞きしていると、成年後見人になった家族に対して、必要以上に警戒してしまうこともあるでしょう。
たとえば、親御さんの介護にかかる費用が想定していたよりも多くなっている場合、ほかの兄弟姉妹がその内訳を知らなければ、「本当に必要な支出なのだろうか」「お金を使いすぎているのではないか」と感じる可能性があります。
成年後見人による財産の使い込みが起きた場合の実態や、解任に至る流れについては、後見人に財産を使い込まれる?おひとり様のための正しい制度の選び方でも詳しく紹介しています。
こうした疑いを持たれないためには、いつでもお金の使い道を説明できる状態にしておくことが重要です。
通帳のコピーや領収書などを日ごろから整理しておけば、ほかの親族から質問されたときにも、実際の記録を見せながら説明できます。
報告の内容を親族と共有して、誤解を防ぐ考え方
ほかの親族に余計な不安を抱かせないためには、本人のお金がどのように使われているのかを、家族の間でもある程度共有しておくとよいでしょう。
たとえば、家庭裁判所に提出した財産目録や報告書の内容を必要な範囲で兄弟姉妹に伝えたり、年に一度は家族で集まり、財産の状況や主な支出について説明したりする方法があります。
ただし、親御さんの財産や生活に関する情報をどこまで共有するかは、本人のプライバシーにも関わります。家族だからといってすべてを共有するのではなく、どの範囲まで伝えるのがよいかを話し合って決めておきましょう。
また、まとまった金額の支出がある場合や、施設を変更する場合、不動産を売却する場合など、大きな判断が必要になるときは、できるだけ事前に家族へ相談しておくことが大切です。あとになってから「そんな話は聞いていない」と言われる事態を避けやすくなります。
こうした報告や相談は、成年後見人にとって手間が増えるように感じるかもしれません。しかし、普段から情報を共有しておけば、すべての判断を一人で抱え込まずに済みます。結果的に、成年後見人を務める家族自身の負担を軽くすることにもつながるでしょう。
親族との関係を良好に保ちながら制度を利用するためにも、日ごろからできる範囲で取り入れてみてください。
家族全員が集まる機会をつくるのが難しい場合は、メールやメッセージなどで定期的に簡単な報告を送るだけでも、状況を把握してもらいやすくなります。
後見人にならなかった家族との温度差
成年後見人を引き受けた家族と、そうでない家族との間では、それぞれの立場の違いから気持ちにすれ違いが生じることがあります。
成年後見人になった人は、日々の財産管理に加えて、領収書の整理や毎年の報告書の作成、家庭裁判所とのやり取りなど、さまざまな作業を担当することになります。そのため、時間が経つにつれて「どうして自分ばかりが負担しているのだろう」と感じてしまうこともあるでしょう。
一方、遠方に住んでいたり、仕事が忙しかったりして、親御さんの生活にあまり関われない家族は、「任せているのだから大丈夫だろう」と考えているかもしれません。しかし、実際にどのような支援が行われているのかがわからず、内心では不安を感じていることもあります。
こうした立場の違いがあると、お互いに悪気はなくても、気持ちをうまく伝えられないまま関係がぎくしゃくしてしまうことがあります。
たとえば、成年後見人になった人が親御さんに関する手続きや頼まれごとを一人で引き受け続けていると、ほかの兄弟姉妹から感謝やねぎらいの言葉がないことに不満を感じるかもしれません。その結果、少しずつ不公平感が募ってしまうことも考えられます。
こうした問題を避けるためにも、成年後見人になる人だけに負担を集中させず、申立ての前から家族で役割を話し合っておくことが大切です。
手続きや財産管理を直接手伝うことが難しい場合でも、定期的に親御さんの様子を確認したり、成年後見人を務める家族に感謝の気持ちを伝えたりすることはできます。無理のない範囲で、それぞれができることを考えていきましょう。
成年後見人になっても、家族ができないことは何?
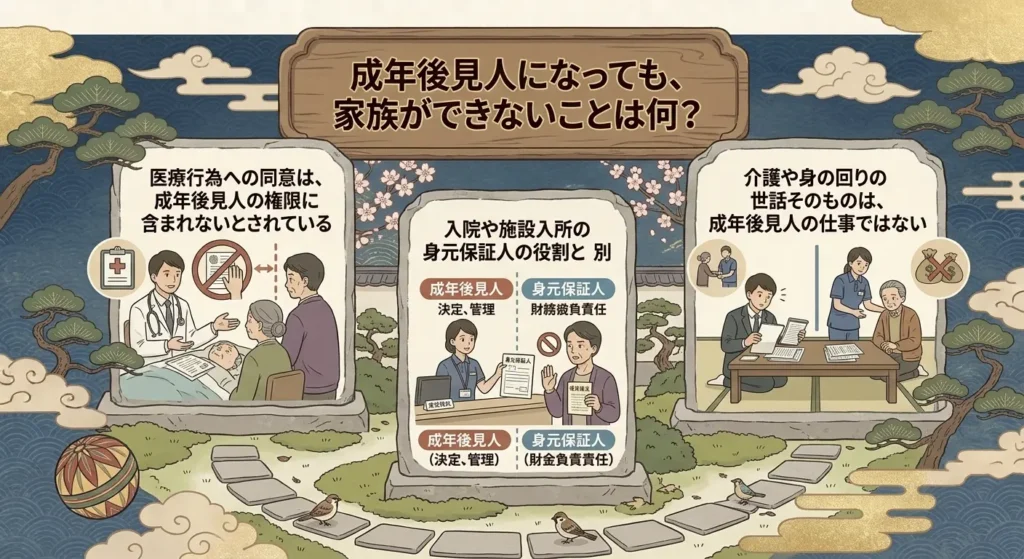
「成年後見人になれば、親の生活に関することは何でも自分で決められる」と考えている方もいるかもしれません。しかし、成年後見人に認められている権限には範囲があり、すべてのことに対応できるわけではありません。
成年後見人が主に担うのは、本人の財産管理や契約などの法律行為、身上保護に関する手続きです。
特に、親御さんが入院したり施設に入所したりする場面では、病院や施設から家族に求められる対応と、成年後見人として法律上できることが一致せず、戸惑うことがあります。
ここでは、厚生労働省の「身寄りがない人の入院及び医療に係る意思決定が困難な人への支援に関するガイドライン」(令和元年)を参考に、成年後見人の役割には含まれないとされている主な内容を確認します。
成年後見人として担当することと、家族として支えることを分けて考えておけば、誰が何をするのかも整理しやすくなります。
あらかじめ役割の範囲を知っておくことで、「成年後見人になったのに、病院から頼まれたことに対応できない」といった戸惑いも減らせるでしょう。
医療行為への同意は、成年後見人の権限に含まれないとされている
厚生労働省のガイドラインでは、成年後見人等の第三者が医療に関する意思決定や同意を行えるとする規定はなく、現在の制度では、いわゆる医療同意権は成年後見人等の役割に含まれないと説明されています。
たとえば、親御さんが手術を受けることになった場合や、今後の治療方針を決める必要がある場合でも、成年後見人だからという理由だけで、本人に代わって同意書に署名できるわけではありません。
実際の医療現場では、まず本人の意思をできる限り確認し、そのうえで家族の意向や医療チームの判断なども踏まえながら、治療の進め方を検討するとされています。ただし、具体的な対応については医療機関によって異なる場合があります。
家族が成年後見人になっていたとしても、親御さんの医療に関する判断については、医師や看護師、ケアマネジャーなどと相談しながら、本人にとってどのような対応が望ましいのかを考えていく必要があります。
成年後見人になれば医療に関することも自由に決められると思っていると、実際に入院や手術が必要になったときに困ることがあります。申立てをする前に、成年後見人としてできることと、できないことを確認しておきましょう。
入院や施設入所の身元保証人の役割とは別
親御さんが病院に入院するときや、介護施設に入所するときには、身元保証人を求められることがあります。
厚生労働省の同じガイドラインでは、成年後見人等が本人の債務について保証人になることは、一般的に適切ではないとされています。また、入院費についても、成年後見人等が保証人として本人に代わって負担するものではないと示されています。
一方で、身元保証人に求められる役割のうち、一部については成年後見人等が対応できる場合もあります。たとえば、本人の財産を使って入院費や施設利用料を支払う手続きなどです。
ただし、緊急時に病院や施設から連絡を受けて駆けつけることや、身元引受けなどの役割まで、成年後見人に任せられるわけではありません。こうした対応は、成年後見制度で定められた役割の範囲を超える場合があります。
入院や施設への入所を考えているものの、身元保証人を頼める人がいなくて困っている方は、身元保証人がいない方の解決策 | 病院・施設・賃貸ごとの対処法も参考にしてください。
身元保証サービスにはどのような内容が含まれるのか、費用はどのくらいかかるのかを知っておけば、成年後見制度だけでは対応できない部分についても、必要な備えを考えやすくなります。
よりねこでも、身元保証に関するご相談を承っています。
介護や身の回りの世話そのものは、成年後見人の仕事ではない
厚生労働省の同じガイドラインでは、介護や洗濯、掃除など、法律行為ではない日常的な行為(事実行為)は、成年後見人等の業務には含まれないとされています。
一方で、こうした身の回りの世話を行う有償サービスを手配することは、成年後見人等の業務に含まれます。たとえば、介護サービスを利用するための契約や、施設との入所契約、ヘルパーの手配などは、成年後見人が対応できる範囲です。
家族が成年後見人になる場合は、親御さんの介護を担う家族としての立場と、財産管理や契約を担当する成年後見人としての立場が重なります。そのため、日々のお世話と成年後見人としての仕事の区別がつきにくくなることもあります。
たとえば、親御さんの様子を確認するために施設へ通った際の交通費や、介護にかけた時間などについては、成年後見人としての業務なのか、家族として行っていることなのかを整理しておく必要があります。
自分がどこまで成年後見人として対応し、どこからが家族としての支援になるのかを意識しておくと、ほかの親族にも説明しやすくなります。また、報酬や費用について考える際にも役立つでしょう。
介護そのものについては、家族だけで抱え込むのではなく、介護サービスやヘルパーなどの力も借りながら、無理なく続けられる方法を探していくことが大切です。
デメリットを知ったうえで、家族はどう備えればいい?
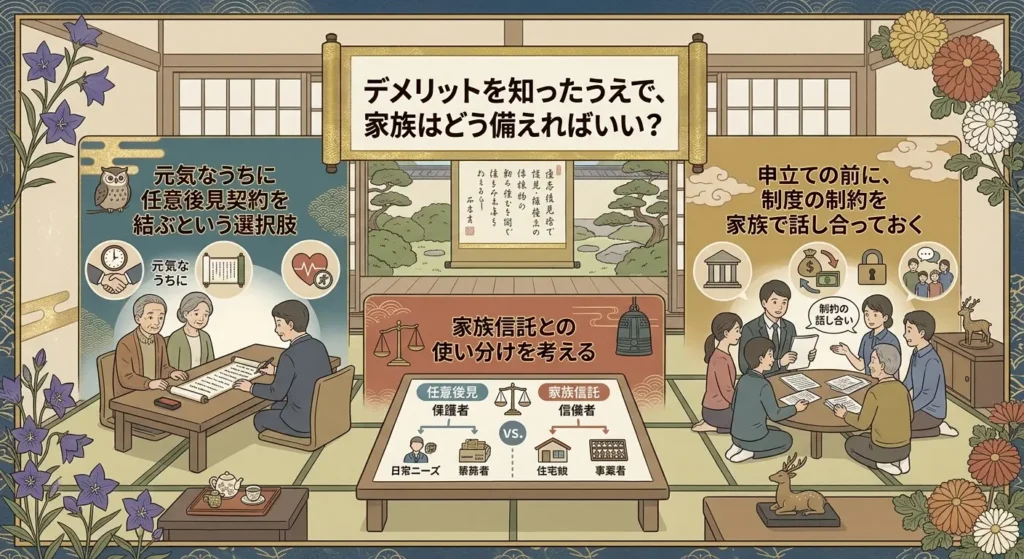
ここまで見てきたように、家族が成年後見人になる場合には、希望どおりに選ばれない可能性があることや、本人のお金を自由に使えないこと、毎年の報告や記録が必要になること、報酬の負担、途中で辞めにくいこと、親族との関係など、いくつもの注意点があります。
とはいえ、親御さんの判断能力が低下したあとに、預貯金の解約や施設との契約などを進めるため、成年後見制度を利用しなければならない場面もあります。
大切なのは、制度のデメリットだけを見て利用を避けることではありません。利用する前にほかの方法で備えられないかを確認し、成年後見制度を使う場合には、どのような制約があるのかを理解したうえで手続きを進めることです。
ここでは、親御さんに判断能力があるうちに検討できる方法と、成年後見制度の申立てをする前に家族で話し合っておきたいことを紹介します。
それぞれの制度については、よりねこで公開している関連記事でも詳しく解説しています。まずは基本的な違いを知り、親御さんの状況に合った備えを考えてみましょう。
どの制度が適しているかは、親御さんの現在の判断能力や財産の状況、家族がどのような支援を希望しているかによって変わります。
元気なうちに任意後見契約を結ぶという選択肢
任意後見契約とは、本人に判断能力があるうちに、将来後見人となる人や、どのような支援を任せるのかを契約によって決めておく制度です。
将来の後見人として家族を指名することもできます。家庭裁判所が成年後見人を選ぶ法定後見とは異なり、本人が自分の意思で支援を任せる相手を選べることが大きな特徴です。
ただし、任意後見契約を結んでおけば、その後の手続きに家庭裁判所が一切関わらなくなるわけではありません。実際に任意後見を始める際には、任意後見監督人が選ばれるなど、家庭裁判所の関与があります。また、本人の判断能力が低下したあとでは、新たに任意後見契約を結ぶことはできません。
すでに親御さんが認知症と診断されており、契約内容を理解して判断することが難しい状態であれば、任意後見という選択肢を取れない場合があります。その場合は、法定後見を前提に今後の準備を進めることになります。
任意後見と法定後見の違いや、それぞれの制度がどのようなケースに向いているのかについては、任意後見と法定後見、どちらが向いている?選び方のポイントで詳しく解説しています。
親御さんが元気なうちであれば、将来のことについて本人の希望を聞きながら準備を進められます。まずは、これからの生活や財産管理について、家族で話をする機会をつくってみてはいかがでしょうか。
「まだ元気なのに、将来の後見について話すのは気が引ける」という方もいると思います。その場合は、いきなり制度の話をするのではなく、親御さんがこれからどのように暮らしていきたいのか、希望を聞くところから始めてみるのもよいでしょう。
家族信託との使い分けを考える
家族信託とは、本人が所有している財産の管理を、信頼できる家族などに任せる契約です。
本人に判断能力があるうちに契約を結んでおけば、その後に判断能力が低下したとしても、財産を託された家族が契約で決めた範囲内で管理や活用を続けられます。
たとえば、親御さんが所有している実家を将来売却したい場合や、預貯金の管理を家族に任せたい場合などは、成年後見制度よりも柔軟に対応できることがあります。
ただし、家族信託で対応できるのは、基本的に契約で定めた財産の管理に関する部分です。介護サービスの利用契約や施設への入所契約など、本人の生活や医療に関する身上保護については、別の方法で備える必要が出てくる場合があります。
任意後見と家族信託は、それぞれ対応できる範囲が異なります。そのため、財産管理については家族信託を利用し、本人の生活や契約に関する支援については任意後見を利用するなど、両方を組み合わせて備える方法も考えられます。
それぞれの違いや、どのようなケースに向いているのかについては、任意後見と家族信託はどう違う?特徴と向いているケースを比べてみたで詳しく紹介しています。
契約の内容や必要な費用は、本人の財産や家族の状況によって変わります。実際に利用を検討する際は、専門家にも相談しながら進めると安心です。
なお、家族信託も任意後見と同じように、本人の判断能力が低下してからでは契約を結ぶことが難しくなります。親御さんの状態を確認しながら、早めに検討しておくことが大切です。
申立ての前に、制度の制約を家族で話し合っておく
すでに親御さんの判断能力が低下していて、成年後見制度を利用する必要がある場合は、申立てを始める前に家族で確認しておきたいことがあります。
まず、家族を成年後見人の候補者として申立書に記載したとしても、必ず選ばれるとは限らないことを共有しておきましょう。弁護士や司法書士などの専門職が選ばれた場合でも、制度の利用を続けるのかどうか、あらかじめ家族の考えをすり合わせておくことが大切です。
次に、本人の財産は本人のために使うものであり、家族の生活費や相続税対策の贈与などには原則として利用できないことを理解しておきます。また、親御さんが住んでいた自宅を売却する場合には、家庭裁判所の許可が必要になることも確認しておきましょう。
さらに、毎年の報告や日々の記録を誰が担当するのか、専門職や後見監督人がついた場合の報酬をどのように考えるのかなど、実際に制度を利用し始めたあとの役割分担や費用についても話し合っておきたいところです。
加えて、2026年に成立した改正法によって、今後は成年後見制度の仕組みが変わる可能性があります。申立てをする時期によって確認すべき内容も変わるため、家庭裁判所や法務省が発表する最新の情報を確認しながら進めましょう。
こうしたことを申立ての前に家族で共有しておけば、制度を利用し始めてから「こんな制約があるとは知らなかった」「ここまで費用がかかるとは思わなかった」と困る場面を減らせます。

まとめ|成年後見人に家族がなる前に確認しておきたいこと
家族が成年後見人になる場合には、希望しても選ばれないことがある、本人のお金を家族のために使えない、自宅の売却には家庭裁判所の許可が必要になる、毎年の報告や日々の記録に手間がかかる、専門職や後見監督人がつくと本人の財産から報酬が支払われる、一度始めると途中で辞めにくい、ほかの親族との関係にも気を配らなければならない、そして成年後見人になっても対応できないことがある、という8つの点を押さえておく必要があります。
最高裁判所が公表した令和7年の概況では、成年後見人等として親族が選ばれた割合は16.4%でした。家族が成年後見人を希望しても、必ずしもそのとおりになるとは限りません。「家族が引き受ければ安心」と考えるのではなく、申立てをする前に制度の仕組みや制約を理解し、家族の間で考えを共有しておくことが大切です。
また、2026年には成年後見制度の見直しを含む改正法が成立しました。ただし、施行時期は公布から2年6か月を超えない範囲で定められることになっており、現行制度の内容も当面は続きます。今後の制度変更についても、最新の情報を確認しておきましょう。
親御さんに判断能力があるうちであれば、任意後見契約や家族信託など、成年後見制度以外の方法で将来に備えることもできます。どの方法を選ぶかは、親御さんの希望や財産の状況、家族がどのような支援を必要としているかによって異なります。
よりねこでは、身元保証や任意後見をはじめ、これからの暮らしや終活に関するご相談を承っています。「親の将来について何から考えればよいかわからない」「成年後見制度を利用するべきか迷っている」といった場合も、お気軽にお問い合わせください。