
「死後事務委任契約(しごじむいにんけいやく)を結びたいけれど、預貯金が少なく、費用を支払えるか心配」「お金に余裕がないと、そもそも契約するのは難しいのでは」と不安に感じている方もいらっしゃるのではないでしょうか。
ご自身が亡くなったあとの手続きを誰かにお願いしたいと思っていても、費用のことを考えると、なかなか一歩を踏み出せないものです。
この記事では、お金に余裕がない場合の費用の支払い方をはじめ、依頼する内容の絞り方、依頼先を選ぶ際に確認しておきたいこと、社協(社会福祉協議会)や自治体などの公的・低額の相談窓口について、順を追って解説します。

死後事務委任契約は、お金がなくても結べる?
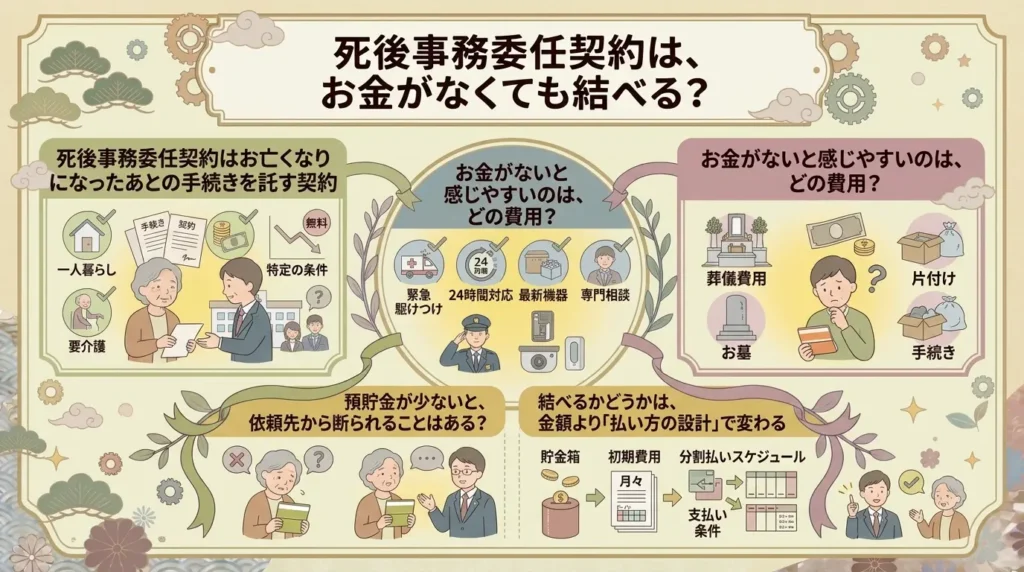
結論からお伝えすると、預貯金が少ないからといって、死後事務委任契約を結ぶことを諦める必要はありません。
ただし、依頼先や契約の方法によって、必要になる費用の種類や支払うタイミングは大きく変わります。契約時にまとまった金額を預けるケースもあれば、ご逝去後に財産から費用を精算する方法、公的な窓口を通じて比較的少ない負担で利用できる仕組みもあります。「お金がない」という状況でも、契約時に支払う費用が負担なのか、ご逝去後に発生する実費を心配しているのかによって、考えられる対策は違ってきます。
まずは、契約の基本的な仕組みと、費用面で負担を感じやすい部分を整理しておきましょう。そのうえで、契約できるかどうかを左右するのは、単純に手元にあるお金の額だけではなく、費用をどのように準備するかという点にもあることを、順番にお伝えしていきます。
死後事務委任契約はお亡くなりになったあとの手続きを託す契約
死後事務委任契約とは、ご自身がお亡くなりになったあとに必要となるさまざまな手続きを、あらかじめ信頼できる人や事業者に任せておくための契約です。
依頼を受けて手続きを行う人は受任者(じゅにんしゃ)と呼ばれます。具体的には、葬儀や火葬・納骨の手配、病院や施設の費用の精算、役所への届出、賃貸住宅の解約と明け渡し、家財の処分、公共料金や各種契約の解約などを、本人に代わって進めてもらうことができます。
一般的に、委任契約は委任した本人が亡くなると終了するとされています(民法第653条)。ただし、ご逝去後の事務を任せることをあらかじめ取り決めた契約も有効と考えられており、実務では公正証書(こうせいしょうしょ)として契約書を作成する方法が広く利用されています。
たとえば、お子さまのいない60代の女性が、ご自身の葬儀や住まいの片づけを甥や姪に任せるのは申し訳ないと考えた場合、死後事務委任契約を結んでおくことで、こうした負担を減らせる可能性があります。
ただし、遺産を誰にどのような割合で引き継ぐかといった相続に関する内容は、この契約には含まれません。あくまでも「亡くなったあとの事務手続きを任せる契約」と理解しておくと、費用についても整理しやすくなります。
お金がないと感じやすいのは、どの費用?
「お金がない」という悩みも、どの費用を負担に感じているのかによって、取れる対策は変わってきます。
死後事務委任契約にかかる費用は、大きく分けて三つあります。一つ目は、契約書の作成費用や公正証書の手数料など、契約を結ぶ段階で必要になるお金です。二つ目は、手続きを引き受ける受任者に支払う報酬です。そして三つ目が、葬儀や火葬、家財の処分など、実際に手続きを進める際に発生する実費です。この実費に備えて、あらかじめ受任者に預けておくお金を預託金(よたくきん)といいます。
三つの費用のうち、特にまとまった金額になりやすいのが、実費に備えるための預託金です。
たとえば、年金を主な収入源としていて、毎月の生活費にあまり余裕がなく、貯蓄もそれほど多くない方にとっては、契約時にまとまったお金を一括で預けることが大きな負担になる場合があります。一方で、契約時にかかる費用や受任者への報酬であれば、無理なく準備できるという方もいらっしゃいます。
費用の相場や具体的な内訳については、身元保証サービスと死後事務委任契約はセットで契約すべき?違いと必要性を解説で詳しく取り上げています。この記事では、費用の総額だけを見るのではなく、どの部分がご自身にとって負担になりそうなのかを把握することを重視します。
預貯金が少ないと、依頼先から断られることはある?
預貯金が少ないことを理由に、依頼先から契約を断られてしまうのではないかと心配する方も少なくありません。
実際のところ、契約を引き受けるかどうかの判断基準は、依頼先によって異なります。契約時に預託金を預けることを条件としている事業者もあれば、ご逝去後に残された財産から費用を精算する方法を用意している事業者もあります。また、弁護士や司法書士、行政書士などの専門家であれば、ご本人の事情を踏まえながら、どのような契約方法が考えられるか相談できる場合もあります。
依頼を受ける側の立場から考えると、特に重要になるのは「手続きに必要な実費を、確実にまかなえる見込みがあるか」という点です。
そのため、預貯金が少ない場合でも、生命保険の保険金や遺言などを活用して費用を準備できることを説明できれば、契約について具体的な話を進めやすくなる場合があります。反対に、費用をどこから用意するのか決まっていないまま契約すると、実際に手続きを行う段階でお金が足りず、受任者が対応できなくなる可能性もあります。
相談するときは、現在の収入や預貯金のおおよその状況、ご家族の有無、どのような手続きをお願いしたいのかを、できるだけ正直に伝えましょう。一つの依頼先で引き受けてもらえなかったとしても、別の事業者や専門家であれば対応できる場合があります。最初の段階で諦めず、ほかの方法も探してみることが大切です。
結べるかどうかは、金額より「払い方の設計」で変わる
ここまで見てきたように、お金に余裕がない場合に考えたいのは、「今いくら持っているか」だけではありません。それ以上に大切なのが、「必要な費用をどこから、どのように用意するか」という点です。
費用を準備する方法には、契約時に預けておく預託金のほか、ご逝去後に財産から精算する方法、生命保険などの保険金を活用する方法、公的な窓口が用意している支援制度などがあります。必ずしも一つの方法だけで準備する必要はなく、複数の方法を組み合わせることもできます。経済的な余裕があまりないときこそ、一つの方法だけに頼るのではなく、それぞれの不足を補えるように備えておくと、選択肢が広がります。
たとえば、手元にまとまった資金がなくても、生命保険の保険金を実費に充てる仕組みを整え、受任者への報酬については毎月無理なく支払える範囲に収めるという方法も考えられます。
また、死後事務委任契約で依頼する内容を必要な手続きに絞れば、そもそも準備しなければならない費用を減らせる可能性があります。
次の章では、預託金を用意するのが難しい場合に、どのような支払い方を検討できるのかを具体的に見ていきます。費用の準備方法がある程度決まっていれば、依頼先に相談するときも、ご自身の状況を伝えやすくなるはずです。まずは、ご自身の状況に近いものから確認してみてください。
預託金を用意できないとき、費用の払い方にはどんな選択肢がある?
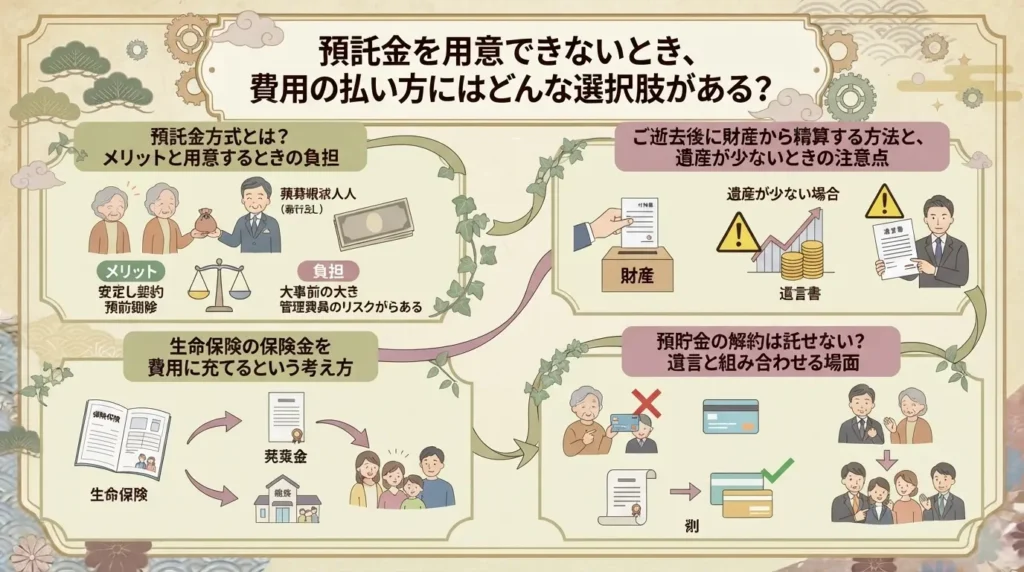
預託金は、必要な費用をあらかじめ確保しておけるという点では安心できる方法ですが、契約時にある程度まとまったお金を用意しなければなりません。
そのため、「預託金を支払えないなら、死後事務委任契約も結べないのでは」と考えてしまう方もいらっしゃいます。しかし、費用の準備方法は預託金だけではありません。ご逝去後に残された財産から精算する方法や、生命保険の保険金を利用する方法、遺言と組み合わせて費用の支払いに備える方法など、いくつかの選択肢があります。
それぞれにメリットと注意しておきたい点があり、どの方法が合っているかは、ご自身の資産状況やご家族の有無によっても変わります。どの方法を選ぶ場合でも、予定していた費用が足りなくなったときに、誰がどのように対応するのかを決めておくことが欠かせません。ここでは、代表的な四つの方法を取り上げ、どのような方に向いているのか、事前に確認しておきたいことは何かを整理します。
預託金方式とは?メリットと用意するときの負担
預託金方式とは、葬儀や火葬、家財の処分などに必要となる実費と、受任者に支払う報酬の見込み額を、あらかじめ預けておく方法です。
民間事業者に依頼する場合、この方式が広く採用されています。受任者は、ご逝去後に預かっているお金を使って速やかに手続きを進められるため、費用が足りずに対応が止まってしまう心配を減らせます。依頼する側にとっても、必要な費用を前もって確保しておける点はメリットといえるでしょう。
ただし、契約時にまとまった金額を準備しなければならないため、経済的に余裕がない方にとっては、決して小さくない負担になります。
また、預けたお金のうち、実際の手続きで使わなかった分については、精算後に返還される契約が多いとされています。ただし、返金の条件や手続き、返還される時期などは契約内容によって異なります。さらに、預託金を預けている事業者が倒産した場合や、預かったお金を適切に管理していなかった場合には、返還されないリスクも考えておかなければなりません。
たとえば、契約したあとに収入が減り、追加の預託金を用意することが難しくなるケースも考えられます。「今の時点で支払えるか」だけでなく、「将来にわたって無理なく維持できるか」というところまで考えておくと安心です。預け入れる金額や支払いのタイミング、方法は事業者によって違うため、契約前に詳しく説明を受けておきましょう。
ご逝去後に財産から精算する方法と、遺産が少ないときの注意点
依頼先によっては、契約時に預託金を預けるのではなく、ご逝去後に残された財産から費用を支払う方法を用意しているところもあります。
この方法であれば、生前にまとまったお金を預ける必要がないため、手元の資金にあまり余裕がない方でも検討しやすいでしょう。
一方で、利用する際にはいくつか気をつけたいことがあります。まず、受任者だからといって、本人名義の預貯金口座から自由にお金を引き出せるわけではありません。一般的に、金融機関は口座名義人のご逝去を把握すると、口座の取引を停止します。そのため、口座に残っているお金を費用に充てるには、相続人や遺言執行者(いごんしっこうしゃ)による手続きが必要になることがあります。
また、亡くなったあとに残される財産が少なければ、葬儀や家財の処分などにかかる実費を十分にまかなえない可能性もあります。相続人がいない場合や、相続人と連絡が取れない場合には、必要な手続きがなかなか進まないことも考えられます。
事業者によっては、手続きに必要な実費を一時的に立て替える対応を行っているところもありますが、具体的な取り扱いはそれぞれ異なります。ご逝去後の精算を前提とした契約を検討する場合は、費用が不足したときにどう対応するのか、立て替えに対応してもらえるのかなどを、契約前に確認しておくことが大切です。
生命保険の保険金を費用に充てるという考え方
手元にある貯蓄が少ない場合でも、生命保険や葬儀保険の保険金を、死後事務委任契約にかかる費用に充てる方法があります。
保険料を毎月少しずつ支払うことで準備できるため、契約時にまとまった預託金を用意するのが難しい方にとっては、費用の負担を分散しながら備えられる選択肢です。ただし、保険金は契約者が亡くなれば自動的に受任者へ支払われるわけではありません。受取人が保険金を請求して受け取る仕組みなので、信頼できる親族を受取人に指定しておく、あるいは受任者への支払いに充てるための取り決めをしておくなど、事前に準備しておく必要があります。
気をつけたいのは、保険会社や保険商品によって、保険金の受取人に指定できる人の範囲や、加入できる年齢、契約時の条件などが違うことです。
また、保険金は請求してから実際に受け取るまでに一定の日数がかかる場合があり、ご逝去直後に必要となる費用の支払いには間に合わない可能性もあります。そのような場合に、誰が一時的に費用を立て替えるのかについても、あらかじめ受任者と話し合っておくことが大切です。
保険を利用した費用の準備方法については、身元保証サービスの費用、保険でまかなえる?葬儀保険・生命保険との組み合わせ方でも詳しく紹介しています。保険料の支払いが将来の家計を圧迫しないかという点も含めて、無理なく続けられる方法かどうかを考えてみてください。
預貯金の解約は託せない?遺言と組み合わせる場面
死後事務委任契約で任せられるのは、葬儀の手配や家財の処分など、亡くなったあとの事務手続きです。一方、預貯金の解約や遺産の分け方など、相続に関わる手続きについては、別の仕組みを整えておく必要があります。
そのため、死後事務委任契約を結んでいるからといって、「受任者に預貯金を引き出してもらい、そのお金を手続きの費用に充ててもらう」ということが、必ずしも実現できるわけではありません。
こうした場合に検討したいのが、遺言との組み合わせです。
たとえば、遺言書で死後事務に必要な費用に充てる財産や、その財産を受け取る人を決めておき、受任者を遺言執行者に指定しておくことで、残された財産から費用を支払いやすくなる場合があります。預貯金がそれほど多くなくても、遺言書を作成することは可能です。どの財産をどのように費用へ充てるのかを明確にしておけば、受任者にとっても手続きを進める際の見通しが立てやすくなります。
ただし、遺言書は法律で定められた形式を守って作成しなければならず、書き方に不備があると無効になる可能性があります。作成する際に気をつけたい点は、おひとり様の遺言書が無効になる5つの落とし穴と対処法で詳しく解説しています。限られた財産を有効に活用するためにも、遺言書の作成は専門家に相談しながら進めると安心です。

依頼する内容を絞ると、費用の負担はどう変わる?
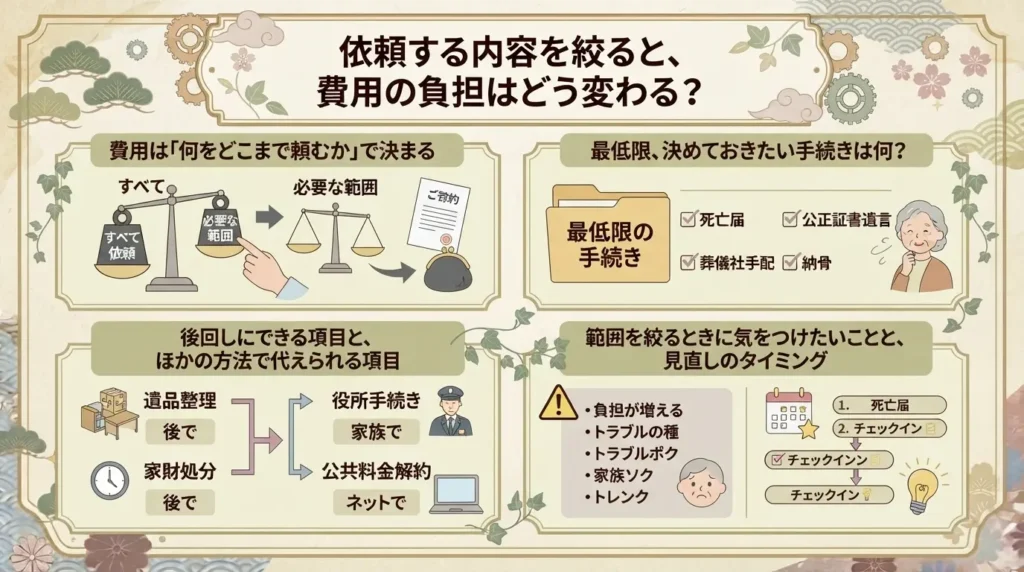
死後事務委任契約にかかる費用は、どこまでの手続きを依頼するかによって大きく変わります。
葬儀の手配から家財の処分、各種契約の解約、デジタル関連の整理、ペットの引き取りまで、あらゆる手続きをまとめて任せれば、亡くなったあとの心配は減らせるかもしれません。しかし、その分だけ受任者への報酬や実費の見込み額も増えていきます。
一方で、ご自身だけでは対応が難しい手続きに絞って依頼すれば、必要な費用を抑えやすくなります。もちろん、単に金額を安くすることだけが目的ではありません。ご自身にとって何が必要なのか、どこまで準備しておけば安心できるのかを考えることが大切です。ここでは、最低限決めておきたい手続きや、生前に自分で整理しておくことで依頼しなくてもよくなる項目、依頼範囲を絞る際に気をつけたいことを順番に見ていきます。最初からすべてを任せるのではなく、「何を依頼する必要があるのか」を考えるところから始めてみましょう。
費用は「何をどこまで頼むか」で決まる
死後事務委任契約で必要になる報酬や実費は、依頼する事務の内容や量によって決まります。
たとえば、役所への届出だけをお願いする場合と、葬儀の手配に加えて賃貸住宅の明け渡しや家財の処分まで任せる場合では、受任者が対応する回数も、専門業者に支払う実費も違ってきます。一般的には、依頼する内容が増えるほど、受任者への報酬や預託金として準備する金額も大きくなる傾向があります。
そのため、依頼先から見積もりを受け取ったときは、提示された総額だけを見るのではなく、「どの手続きに、いくらかかるのか」という内訳まで確認することが大切です。複数の依頼先を比較するときも、同じ項目ごとに金額を並べてみると、料金に差が出ている理由を把握しやすくなります。
たとえば、ご自身が元気なうちに片づけておける項目まで見積もりに含まれている場合、その部分を依頼内容から外すことで、費用を減らせる可能性があります。
反対に、見積もりに含まれている項目が少なすぎる場合は、契約後に別途費用が発生することも考えられます。どこまでの対応が料金に含まれているのかを項目ごとに説明してもらい、ご自身の状況に合わせて必要な範囲を相談すると、無理のない契約につながりやすくなります。
最低限、決めておきたい手続きは何?
依頼する範囲を考えるときは、「誰にもお願いできないままだと、周囲の人が困ってしまう手続きは何か」という視点から整理すると、優先順位をつけやすくなります。
特に考えておきたいのは、大きく分けて三つの手続きです。一つ目は、火葬や葬儀の手配です。どのような形で見送ってほしいのかによって、必要になる費用も大きく変わります。希望する葬儀の形を元気なうちに決めておく方法については、おひとり様の葬儀は誰がやる?終活で今から決めておくべきことも参考になります。
二つ目は、賃貸住宅の解約と明け渡し、家財の処分です。
賃貸住宅に住んでいる場合、亡くなったあとに解約や片づけが進まないと、大家さんや管理会社にも負担がかかってしまいます。また、賃貸借契約をどのように整理するかについても、あらかじめ考えておく必要があります。具体的な手続きの流れは、一人暮らしの人が死んだら賃貸契約はどうなる?相続と解約の基礎知識で確認できます。
三つ目は、病院や施設の費用の精算と役所への届出です。こうした手続きには期限が設けられているものもあり、誰かが対応しなければ、そのまま手続きが滞ってしまう可能性があります。
まずは、この三つを中心に考え、それ以外の項目については、生前に自分で整理したり、別の方法で備えたりできないかを検討してみましょう。必要な手続きを残しながら依頼範囲を調整すれば、費用を抑えることにもつながります。
後回しにできる項目と、ほかの方法で代えられる項目
死後事務委任契約に含める手続きは、必ずしもすべて受任者に任せる必要はありません。ご自身が元気なうちに整理しておけば、契約で依頼する項目から外せるものもあります。
たとえば、ほとんど使っていない銀行口座や会員サービス、毎月自動的に料金が引き落とされるサブスクリプションなどは、生前に解約しておくか、利用中のサービスを一覧にまとめておくだけでも、亡くなったあとの手続きを減らせます。ご逝去後にサブスクリプションがどのように扱われるのかについては、サブスクは死んだらどうなる?おひとり様の備えや家族が亡くなったときの解約手順で詳しく紹介しています。
また、ペットを飼っている方は、亡くなったあとに誰が引き取るのか、飼育費をどのように確保するのかについて、死後事務委任契約とは別の方法で準備することもできます。
ペットに関するすべての内容を死後事務委任契約に盛り込むよりも、ペット信託を利用したり、あらかじめ引き取り先と個別に取り決めを交わしたりするほうが、費用面でも気持ちの面でも納得できる場合があります。具体的な準備方法については、おひとり様が先に倒れたら、愛犬・愛猫などのペットはどうなる?今からできる備えでも取り上げています。
このように、「自分でできることは生前に済ませておく」「必要に応じて別の仕組みを利用する」といった方法を組み合わせれば、死後事務委任契約でお願いする内容を減らせます。その結果、契約に必要な費用を抑えられる可能性も高まります。
範囲を絞るときに気をつけたいことと、見直しのタイミング
依頼する範囲を狭くすれば、その分だけ費用を抑えやすくなります。ただし、契約に含めなかった手続きは、原則として誰かが代わりに行ってくれるわけではないという点には気をつけなければなりません。
契約書には、依頼する項目だけでなく、「対応を依頼しない項目」についても明確にしておくと安心です。さらに、対象外にした手続きについては、どのように対応する予定なのかを、ご自身のメモやエンディングノートなどに残しておきましょう。そうしておけば、周囲の方も必要な手続きを把握しやすくなります。あとから依頼する項目を追加できるのか、追加する際にはどの程度の費用がかかるのかも、契約前に確認しておくとよいでしょう。
また、死後事務委任契約は、一度結んだらそのままにしておくのではなく、生活環境や経済状況の変化に合わせて内容を見直していくことも大切です。
たとえば、引っ越しをして賃貸住宅から持ち家に変わった場合や、入院・施設への入所によって住まいの状況が変わった場合、収入や貯蓄に変化があった場合などは、契約内容を見直すタイミングといえます。経済的に少し余裕が出てきたら依頼する範囲を広げることもできますし、反対に費用の負担が重くなってきた場合は、必要な項目を改めて整理することも考えられます。
最初からすべての手続きを盛り込んだ完璧な契約を目指す必要はありません。まずは現在の状況に合った範囲で準備を始め、暮らしの変化に応じて少しずつ調整していくほうが、経済的にも無理なく続けやすくなります。
費用が安い依頼先を選ぶとき、何を確認すればいい?
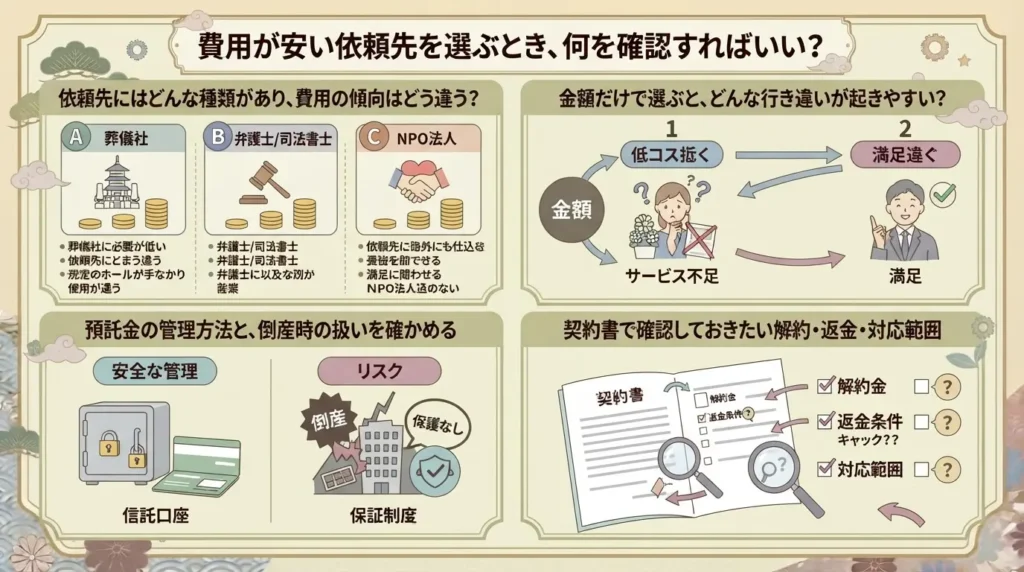
死後事務委任契約にかかる費用をできるだけ抑えたいと考えると、どうしても料金の安さに目が向きがちです。
しかし、この契約は、ご自身がお亡くなりになったあとに実際の手続きが行われるものです。契約内容に不備があったり、依頼先との間で認識に食い違いがあったりしても、ご本人がその場で確認したり、やり直しを求めたりすることはできません。そのため、料金だけを見て依頼先を決めるのではなく、「費用を抑えながらも、安心して手続きを任せられる相手かどうか」を見極めることが大切です。
費用の安さと安心感は、必ずしもどちらか一方を諦めなければならないものではありません。事前に確認しておきたいポイントを押さえておけば、無理のない費用で納得して任せられる依頼先を探しやすくなります。
ここでは、依頼先の種類による特徴や、料金だけを見て選んだ場合に起こりやすいトラブル、預託金の管理方法、契約書で確認しておきたい内容について、順番に解説します。
依頼先にはどんな種類があり、費用の傾向はどう違う?
死後事務委任契約を依頼できる相手には、大きく分けて、弁護士・司法書士・行政書士などの専門家、身元保証サービスを提供する民間事業者、NPO法人や一般社団法人、そして社協や自治体が関わる公的な窓口があります。
それぞれ対応しやすい分野や費用の仕組みが異なるため、どの種類の依頼先が最も安いとは一概にいえません。たとえば、専門家は法律に関わる手続きや遺言との組み合わせについて相談しやすく、民間事業者は葬儀社や遺品整理会社などと連携している場合があります。一方、公的な窓口は比較的少ない負担で利用できる可能性がありますが、利用できる人や依頼できる内容が限られていることもあります。
依頼先を比較するときは、初期費用、受任者への報酬、預託金の有無と金額、実際に対応してもらえる手続きの範囲という四つの項目を、できるだけ同じ条件で確認すると違いが分かりやすくなります。
事業者の種類による特徴や違いについては、身元保証サービスの事業者タイプを比較|NPO・社団・民間の特徴と注意点でも整理しています。いくつかの依頼先から見積もりを取り、同じ条件で比べてみると、ご自身の希望に合った費用の目安も見えてきます。少しでも気になる依頼先があれば、まずは問い合わせて、どのような費用の仕組みになっているのかを聞いてみるところから始めても問題ありません。
金額だけで選ぶと、どんな行き違いが起きやすい?
料金の安さだけを基準に依頼先を選んでしまうと、契約したあとに思わぬ行き違いが生じることがあります。
よく確認しておきたいのは、主に三つのケースです。一つ目は、最初に提示された料金に含まれるサービスの範囲が思っていたよりも狭く、葬儀の手配や家財の処分などが別料金になっていたケースです。二つ目は、契約したあとになって追加費用を請求されるケースです。三つ目は、事業者の経営状況が悪化し、必要なときに十分な対応を受けられなくなるおそれがあるケースです。
特に、預託金を預ける契約では、預けたお金がどのように管理されているかを確認しておかなければなりません。
過去には、利用者から預かった預託金が本来の目的とは異なる用途に使われていたことが明らかになった事例もあります。こうした問題からも、依頼先の経営状況やお金の管理体制を事前に確認しておくことが大切だと分かります。詳しい経緯や、事業者を選ぶ際に知っておきたい教訓については、身元保証サービスの『日本ライフ協会事件』とは?預託金流用から学ぶ事業者の見極め方で解説しています。
費用を抑えられることは大切ですが、「どうしてその料金でサービスを提供できるのか」「万が一、事業者に問題が起きたときに、預けたお金や依頼した手続きはどうなるのか」という点も確認しておきたいところです。見積もりを受け取った段階で、料金に含まれる内容と別料金になる内容を一覧にしてもらえば、契約後の認識違いも防ぎやすくなります。
預託金の管理方法と、倒産時の扱いを確かめる
預託金を預ける場合には、そのお金がどのような方法で保管・管理されているのかを、契約する前に確かめておく必要があります。
具体的に確認したいのは、事業者が日々の運営に使う資金とは分けて保管する分別管理が行われているか、信託口座を利用しているか、あるいは第三者が管理する仕組みになっているかといった点です。預託金の管理方法によって、万が一事業者が倒産した場合に、預けたお金がどの程度保護されるのかも変わってきます。
預託金が事業者の財産と区別されず、一般の債権として扱われる仕組みになっている場合、事業者が倒産すると預けたお金の全額が戻ってこない可能性があります。
一方、信託保全などの仕組みを利用している場合は、預託金の保護について異なる取り扱いが期待できます。詳しい仕組みや確認したいポイントについては、身元保証サービスが倒産したら?預託金は守られるのか徹底解説で紹介しています。
経済的に余裕がない方ほど、せっかく準備したお金が戻ってこなかった場合の影響は大きくなります。預託金の管理方法について書面で説明してもらい、分からない部分があれば遠慮せずに質問しましょう。さらに、契約を解約したときや、実際の手続きが終わったときに、どのような条件で預託金が返還されるのか、その時期についても書面で確認しておくと安心です。
契約書で確認しておきたい解約・返金・対応範囲
契約書は、依頼先との間でトラブルや認識の違いが起きたときに、内容を確認するための大切な書類です。
特に確認しておきたいのは、解約できる条件と返金の方法、対応してもらえる手続きの範囲と対象外になる項目、報酬や実費の計算方法、受任者が何らかの事情で対応できなくなった場合の引き継ぎ先という四つのポイントです。中でも、解約や返金に関する条件は、契約したあとにご自身の生活状況や考え方が変わったときに関係してくるため、最初にしっかり確認しておきましょう。
実際に、サービスを利用している途中や契約を解約する際に、返金される金額や手続きの進め方をめぐって、依頼者と事業者の間で認識の違いが生じるケースもあります。
そのような場合の対処法や相談できる窓口については、身元保証サービスの解約・返金トラブルとは?対処法と相談先を徹底解説で詳しくまとめています。
契約書に専門的な言葉が多く、内容を十分に理解できない場合は、その場ですぐに署名する必要はありません。一度持ち帰って落ち着いて読み直したり、信頼できる第三者や専門家に確認してもらったりする方法もあります。内容に納得したうえで契約することが、結果として余計な費用やトラブルを防ぐことにもつながります。特に、支払いに充てられるお金が限られている場合は、費用を支払う時期や分割払いが可能かどうかについても、契約書に具体的な記載があるかを確認しておきましょう。
社協や自治体など、公的・低額の窓口は使える?
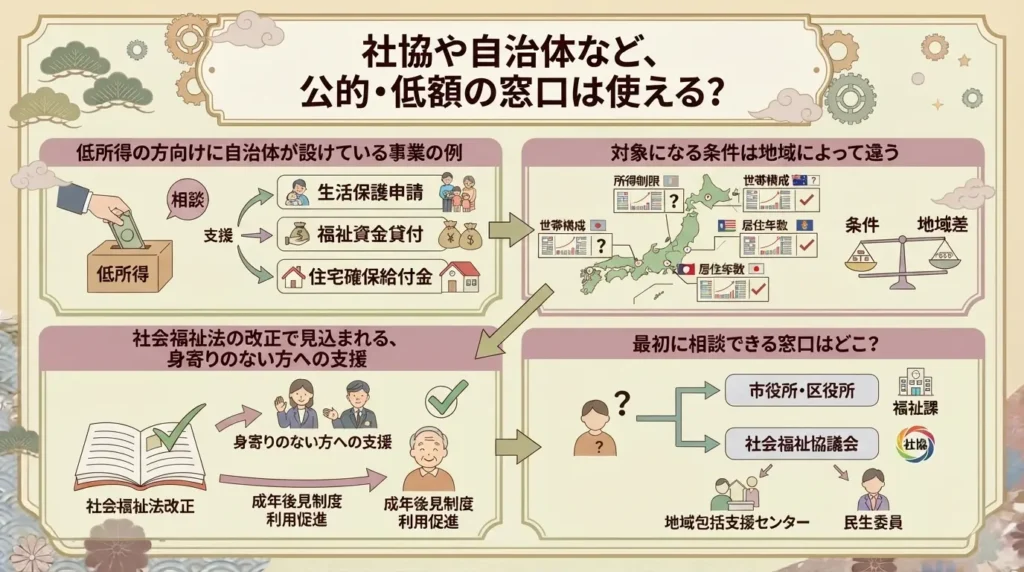
民間事業者や専門家に依頼するのは費用面で難しいと感じた場合、次に検討したいのが、社協(社会福祉協議会)や自治体が関わる公的・低額の相談窓口です。
ただし、全国どの地域でも同じ制度が利用できるわけではなく、対象となる方の条件もそれぞれ異なります。それでも、実際に事業を行っている自治体では、比較的少ない負担で死後事務を任せられる仕組みが設けられています。また、国でも制度の見直しが進められており、今後は身寄りのない方に対する支援が広がっていくことも考えられます。
ここでは、自治体が実施している事業の具体例や利用条件の考え方、制度改正による今後の動き、最初に相談できる窓口について順番に紹介します。まずは、ご自身が住んでいる地域にどのような支援があるのかを調べる際の参考にしてください。実際に利用できるかどうかは、各窓口に直接確認することが大切です。
低所得の方向けに自治体が設けている事業の例
厚生労働省が公開している資料では、京都市の「単身高齢者万一あんしんサービス」という取り組みが紹介されています(令和7年度時点の取組状況、2026年11月17日確認)。
この事業は、身寄りがなく、経済的にも余裕のない単身高齢者が、亡くなったあとの葬儀や残された家財などの処分について不安を抱えている状況を踏まえて設けられたものです。京都市の社会福祉協議会、葬儀社、利用者の三者が死後事務委任契約を結ぶ形で利用します。
利用者が負担する費用は、葬儀・納骨にかかる費用として25万円とされており、預託金は契約を結んでから14日以内に一括で支払う仕組みです。残された物の処分については、別途見積もりを取り、その金額を負担することで利用できます。こちらは希望する方のみが対象となります。
この事業では、契約を結んだあとも、定期的な訪問や電話によって安否を確認する取り組みが行われています。また、必要に応じて介護サービスや成年後見制度につなぐ支援も用意されています。
同じ資料によると、令和7年度の実績は、相談件数が382件、新たに契約した件数が5件、現在の契約件数が21件となっています。相談件数に対して実際の契約数が少ないことからも、利用できる方の条件が限られていることが分かります。
この事例から分かるように、公的な窓口が実施している事業であっても、預託金が必要になる場合があります。「公的な制度なら費用がかからない」と考えるのではなく、利用条件や必要な金額を事前に確認しておくことが大切です。
対象になる条件は地域によって違う
自治体が実施する事業は、住んでいる地域によって、そもそも制度が用意されているかどうかも、利用できる方の条件も異なります。
先ほど紹介した京都市の事例では、市民税が非課税であること、不動産を所有していないこと(現に居住している場合を除く)、預貯金が350万円以下であること、さらに生活保護を受給していないことなどが利用条件として設けられています。ほかの自治体では、年齢や世帯の状況、所得や預貯金の基準などが違う場合もあります。
なお、生活保護を受けている方については、葬儀にかかる費用を支援する葬祭扶助(そうさいふじょ)という別の制度が関係する場合があります。そのため、先ほど紹介した自治体事業とは、利用の前提や仕組みが異なります。
葬祭扶助の基本的な考え方については、直葬とは?通夜・告別式を行わない葬儀の基本と選ぶ前の確認点を解説でも触れています。
ご自身が利用条件に当てはまるかどうかを判断するのは難しい場合もあるため、まずはお住まいの市区町村の担当窓口に問い合わせてみるのが確実です。「自分は対象にならないだろう」と最初から決めつけず、一度確認してみることで、これまで知らなかった支援制度を案内してもらえることもあります。
社会福祉法の改正で見込まれる、身寄りのない方への支援
2026年6月に成立した社会福祉法等の改正では、身寄りのない高齢者に対する支援が、社会福祉事業の一つとして位置づけられる見込みです。
具体的な支援内容としては、日常生活を送るうえで必要な支援、入院や施設への入所に関する手続きの支援、そしてお亡くなりになったあとの手続きである死後事務の支援などが挙げられています。一定の資力要件に当てはまる方については、無料または低額で利用できる見込みですが、実際の開始時期や利用料金、対象となる方の細かな条件などは、今後定められる政令や省令によって具体化される予定です。
改正法の原則的な施行日は2027年4月とされていますが、身寄りのない高齢者への支援については、公布から2年以内に政令で定める日に開始される見込みです。
こうした制度が実際に利用できるようになるまでの間は、現在利用できる公的な相談窓口や民間のサービスなどを活用しながら、ご自身でできる備えを進めておく必要があります。制度の全体像や、公的な支援で対応できることと、別の方法で準備しておきたいことについては、社会福祉法改正2026とは?|身寄りのない高齢者への支援について変更点を解説で詳しく紹介しています。
これからの制度の動きを確認していくことも大切ですが、「新しい制度が始まるまで何もしない」という状態にならないよう、今の段階で利用できる支援や準備についても並行して考えておきましょう。
最初に相談できる窓口はどこ?
公的な支援制度を利用できないかと考えたとき、まず相談先として検討したいのが、お住まいの地域にある地域包括支援センターや社協、市区町村で高齢福祉を担当している窓口です。
これらの窓口では、死後事務委任契約そのものを取り扱っていない場合でも、地域で利用できる支援制度や、ご自身の状況に合った相談先を案内してもらえることがあります。「死後事務委任契約について相談したい」と伝えることに抵抗がある場合は、「自分が亡くなったあとの手続きについて不安があるので相談したい」と話してみても問題ありません。
相談に行く前には、現在の収入や預貯金のおおよその状況、ご家族や親族がいるかどうか、現在の住まいが賃貸なのか持ち家なのか、希望している葬儀の形や納骨先などを、簡単にメモしておくと話を進めやすくなります。
また、自治体の支援と民間の身元保証サービスにはどのような違いがあるのか、それぞれをどのように使い分ければよいのかについては、身元保証サービスと自治体の支援はどう違う?知っておきたい公的窓口と民間の使い分けも参考になります。
公的な窓口だけでは対応が難しい部分については、民間事業者や専門家のサービスを組み合わせる方法も考えられます。一つの窓口だけで解決しようとせず、いくつかの相談先を頼りながら、ご自身の状況に合った方法を探していきましょう。

まとめ
死後事務委任契約は、預貯金が少ないからといって、必ずしも結べないわけではありません。大切なのは、手元にどれだけの資金があるかだけで判断するのではなく、費用をどこから準備するのか、どの手続きを依頼するのか、そして誰に任せるのかを一つずつ整理していくことです。
預託金を用意するのが難しい場合でも、ご逝去後に残された財産から精算する方法や、生命保険の保険金を活用する方法、遺言と組み合わせて費用を準備する方法などが考えられます。また、依頼する内容を必要な手続きに絞ったり、生前にご自身で整理できる項目を済ませておいたりすることで、契約にかかる費用そのものを減らせる可能性もあります。
依頼先を選ぶ際には、料金の安さだけで決めるのではなく、実際に対応してもらえる範囲や預託金の管理方法、契約書に記載されている内容まで確認しておくことが大切です。
社協や自治体などの公的・低額の相談窓口についても、利用できる制度や条件は地域によって異なりますが、まずは問い合わせてみることで、ご自身に合った支援が見つかるかもしれません。国でも制度の見直しが進んでいるため、今後の動きについても確認しておきたいところです。
費用の問題を一人で抱え込まず、今できることから少しずつ準備を進めていきましょう。すべてを一度に整える必要はありません。ご自身の生活や経済状況に合わせて無理のない形で備えていくことが、将来の安心につながります。よりねこでは、おひとり様の終活に関するご相談を承っております。死後事務委任契約をはじめ、身元保証や葬儀、相続など、これからの生活に関する不安や疑問がございましたら、お気軽にお問い合わせください。